智能眼鏡銷量暴增106%:大廠爭“入口”,上遊賣“鏟子”
如果要評選 2026 年上半年消費科技圈的頂流賽道,智能 AR 眼鏡絕對是當之無愧的熱門選手。
據Omdia不完全統計,截至2026年6月30日,國內市場已發佈的智能眼鏡全品類產品超過 70 款,而具備虛實疊加顯示能力的 “AI+AR” 與純 AR 眼鏡佔據近半江山,達到 31 款,幾乎每個月都有 3-5 款新品亮相。
銷量上,Omdia數據顯示,進入2026年,僅上半年中國智能眼鏡市場零售量就達到101.2萬台,同比增長106%。
更值得玩味的是,在這一輪“眼鏡熱”當中,過去一直不動聲色的重量級玩家們,幾乎在同一時間集體按下了 “加速鍵”。
一方面,主機大廠出手就是王炸。
華為已經發佈了第一款僅35.5克的產品,重量甚至比深耕多年的Meta的重量還輕;蘋果也獲的了AR眼鏡光學橋專利,產品可在彎曲、跌落、受熱後自動校準顯示對齊。
另一方面,互聯網大廠,或是親自下場,或是通過融資的方式,接連入場。
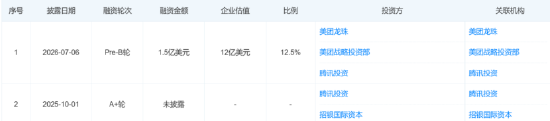
天眼查APP顯示,握有社交與內容生態的騰訊,以及深耕本地生活服務的美團,都參與了逸文科技1.5億美元的B輪融資。作為擁有完整生態的大廠,這顯然不是財務投資那麼簡單。
而熟悉科技行業的人都知道,大廠的風格一貫是 “不見兔子不撒鷹”。
那麼問題來了,智能眼鏡作為新時代智能終端的概念已經炒了這麼多年,中間經曆過好幾輪泡沫與沉寂,為什麼大廠們偏偏在 2026 年出現了集體入場的 “下餃子” 局面?
這些在商場上摸爬滾打多年的玩家,又看到了怎樣的產業信號,才最終決定下場?
問題的答案,是曾經製約 AR 眼鏡普及的核心短板,正在被補一一補齊。
//軟硬協同,智能AR眼鏡進入新階段
過去智能AR眼鏡之所以遲遲沒能走進大眾生活,是卡在了兩道門檻上。
第一道是硬件價格高昂,又沒辦法滿足日常佩戴需求;第二道,則是軟件端可調用的APP有限,功能不夠實用。
兩道門檻缺一個,都成不了日常終端,也就失去了進一步投資的意義。
而2026年的今天,這兩道門檻正在逐漸消失:
一、硬件邁過紅線,不可能三角“消失”
得益於國內成熟的供應鏈,現在硬件的門檻在進一步下探。
據Counterpoint Research發佈的供應鏈報告顯示,2025年入門級AR智能眼鏡的BOM成本,較2023年下降了42%,過去動輒上萬元的高端AR眼鏡,同配置產品的價格已經降到3000元以內,部分廠商入門款產品更是做到了千元以內。
算力芯片層面,高通驍龍AR系列芯片已經完成多代迭代,紫光展銳、地平線等國內廠商也推出了專門針對AR眼鏡的芯片。
這意味著,不管是中小廠商還是傳統大廠,無需投入巨額研發成本,就能拿到一整套成熟穩定的方案,機會的沉沒成本大大降低。
但是,這也意味著,硬件端的進步,所有廠商都是同步的狀態,今天華為35克,明天其他廠商也有可能拿到同樣的方案。
那在這樣的行業背景下,軟件就成了形成差異化競爭的關鍵。
二、大模型重構交互:補齊調用短板
智能眼鏡的調用方式和使用邏輯,一直以來都是短板。
影音娛樂的產品不提,就拿符合日常使用的Meta的產品來說,雖然非常驚豔,但是不僅朱克伯格在演示的時候出了岔子,後續的博主們評測,也提出了諸多的改善建議。
所以,智能AR眼鏡最好的調用方式,還是基於LLM、VLM大模型的交互。
但是一方面,過去大模型的實用性和可靠性都還有進步的空間;另一方面,系統和大模型對APP的調用又有限制。
不過,最近半年,這樣的局面有了改觀。
比如阿里千問的眼鏡,不僅支持實時交互、高清拍攝、AI翻譯、會議記錄、識圖識物等標配的生活與辦公場景,在阿里的生態內,還能夠完成點外賣、訂酒店、打車等“辦事”場景。
更令人欣喜的是,豆包AI手機的落地,讓手機跳過點擊屏幕操作的同時,也讓智能AR眼鏡對各路APP的調用成為現實。
但軟件層面的事,終究還是握在自己手裡最放心。
就像騰訊當年對硬核聯盟的反擊,就是因為定價權不在自己的手裡,讓規模越來越大的騰訊苦不堪言。
所以,大廠們都下場了,來搶占新的機會和入口。
而從軟硬兩端來看,這個賽道似乎也終於跑到了商業化的臨界點,從“講故事”正式進入了“做實事”的階段。
這或許就是大廠們選擇在2026年跑步入場的核心原因。
那既然大廠看到了確定性,未來行業的機會在哪呢?
//C端極具想像力,但“賣鏟子”依然是更優解
很多人第一反應是押注終端品牌,覺得誰能做出爆款 AR 眼鏡,誰就能成為下一個時代的蘋果、華為。
不過,站在產業視角看,終端市場的機會雖然大,不確定性也極高。
畢竟從科技行業的曆史來看,每一波終端變革的浪潮里,最後能活下來的頭部品牌都屈指可數。
就像功能機時代品牌百花齊放,幾百家廠商廝殺,智能手機時代只剩寥寥幾家;智能手錶剛興起時玩家眾多,現在市場份額也集中到了少數頭部廠商手裡。
落到智能 AR 眼鏡賽道,新產品的市場接受度、消費者的付費意願、場景的滲透速度,全都是不確定的門檻,想要跑出來,要解決的要素極多,難度很高。
此時,相比押注終端的高風險,上遊核心器件賽道反而是確定性更高的選擇。
也就是大家常說的“淘金熱里賣鏟子”,當年美國西部淘金熱,真正賺得盆滿缽滿的,不是冒著風險淘金的礦工,而是賣牛仔褲、賣鏟子、賣水的商人。
對智能AR眼鏡來說,成本占比30%-40%的顯示模塊尤為重要。
但顯示模塊的門檻也極高,不是隨便哪家公司都能做的。
一款能打、能跑量的 AR 光機,至少要跨過三道關。
國內激光顯示企業光峰科技推出的蜻蜓C1雙目全彩光機,就是很典型的樣本,從中也能看出頭部上遊廠商的核心競爭力到底在哪。
一、技術壁壘:從1到100的能力
目前,智能AR眼鏡行業最需要的,是讓智能AR眼鏡從1到100的能力。
就像是中國航天在火箭回收上路徑,在別人都沿著“筷子夾火箭”的路線深耕的時候,我們走出了網式回收的技術路徑,這樣既減少了起落架的成本和重量,也降低了火箭姿態控製的難度。
說白了,現在的需求,是要讓整個產品線的效率更高、成本更低,讓技術路線變得更容易實現。
這看似沒有從0到1的難度大,但實際上,在成熟的產業框架里找到最優解,需要對用戶需求、供應鏈能力、成本結構有極深的理解,還要有足夠的技術實力把想法落地,難度一點都不亞於從零到一的發明。
蜻蜓C1光機也是這樣的產品,他們首創了“LCOS + 一拖二”的光路架構,用一枚光機同時驅動左右雙目顯示。
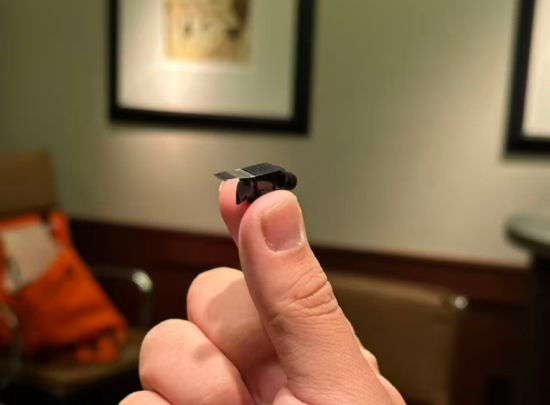
簡單來說,就是用一個光源、一套核心光學結構,通過特殊的分光設計,把畫面均勻地分到左右兩個目鏡裡。
這樣一來,不僅省掉了一套光機的成本和重量,讓整體體積更小、更輕量化;還從根源上解決了左右眼顯示不一致的問題,色彩、亮度天然同步,顯示效果更均勻,佩戴舒適度也更高。
當然,正如我們上面所說這事不是誰都能做的,蜻蜓C1光機也不是突然之間冒出來的點子,而是在產業中沉澱的產物。
二、產業沉澱:上遊拚的是長期積累的硬功夫
上遊器件和 C 端產品不同,C 端產品有時候靠一個好創意、一波好營銷就能爆火。
但光機這種核心部件,拚的是硬功夫,沒有十年八年的光學積累,很難做出能穩定批量出貨的產品。
光峰科技本身在激光顯示領域深耕了十幾年,從影院放映設備到家庭娛樂,從工程投影到車載顯示,在光源設計、光學調校、量產工藝上積累了大量專利和經驗。
AR 光機看似是新賽道,但底層的光學技術是相通的。
怎麼提升光效、怎麼控製色差、怎麼保證幾十萬件產品的一致性,這些能力都是過去十幾年一點點打磨出來的,不是靠短期砸錢就能快速追上的。
這也是光學行業的特點,所有的經驗都要靠時間和產品堆出來。
而這些積累,在行業日新月異的變化當中,又是不可或缺的能力。
三、迭代速度:要跟得上終端的節奏
消費電子行業迭代的速度非常快,特別是智能AR眼鏡這樣的新產品,需要快速迭代來滿足消費端日漸升高的閾值。
就拿新能源汽車行業來說,性能的提升是主要賣點,車企同一款車型一年迭代四五次都是常有的事。
這就需要產業的上遊能夠跟的上下遊的要求,比如動力電池行業,車企的續航要求每年提升,電池技術路線不斷迭代,不少廠商的產能剛建成,技術就已經落後,最後落後產能只能被淘汰。
AR光機也是同樣的邏輯,光峰的蜻蜓系列從最早的單目光機到雙目,從單色到全彩,從大體積到微型化,也就是在半年的時間裡面完成的,完全跟得上產業的發展節奏。
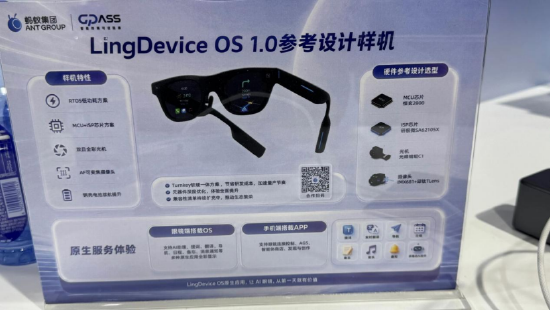
也正是因為這種持續迭代的能力,在今年的WAIC螞蟻集團的展台上我們可以看到,蜻蜓C1光機的一拖二全彩光波導顯示方案,已經成為螞蟻集團最新產品的賣點之一。
所以,對上遊廠商來說,能持續跟上甚至引領行業迭代,才是長期生存的核心能力。
綜合來看,這些能夠拿的出過硬的產品,在行業中深耕的企業,無疑會在智能AR眼鏡的浪潮中獲益。
當然,AR產業鏈的上遊機會不止光機,光波導鏡片、專用芯片、微型傳感器、AR 操作系統等環節,都有很高的技術壁壘,用顯示模塊相同的邏輯,也能夠篩選出很多優質的玩家。
寫在最後:
回望消費電子的產業變遷史,每一代計算平台的更替,都會誕生新的行業巨頭,也會重塑整條供應鏈的格局。
從 PC 到智能手機,中國產業鏈從最初的低端組裝,一步步走到了上遊核心器件的舞台中央,積累了全世界最完善的消費電子製造體系。
今天的 AR 眼鏡,正站在大規模普及的前夜。
對整個中國科技產業來說,這既是全新的機會,也是實實在在的考驗。
希望整條產業鏈都能跟上節奏,把過去在手機時代積累的優勢延續下去,在 AR 時代走得更穩、更遠。
聲明:本文所引用信息均來源於公司法定披露文件及已公開資料,作者不對其完整性與時效性做任何保證。股市投資有風險,請務必謹慎。文中內容僅為評論性觀點,不構成任何投資建議,是否參與投資,煩請您自行判斷、自擔風險。