AI眼鏡狂飆的2026:大廠下場,誰在“賣鏟子”?
2026年上半年的消費科技圈,智能AR眼鏡無疑是熱度最高的賽道。
全球眼鏡巨頭依視路陸遜梯卡(EssilorLuxottica)7月28日發佈的最新財報印證了這一趨勢——2026年第二季度,公司AI眼鏡業務收入幾乎實現翻倍增長。。
不過,該集團並未對外披露二季度AI眼鏡的具體出貨數量。董事長兼首席執行官Francesco Milleri與副首席執行官Paul du Saillant在聲明中表示,該品類增長主要由Ray-Ban與Oakley兩大品牌驅動。事實上,依視路陸遜梯卡2025年全年已售出超過700萬副Ray-Ban和Oakley Meta眼鏡,這一數字是2023年和2024年總和的三倍多。
據媒體觀察,Meta AI智能眼鏡上半年顯著擴大了銷售區域,除北美、歐洲等核心市場外,已拓展至日本、新加坡、阿聯酋等新市場。同時,Meta還推出了專門面向近視用戶的Ray-Ban Meta Optical版本,推出後市場反響熱烈。
中國市場的表現同樣搶眼。Omdia數據顯示,2026年上半年中國智能眼鏡市場零售量達101.2萬台,同比增長106%。截至6月30日,國內市場已發佈的智能眼鏡全品類產品超過70款,其中具備虛實疊加顯示能力的“AI+AR”與純AR眼鏡達31款,幾乎每個月都有3-5款新品亮相。
大廠集體按下“加速鍵”
更值得關注的是,過去一直按兵不動的重量級玩家們,幾乎在同一時間集體入場。
主機大廠方面,華為已發佈僅35.5克的智能眼鏡產品,重量甚至比深耕多年的Meta更輕;蘋果則獲得了AR眼鏡光學橋專利,產品可在彎曲、跌落、受熱後自動校準顯示對齊。互聯網大廠同樣不甘落後——天眼查APP顯示,握有社交與內容生態的騰訊以及深耕本地生活服務的美團,都參與了逸文科技1.5億美元的B輪融資。
為什麼偏偏是2026年?答案在於曾經製約AR眼鏡普及的兩道核心門檻正在被逐一補齊。
第一道是硬件門檻。據Counterpoint Research發佈的供應鏈報告,2025年入門級AR智能眼鏡的BOM成本較2023年下降了42%。過去動輒上萬元的高端AR眼鏡,同配置產品價格已降至3000元以內,部分廠商入門款產品甚至做到千元以內。算力芯片層面,高通驍龍AR系列芯片已完成多代迭代,紫光展銳、地平線等國內廠商也推出了專門針對AR眼鏡的芯片。
第二道是軟件門檻。基於大語言模型和多模態大模型的交互正在重構智能眼鏡的調用方式。阿里千問的眼鏡不僅支持實時交互、高清拍攝、AI翻譯等標配場景,在阿里生態內還能完成點外賣、訂酒店、打車等“辦事”場景。軟硬兩端同時突破,讓這個賽道從“講故事”正式進入了“做實事”的階段。
上遊“賣鏟子”的確定性機會
終端品牌的機會固然巨大,但不確定性同樣極高。從功能機到智能手機的曆史反複證明,每一波終端變革中最終能活下來的頭部品牌都屈指可數。
相比之下,上遊核心器件賽道反而是確定性更高的選擇——正如當年的西部淘金熱,真正賺得盆滿缽滿的往往是賣鏟子、賣牛仔褲的商人。
對智能AR眼鏡而言,成本占比30%-40%的顯示模塊尤為重要。但顯示模塊門檻極高,一款能打、能跑量的AR光機至少要跨過三道關。
國內激光顯示企業光峰科技推出的蜻蜓C1雙目全彩光機,提供了一個值得剖析的樣本。
首先是技術壁壘。蜻蜓C1首創了“LCOS + 一拖二”的光路架構,用一枚光機同時驅動左右雙目顯示。簡單來說,就是用一個光源、一套核心光學結構,通過特殊的分光設計把畫面均勻地分到兩個目鏡裡。這不僅省掉了一套光機的成本和重量,還從根源上解決了左右眼顯示不一致的問題。
其次是產業沉澱。光峰科技在激光技術領域深耕了十幾年,從影院放映設備到家庭娛樂,從工程投影到車載顯示,積累了大量的專利和經驗。AR光機看似是新賽道,但底層的光學技術是相通的——光效提升、色差控製、量產一致性,這些能力都是靠時間和產品一點點打磨出來的。
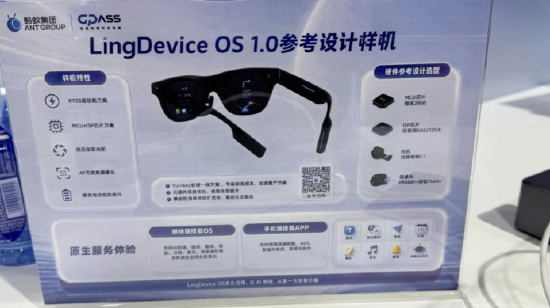
第三是迭代速度。光峰的蜻蜓系列從最早的單目光機到雙目,從單色到全彩,從大體積到微型化,僅用了半年時間。在今年WAIC螞蟻集團的展台上,蜻蜓C1光機的“一拖二”全彩光波導顯示方案已成為螞蟻集團最新產品的賣點之一。
寫在最後
回望消費電子的產業變遷史,每一代計算平台的更替都會誕生新的行業巨頭,也會重塑整條供應鏈的格局。從PC到智能手機,中國產業鏈從低端組裝一步步走到上遊核心器件的舞台中央。
今天的AR眼鏡正站在大規模普及的前夜。對整個中國科技產業而言,這既是機會,也是考驗。