「利潤暴跌94%,老闆還在談理想?」影石劉靖康讓676名骨幹陷入兩難
“最理想的相機應該是忘記相機的存在,應該是無感的。”
8月初,影石創新創始人劉靖康在全景十週年用戶交流會的舞台上,描繪了一幅影像產業的未來。在他的敘事里,這是“賣硬件被內存漲價割掉的利潤,通過雲服務構建商業閉環來對衝”的優雅解法。
半個月後,影石交出的2026年半年報讓這條路看起來更加遙遠了。
財報顯示,影石上半年歸母淨利潤僅3040.73萬元,同比暴跌94.15%;扣非淨利潤-1533.92萬元,由盈轉虧。
同時,被劉靖康定義為“十年之作”的 X6,上市不到三週,爭議已從四面八方湧來。有用戶表示,其核心賣點AI導演在實測中“表現拉胯,並不智能”;也有部分用戶吐槽,“說好的首發500G雲空間權益難以領取,存在殺熟行為。”此外,機身發燙、內存不夠、續航不足更是長久以來存在的爭議。
更急迫的是股權激勵計劃,去年10月20日,影石以148.92元/股的價格,向676名骨幹員工授予95.15萬股限制性股票。今年10月20日,676名員工可按上述價格繳款和登記過戶。但目前影石的股價已跌到113.28元/股。“一個多月大概率漲不到148元了”,員工們稱,股權激勵已淪為笑柄,“還沒普通投資者便宜?何談激勵!”甚至有員工不解,“利潤都快跌沒了,老闆還在舞台上談理想?”
“沒有宣傳得那麼好”
“X6的AI剪輯效果其實沒有宣傳得那麼好,和手機的一鍵成片幾乎沒區別。”購買過X6的白女士如是說。起初,她購買這款產品的絕大原因便是自動剪輯功能。不過,實測下來,她發現這個功能無法滿足預期。
據瞭解,X6的自動剪輯發生在其充電待機階段,需要在電量充到80%以上才能使用。在她的使用中,發現這款功能會捕捉許多空鏡頭、無效畫面進去,“抓取視頻高光時刻要看概率和個人的拍攝手法。”
而真正被部分用戶認可的AI剪輯服務,並不包括在3999元的購機款里。
此前,劉靖康在十週年用戶交流會上親口披露,影石推出的“時刻 Pro”雲端AI剪輯服務收費標準為6元/條。加上Insta360 +雲服務首年訂閱免費、之後年費399元,想要完整體驗“零剪輯”,用戶需要在購機之外持續付費。
值得一提的是,X6的AI導演功能在剛發佈時還不能適配所有機型,有華為用戶在社交媒體上反映,這項功能在上市之初並不適配鴻蒙系統,卓易通也不支持,“買了之後才知道不適配,只能退掉。”
《BUG》欄目就此詢問影石客服,客服表示X6已經在陸續做鴻蒙系統的兼容工作,“但具體兼容情況要取決於鴻蒙系統的版本。”
有趣的是,近日大疆DJI Mimo已完成鴻蒙端開發,並正式上線華為應用市場。大疆稱,此款App為“專為鴻蒙打造”。

此外,X6的首發權益也玩起了“文字遊戲”。在官方小程序中,影石標註首發購機可以享受1年500GB的免費雲空間。但是在社交平台上,卻有部分用戶反映無法領取。“被坑的都是老用戶”,有用戶反饋到客服才知道,領取這個免費雲空間需要新用戶賬號,“而且這個贈送服務只能通過官方商城購買才能贈送,線下購買並沒有這個權益,還需要再登記找客服,和客服理論才能領到。”
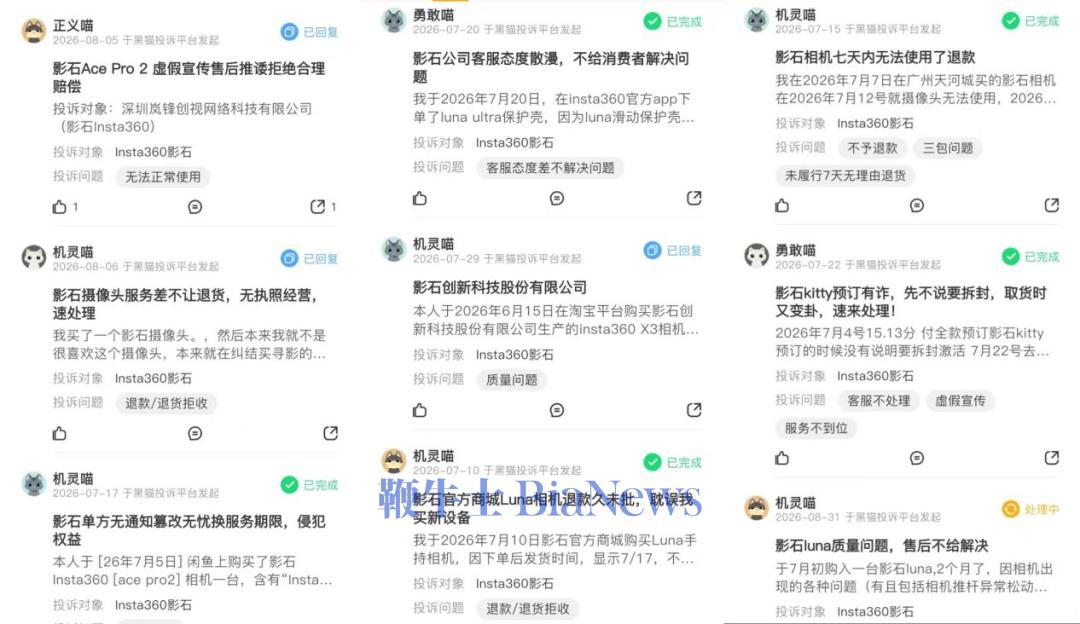
《BUG》欄目在黑貓平台上看到,搜索“影石”相關詞條,已有近1700條投訴,其中,質量問題、售後難處理、產品存在瑕疵或無法正常使用等問題頻發。
賺的錢,都虧哪兒了?
影石的這份財報的冷淡,與其銷售情況的火爆形成了鮮明反差。
在《BUG》欄目的實地走訪中,發現週末時影石線下門店的人流量並不少,據店員介紹,在Luna Ultra剛出的時候,還需要在門店排隊留號購買,X6剛上線的時候賣得也很好。“節假日有很多人來線下門店體驗,因為現在線上和線下的價格相同,所以很多顧客試完覺得合適就會直接購買。”
不過,在這樣“不愁賣”的情況下,影石還是交出了一份增收不增利的業績報告。
財報顯示,上半年影石營收 55.17 億,同比增長 50.29%,但歸母淨利潤卻只有3040萬,同比暴跌94.15%。
錢都去哪了?從影石的費用端便可知道原因:上半年,影石的銷售費用達10.17億元,同比增長61.96%;管理費用2.49億元,同比增長86.74%;研發費用10.07億元,同比增長79.26%;財務費用更是從去年同期的236萬暴增到7744萬元,增長了31倍。
四項費用全面“跑贏”營收,影石便陷入了賣得越多,但花得更快的尷尬處境。

對此,影石的解釋是公司正在主動加大戰略研發投入及市場開拓,所以相關費用有所增加,同時,存儲元器件漲價、影像行業市場競爭加劇,公司毛利率有所下降。
誠然,這一年來,存儲芯片陷入高頻持續漲價的趨勢,這給影石帶來了不容小覷的成本壓力。瑞銀2026年的研報測算,存儲芯片占影石相機物料成本的比重,已從本輪漲價前的約5%飆升至約20%。
存儲芯片的飆漲也為影石的存貨帶來了一定風險。仔細來看,其期末存貨62.12億,同比翻倍,占總資產比例從26% 飆升至44%。其中原材料從1.45億暴增至14.46億——主要是高位囤入的存儲芯片,全公司賬面存儲芯片餘額達17.48億。
但可惜的是,上半年芯片漲價讓原材料幾乎沒有跌價壓力,真正跌價的是成品:庫存商品跌價準備從6082萬元增長至1.05億。“成本漲、售價跌”的剪刀差,造成了毛利的下跌。而17.48億高位囤入的芯片,一旦存儲週期反轉,將成為懸在利潤上的達摩克利斯之劍。
值得注意的是,影石在本期首次將部分研發支出資本化。
所謂研發支出資本化,簡單來說就是把原本當期計入成本、直接減少利潤的研發投入,轉為“無形資產”,在未來多年內分期攤銷。據測算,財報中影石將2933萬元芯片定製開發從當期研發費用中剝離,計入了資產負債表。雖然2933萬相對於10億研發費用占比不到3%,但其本身也是一個信號。
哈爾濱工業大學燕基空間智能民生研究中心主任何基永認為,影石的這種做法有著“粉飾當期報表”的動機。“這樣做的好處是當期利潤會變得好看,報表上資產增加、費用減少。但壞處是虛增了當期利潤和資產,掩蓋了真實盈利能力,而且未來每年都要攤銷,壓製後續年度的利潤。如果資本化的項目最終失敗,必須計提巨額減值,一次性擊穿利潤。”
股權激勵淪為笑柄
另一項容易被忽略的成本,是股權激勵的攤銷。
這筆攤銷來自去年10月的一份股權激勵計劃。2025年10月20日,影石以148.92元/股的價格,向676名骨幹員工授予95.15萬股限制性股票,覆蓋當時員工總數的約兩成。當時公司股價還在300元左右,148.92元的授予價相當於打了5折,被看作是綁定人才的“金手銬”。
但不到一年,情況變了。截至9月2日收盤,影石股價只有113.28元/股,比148.92元的授予價還低。也就是說,員工還沒掏錢認購,賬面已經浮虧了。彼時,員工要做出選擇,是否用高於股市價格的錢來認購,但同時這也失去了股權激勵的意義,對於許多以“薪資換股權”的員工來說,股權激勵承載著其對於財富的預期,但目前來看,這份預期難以兌現。
按照計劃,這批股票分兩期歸屬,每期50%。第一個歸屬期從2026年10月20日開始,距今不到兩個月。屆時,676名員工需考慮是否要自己掏錢,按148.92元/股的價格認購第一期股票。但如果按當前113.28元的市價算,人均第一期歸屬約700股來計算,認購當天每股就浮虧約35.6元,人均賬面浮虧約2.5萬元。
更值得玩味的是考核設計。這份激勵的業績條件只看營業收入增長率,完全不看淨利潤。2026年營收比2024年增長50%(即不低於83.61億元),就能滿足第二期歸屬條件。上半年影石營收已經做到55.17億,全年達標問題不大,但與此同時,影石的淨利卻在持續流血。客觀來看,為了衝營收而降價、鋪渠道、打廣告,也恰恰是影石利潤失血的原因。
實際上,劉靖康並非沒有意識到問題。
5月業績說明會上,他承認“感受到一定經營壓力”,同時承諾雲台相機、領夾麥克風、全景無人機三大新品類“未來一年內上市”將改善利潤。
2025年底,影石高調發佈影翎A1,發售價7999元起,官方宣稱影翎A1是首款將360°全景影像、沉浸式飛行視角與體感操控整合於同一系統的無人機。但是,這款無人機上市便被媒體報導稱銷售遇冷,官方稱影翎中國區48小時僅賣了3000多萬元,但有業內測算銷量在3000—4000台。
更大的壓力來自大疆。3月26日,大疆正式發佈了旗下首款全景旗艦無人機DJI Avata 360,起售價僅2788元,與影翎A1的價格形成鮮明對比。
而在這種壓力下,影石的這份財報顯示,涉及該業務的四家子公司合計虧損約3.7億元,其中主要運營實體深圳影翎科技上半年淨虧損達2.9億元。
對此,長期關注電子產業的分析師梁振鵬認為,影石的第二曲線尚在探索期,“成功的關鍵在於能否在細分賽道上形成獨占性生態。”在他的觀點中,如果影石不能快速找到“高毛利軟件+硬件”的閉環,這條路可能走不通,或需要較長時間。
值得一提的是,此前影石與大疆的專利糾紛,也在半年報中有所呈現:影石上半年管理費用中的中介機構服務費由1454.57萬元增至3855.40萬元,但公司未披露其中與訴訟相關的具體金額。影石與大疆的訴訟仍在推進,8月3日,深圳中院受理的一起案件開庭,目前尚未披露判決結果。(轉載自新浪科技)