大咖研習社 | 國泰基金彭淩誌:2026年下半年科技投資展望
回顧剛剛過去的7月,全球科技板塊經曆了一輪劇烈的調整,市場情緒一度出現波動。但在波動背後,一個關鍵問題值得我們深思:當擁擠度與杠杆被出清,支撐科技長牛的核心邏輯是否發生了根本性逆轉?全球AI的產業趨勢究竟是“中途休整”,還是“拐點已至”?
帶著這一疑問,在“山河向遠,天朗雲闊”國泰基金2026年中期策略會上,國泰基金基金經理彭淩誌分享了對2026年下半年科技板塊的投資展望。
彭淩誌認為,7月份科技板塊的調整是交易層面去杠杆與去擁擠度過程。放眼全球,AI行業的景氣度以及公司的基本面並未發生實質性變化,北美雲服務廠商的季報普遍對未來的科技投入給出了樂觀展望。站在當前時點,科技的調整已基本告一段落,AI板塊的估值也回到了相對合理的水平,對於2026年下半年的AI科技投資可以持積極態度,重點關注半導體設備材料零部件、國產算力以及海外算力產業鏈三大方向。
半導體:
AI重塑存儲週期,設備材料迎來“黃金時代”
半導體設備、材料與零部件板塊的核心邏輯在於AI驅動的存儲芯片超級週期。
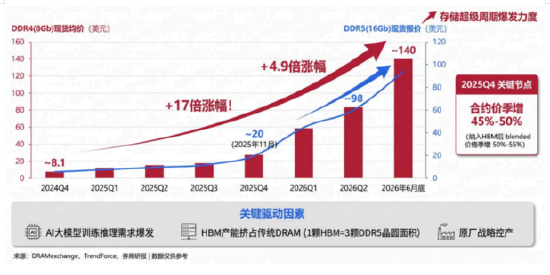
AI大模型的爆髮式增長,催生了海量的數據處理需求。與傳統服務器相比,AI服務器對DRAM、NAND和HDM的消耗呈現指數級的提升。這種結構性需求轉變,疊加海外三大原廠商資本開支謹慎且產能向高利潤的HBM/DDR5傾斜,導致傳統存儲產能受到嚴重擠壓,由此開啟了一輪史詩級的漲價週期。例如DDR4(8Gb)的現貨均價從2024年Q4的8.1美元飆升至2026年6月底的140美元,漲幅超17倍;DDR5(16Gb)的現貨均價自2025年11月的20美元快速上漲至2026年Q2的98美元,漲幅接近5倍。更重要的是,由於晶圓廠擴產週期長,這種供給緊張局面預計在2028年前難以根本性緩解。
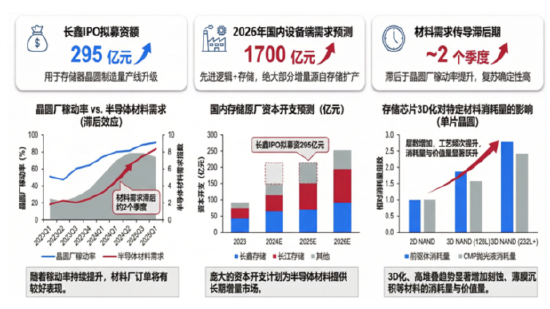
中國存儲產業鏈正迎來加速國產化的關鍵曆史窗口。目前,中國的存儲需求占全球約1/3,但自給率不足10%。在海外供給剛性、國內龐大需求以及地緣政治多重催化下,以“兩長”為代表的本土企業技術不斷突破,正開啟一輪規模宏大的擴產計劃。彭淩誌預計,未來五年國內存儲產能將有數倍的提升空間,這將直接拉動上遊半導體設備、材料、零部件的需求進入超級景氣週期。
設備端:
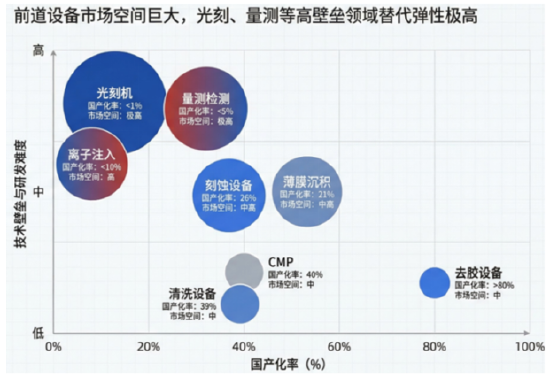
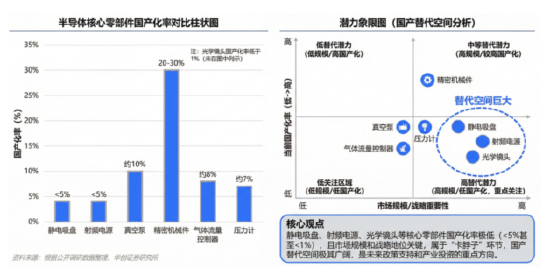
彭淩誌優選價值量大且國產化率低的環節,如刻蝕設備、薄膜沉積、量檢測設備等。這些領域不僅將充分受益於全球存儲擴產的資本開支浪潮,更因其極低的國產化率(如量檢測不足5%),擁有巨大的國產替代空間,是未來超額收益的重要來源。
 數據來源:Wind,國泰基金整理,數據截至:2026年6月30日
材料端:
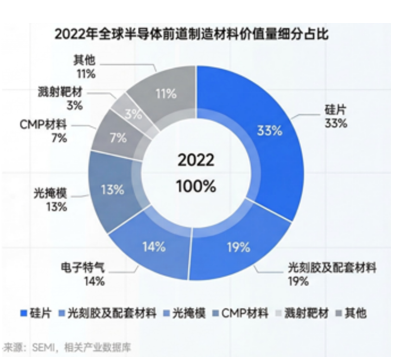
邏輯與“賣水”類似,隨著產能建成、稼動率提升,電子氣體、CMP材料、靶材、光刻膠等環節將迎來“量價齊升”的黃金髮展期。
數據來源:Wind,國泰基金整理,數據截至:2026年6月30日。文中提及個股僅供產業論證參考,不作為投資方向,不構成投資建議或承諾。相關預測僅供參考,不構成投資建議或承諾。
半導體零部件:
則因處於整個產業鏈的最上遊,且擴產週期長、重資產屬性明顯,在海外供應交期延長、國產替代迫在眉睫的背景下,其戰略價值和業績彈性尤為突出。
 風險提示:相關預測僅供參考,不構成投資建議或承諾
國產算力:
從“主題博弈”到“業績兌現”,爆髮式增長拐點確立
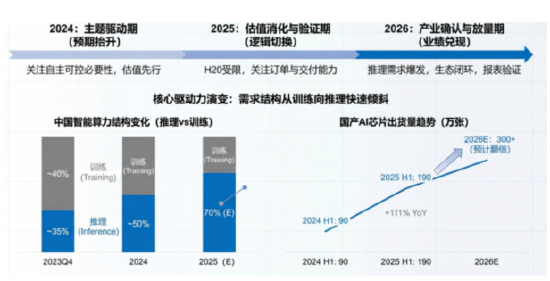
彭淩誌同樣看好國產算力的投資機會,其核心驅動力是國內AI推理需求的指數級爆發。
大模型正從訓練競賽轉向推理應用落地,國內日均Token消費量呈現爆髮式增長。以DeepSeek為代表的國產大模型,憑藉極高的性價比,正在加速普及,這反而帶來了“算力通脹”——成本下降刺激了需求的指數級增長,反而導致算力消耗激增。
當前,AI已成為大國科技競爭的製高點。美國財政部長貝森特明確提出控製全球算力的目標,這將倒逼中國必須加速算力基礎設施的自主可控。但現實是,國內四大互聯網廠商的資本開支僅為北美同行的十分之一左右,這一巨大差距意味著國內資本開支擁有顯著的上修空間。
今年以來,市場對國產算力的認知已發生根本性轉變,從過去的“主題博弈”轉向了“業績驗證”。頭部GPU公司的業績已開始爆髮式兌現,預付款大幅增長。隨著競爭焦點從單卡性能向系統集成和集群交付能力轉變,具備超節點服務器能力的頭部廠商競爭優勢將更加明顯。
 數據來源:Wind,國泰基金整理,數據截至:2026年6月30日。相關預測僅供參考,不構成投資建議或承諾。
海外算力:
商業閉環形成,中國供應鏈扮演關鍵角色
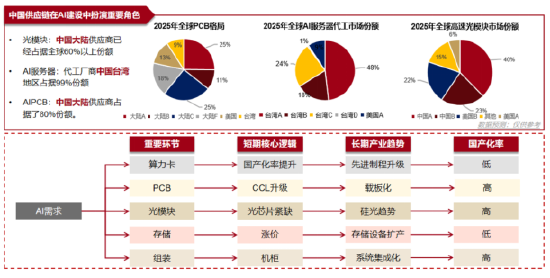
海外算力方面,彭淩誌持續看好光模塊、PCB等環節。北美四大雲廠商2026年資本開支已上修至超過7000億美元,同比增長超70%,其背後是AI商業閉環的形成——AI應用公司的收入呈現指數級增長,雲服務商的資本回報率(ROI)維持在較高水平。
在這輪巨大的資本開支浪潮中,中國供應鏈憑藉效率、成本和製造優勢扮演了不可替代的角色。全球光模塊約60%的產能、AI服務器PCB約80%的產能集中在中國大陸。儘管短期可能存在一些情緒擾動,但在全球AI產業鏈高度分工合作的今天,中國供應商的核心地位難以撼動,持續看好光模塊向1.6T/3.2T演進、PCB向更高層數、更高級別CCL材料升級帶來的量價齊升機遇。
 數據來源:Wind,國泰基金整理,數據截至:2026年6月30日
風險提示
觀點僅供參考,隨市場變化動態調整,不構成投資建議或承諾。市場有風險,投資需謹慎。