ETF日報:產業趨勢沒有變,全國內外雲廠商與互聯網平台都在提升基礎設施投入,可關注通信ETF
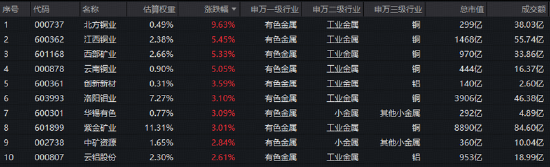
今日A股短期處於反彈後的平台震盪消化階段,上證指數收於3927.18點,僅微漲0.01%;深證成指表現更強,上漲0.45%;創業板指則成為今日領漲主力,上漲1.12%,而科創50表現平淡,基本持平。整體來看,深市明顯強於滬市,小盤成長風格相對占優。行業層面,上漲方向集中在通信、遊戲、煤炭和有色金屬等,其中通信領漲;消費、醫藥板塊有所回調。成交方面,滬深兩市總成交額約2.16萬億元,相比前一交易日縮量4100億,市場交投情緒清淡。全市場個股跌多漲少,上漲2398家,下跌2963家,市場賺錢效應整體平淡。
回顧本週市場,整體表現比較平淡,雖然總體上還是在延續上週風格切換後的修復,但修復的斜率放緩、波動加大,例如出現盤中跳水、內部輪動加快、成交沒有同步放大等現象。這意味著投資者短期體感會明顯分化,指數看起來沒有太差,但賺錢難度卻比較高,更依賴於是否踩中了風格與板塊的切換節奏。
在震盪修復背景下,資金從高擁擠主線向中小盤和多景氣支線的中報交易擴散,從寬基表現看,周內反複驗證了小盤風格相對占優這一特徵;從成交與回撤結構看,本週遠未到無差別上行的階段,更像是演繹縮量修復、輪動加快、交易向業績與景氣驗證回歸的過程,由於總量資金並未顯著擴容,一個方向短期上漲過快,就容易面臨兌現壓力,“強一天、歇一天”的節奏在本週格外明顯。
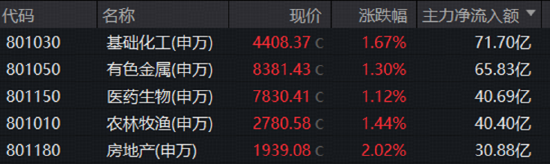
週一市場消費醫藥、順週期板塊表現占優,科技硬件板塊承壓,市場呈現明顯蹺蹺板效應,上漲家數居多,風格向中小盤擴散;週二受海外風險偏好回落影響,市場整體震盪走低,多數個股回調,貴金屬權益板塊出現大幅回調,市場資金在美國 CPI 數據落地前主動降杠杆;週三成長板塊迎來修復,通信光通信方向領漲,受益於海外企業財報超預期,產業鏈景氣度得到驗證,市場靜待美國通脹數據結果;週四行情受傳聞日本央行考慮9月或10月加息,市場午後承壓回落,資金分歧明顯加大,場內資金兌現意願提升,但創新藥產業鏈迎來顯著反彈,AI 製藥新敘事疊加 CXO 訂單、業績指引上調、地緣利空階段性出清多重催化,醫藥板塊成為場內強勢主線;週五板塊依舊維持結構性分化,成長板塊相對占優,通信板塊走出上行。寬基層面,小盤風格相對占優,中證1000 增強ETF(159679)或可適當關注,大盤權重表現相對平淡,行情普漲難度加大,更加考驗選股與配置能力。
海外方面,本週港股表現相比前期有所疲軟。資金面上看,雖然近期外資主被動資金有流入港股跡象,但仍以韓國市場的對衝盤等交易性資金為主,配置型資金還是沒有得到趨勢性流入。基本面也並沒有給出非常強的上修支撐,互聯網平台資本開支顯著提升導致自由現金流階段性轉負使得市場對基本面的拐點確認存在一定的的懷疑。疊加港股在前期反彈週期中已達到籌碼密集區形成較大阻力,短期的判斷或還是維持震盪消化蓄力的狀態,需關注海外流動性預期變化及國內基本面修復節奏對港股的傳導效應。
圖:港股近期資金流向情況 來源:EPFR,華泰證券研究所

本週科技板塊維持震盪反彈,通信板塊表現相對突出。科技板塊經曆 7 月一輪深度回調之後,部分細分賽道估值已經回到相對合理區間。光通信等方向的景氣度仍然得到財報驗證,Lumentum財報超預期,管理層釋放的信號顯示NPO方案正在獲得客戶認可,而中國在磷化銦等關鍵環節具備主動權,FCC禁令擔憂有所弱化。
產業趨勢沒有變,全球AI資本開支仍在上修,國內外雲廠商與互聯網平台都在提升基礎設施投入。但短期也可能會持續受到海外政策、宏觀數據擾動,雖然後半周走勢整體穩健,或技術上存在一定向上動能,但也要注意波動依舊偏大,建議以中性視角低位跟蹤,警惕黑天鵝事件衝擊。感興趣的投資者或可繼續關注通信ETF(515880)。
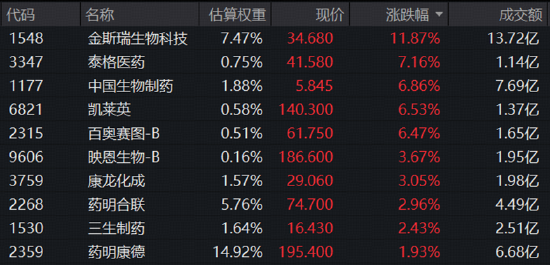
創新藥板塊全周呈現高彈性表現。近期驅動因素比較多,短期是AI 製藥的產業兌現,海外企業 Twist 發佈 26 Q3 財報,整體業績超出市場預期,DNA 合成、蛋白解決方案業務收入實現同比增長,可傳導至DNA 合成、蛋白製備、濕實驗、數據服務這類上遊 CRO 環節,再逐步傳導至創新藥端,縮短研發週期、加快產品上市節奏。
回顧過往市場,Tempus、薛定諤等 AI 醫藥標的也曾掀起行情,後續又被新的產業邏輯迭代。因此這一輪行情持續性還要看Twist訂單能否持續落地,也要警惕題材熱度退潮或帶來的回調風險。
但長期看,中報業績兌現還是核心支撐,CDMO龍頭大幅上調全年指引,持續經營業務收入增速由18%-22%上調至35%-39%,創新藥龍頭BD確認利潤扭虧/海外銷售放量的趨勢持續演繹,疊加1260H清單的地緣利空暫時出清,板塊或存在戴維斯雙擊機會。
感興趣的投資者或可關注20cm高彈性、70%+創新含量、臨床前CRO含量較高的科創創新藥ETF(589720),以及一鍵佈局港股創新藥+CXO龍頭的恒生生物科技ETF(520930),逢低分批佈局,謹慎追高。
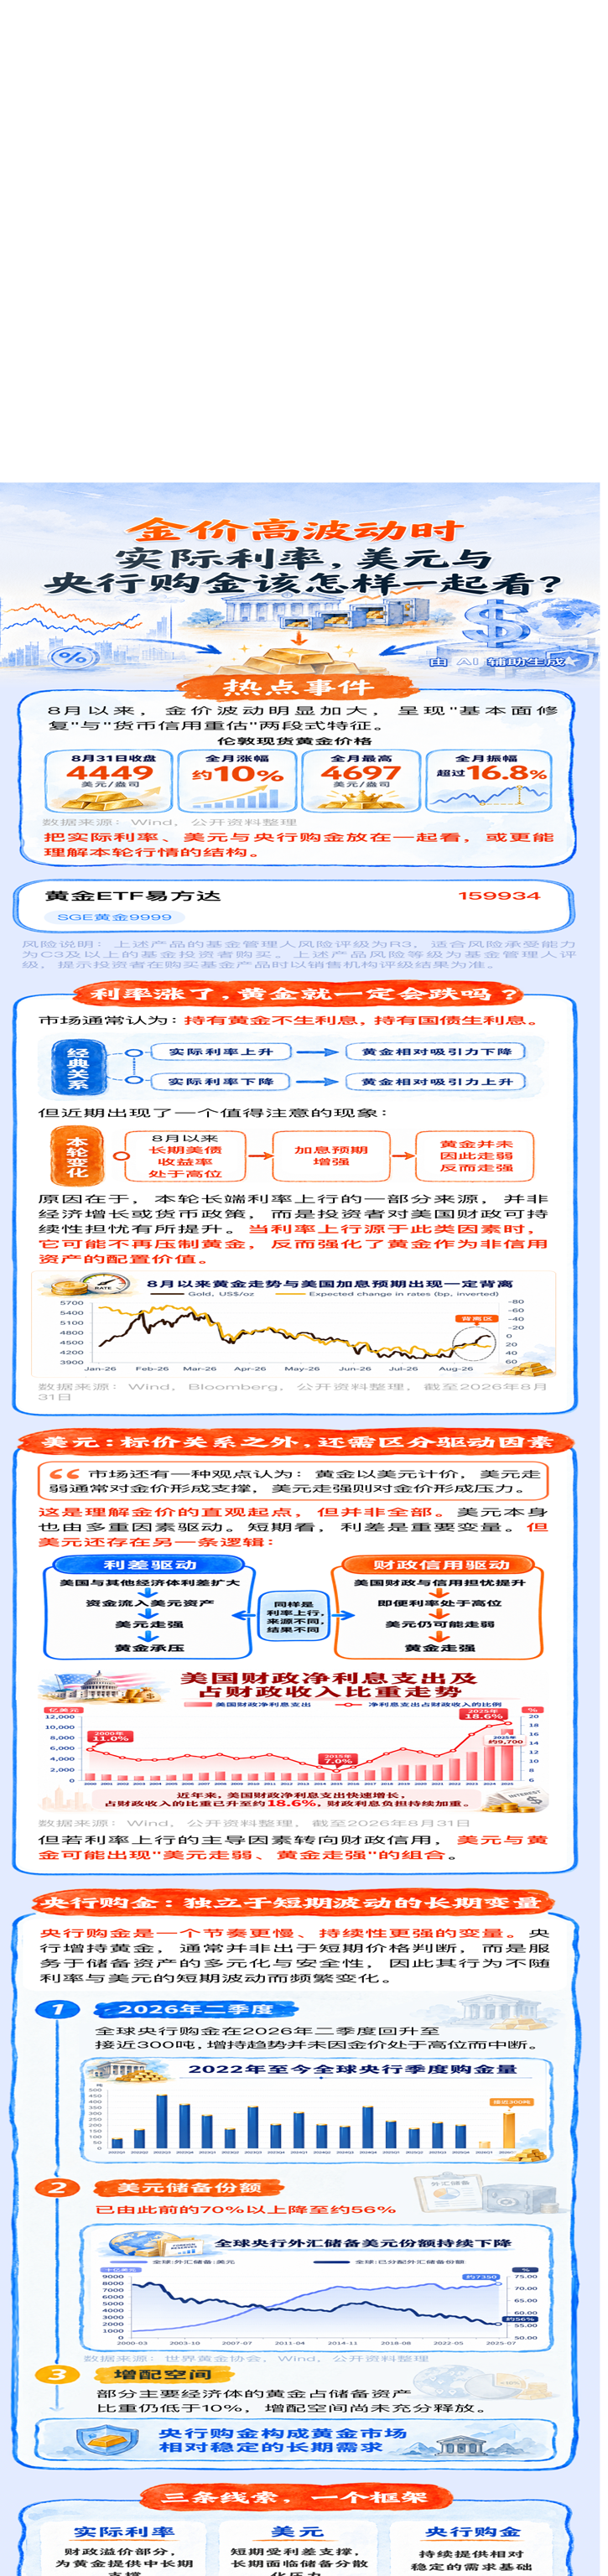
黃金或許是當前另一個值得關注的方向。從價格表現看,繼上週國際現貨黃金在4000美元/盎司關口較長時間支撐築底後迎來強勁反彈,單周漲幅創近七個月之最後,本週維持在4300-4500的反彈修復後的高位震盪,一定程度上是對走出階段性底部的進一步震盪確認。

圖:黃金走勢 數據來源:wind
本輪黃金反彈的核心驅動,主要來自美國弱就業數據後市場對加息預期的明顯修正。但黃金真正的中期支撐,並不只有利率預期,更在於央行持續購金與全球儲備結構再平衡。2026年4月以來,隨著金價回落,全球央行月度淨購金量快速回升,這意味著黃金在當前宏觀環境下,或許未必每次都會快速單邊上行,但一旦回調,配置型買盤更容易出現。2026年二季度全球央行淨購金約288.9噸,環比增長411%、同比增長62%;中國央行截至7月末黃金儲備為7608萬盎司,連續第21個月增持,韓國央行中長期擴大黃金外彙儲備占比、購買黃金為標的的ETF等事件,這也構成了黃金中長期紮實的底層支撐之一。
不過,黃金短期也面臨兩類擾動:第一,4400-4500美元附近本身是技術性和心理性阻力區,短線或容易反複;第二,美聯儲後續政策路徑、油價變化、經濟數據和地緣風險或仍可能讓黃金出現較大波動。但長期看財政赤字、地緣緊張及貨幣擔憂等中長期因素仍然支撐黃金需求,感興趣的投資者或可關注黃金ETF(518800),把握黃金中長期的配置價值。
風險提示:投資人應當充分瞭解基金定期定額投資和零存整取等儲蓄方式的區別。定期定額投資是引導投資人進行長期投資、平均投資成本的一種簡單易行的投資方式。但是定期定額投資並不能規避基金投資所固有的風險,不能保證投資人獲得收益,也不是替代儲蓄的等效理財方式。無論是股票ETF/LOF/分級基金,都是屬於較高預期風險和預期收益的證券投資基金品種,其預期收益及預期風險水平高於混合型基金、債券型基金和貨幣市場基金。基金資產投資於科創板和創業板股票,會面臨因投資標的、市場制度以及交易規則等差異帶來的特有風險,提請投資者注意。板塊/基金短期漲跌幅列示僅作為文章分析觀點之輔助材料,僅供參考,不構成對基金業績的保證。文中提及個股短期業績僅供參考,不構成股票推薦,也不構成對基金業績的預測和保證。以上觀點僅供參考,不構成投資建議或承諾。如需購買相關基金產品,請您關注投資者適當性管理相關規定、提前做好風險測評,並根據您自身的風險承受能力購買與之相匹配的風險等級的基金產品。基金有風險,投資需謹慎
特約作者:國泰基金