ETF日報:指數層面短期仍以震盪為主,結構性機會是市場的主要特徵
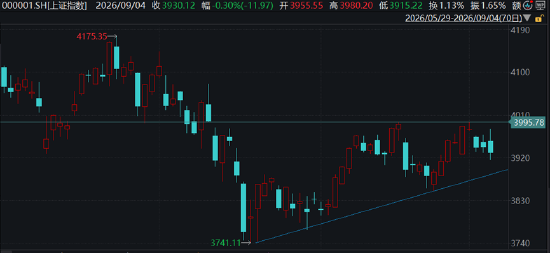
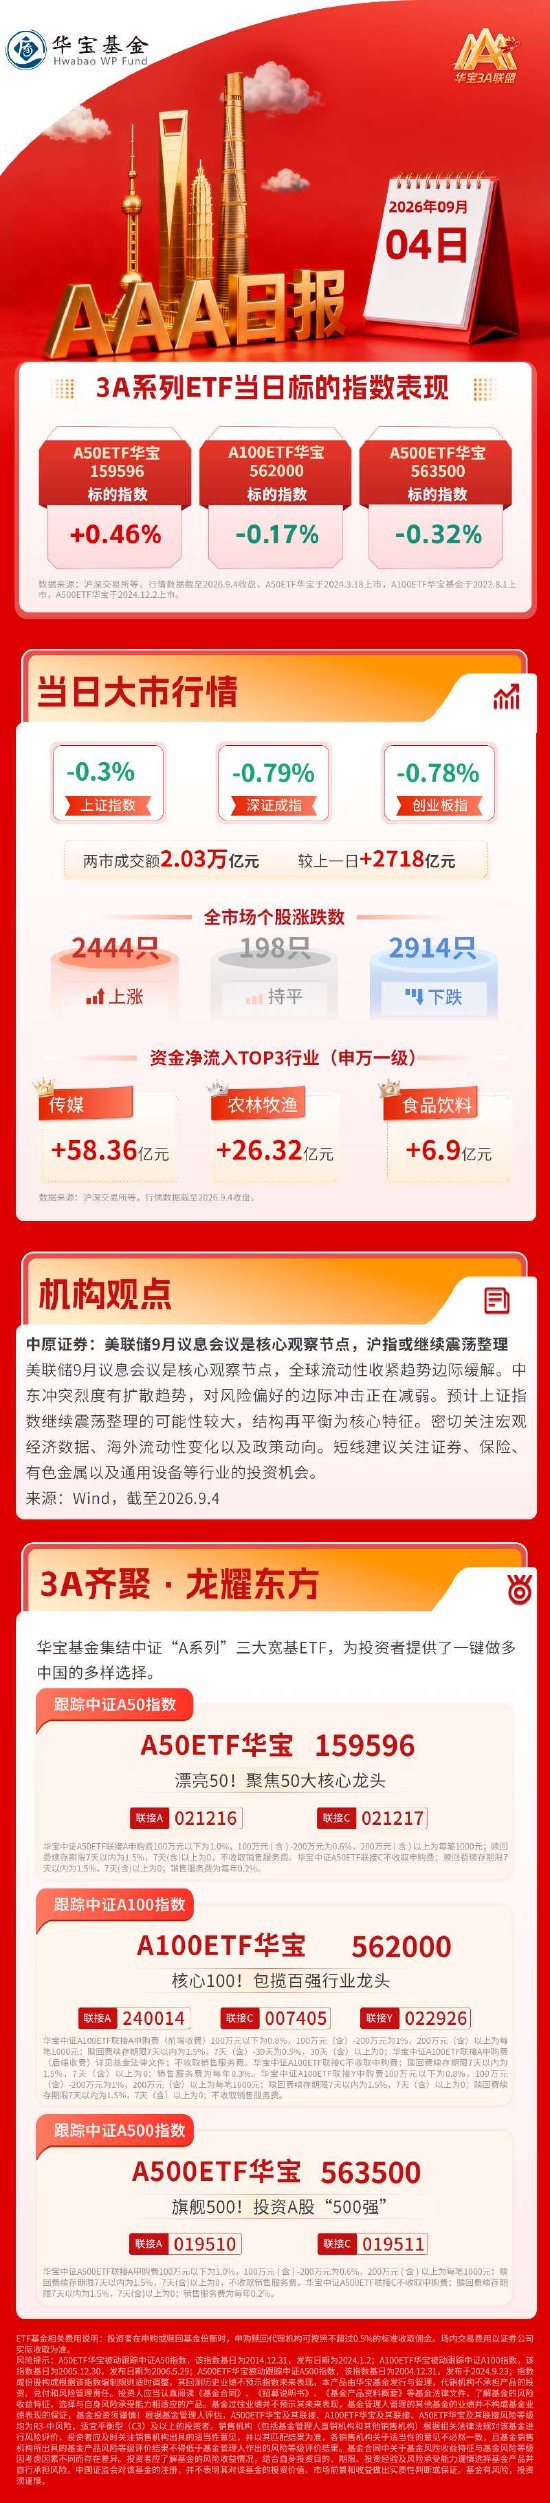
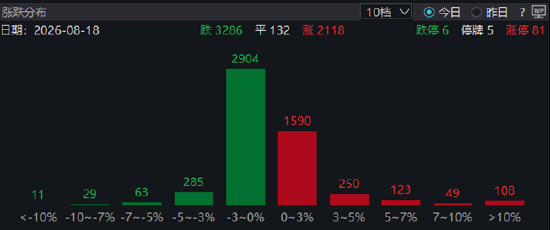
今日A股三大指數漲跌不一,上證指數早盤低開,但隨後震盪回升,盤中一度下探至3955.60點後觸底反彈,最終收報3990.3點,漲0.19%,走出了獨立行情。深證成指和創業板指承壓更為明顯,深證成指收報14622.5點,跌0.56%;創業板指收報3705.56點,跌0.92%。全市場3286只個股下跌,2118只上漲,風格上呈現“科技回調、防禦走強”的顯著分化格局。
兩市成交額小幅放量,全市場成交約2.40萬億元。 滬深兩市全日成交額約2.40萬億元,較上一交易日(約2.38萬億元)小幅放量約200億元,顯示市場交投活躍度維持高位。從分時走勢看,早盤開盤後半小時量能較大,隨後逐步回落,午後反彈過程中成交量溫和放大,說明場外資金雖追高意願不強,但低位承接力度尚可。從資金流向看,大科技板塊資金流出明顯,農業、石油石化等板塊獲得資金淨流入,資金從成長向防禦方向切換的特徵較為清晰。
(資料來源:Wind)
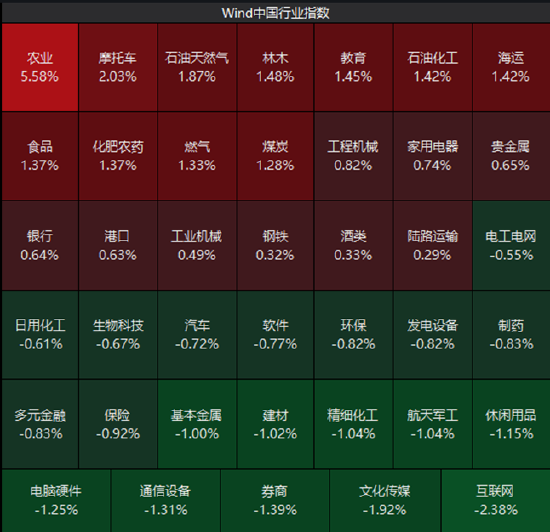
市場整體呈現“滬強深弱、防禦占優”格局,美聯儲加息預期反複及科技股獲利回吐是主要拖累。上證指數今日的韌性主要來自兩個支撐:一是權重板塊中石油石化、煤炭等能源股表現強勁,對指數形成了正向拉動;二是農業板塊的爆髮式上漲貢獻了較多的市場情緒。而深市和創業板受科技成長股拖累較重,CPO、雲計算、通信、影視院線、能源金屬、航天軍工等板塊集體下跌,前期積累的獲利盤集中兌現。
總的來看,指數層面短期仍以震盪為主,結構性機會是市場的主要特徵。
>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>
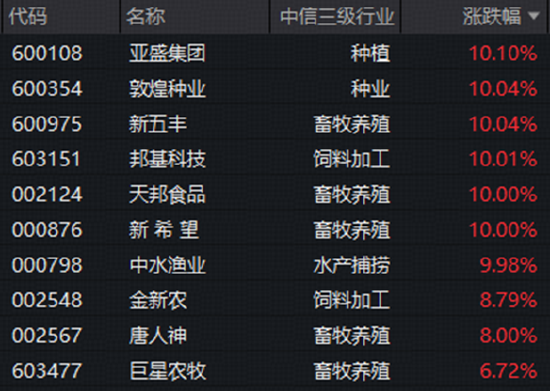
農業板塊:全線爆發,厄爾尼諾預期驅動主升浪。今日糧食ETF國泰(159033)漲超7.7%,養殖ETF國泰(159865)漲超2%
農業板塊今日領漲全市場,連續兩日大幅走強,糧食和養殖兩大賽道共振——糧食板塊受厄爾尼諾預期和摩根大通報告直接催化,養殖板塊則受益於糧價上行預期下的估值重估和政策收儲托底。
糧食板塊上漲的核心驅動在於厄爾尼諾預期強化。這是當前市場最核心的敘事邏輯。根據NOAA和CPC最新數據,8月已將超強厄爾尼諾發生概率上調至95%,峰值預計出現在2026年10月至12月,可能成為自1950年以來最強烈的厄爾尼諾事件。厄爾尼諾對全球農產品供給的衝擊路徑已相對清晰。美國玉米、大豆基本面邊際趨緊,USDA 8月報告下調單產預期,且最新作物優良率持續走低。摩根大通報告是今日行情的直接催化劑。 摩根大通在最新報告中預計,霍爾木茲海峽局勢擾動和潛在“超級厄爾尼諾”現象可能推高化肥和食品價格,這一報告直接引爆了市場對糧食板塊的做多情緒。中期來看,全球主要糧食品種庫消比普遍同比下降,供給安全墊有限,若後續主產區產量繼續下修,極端天氣對糧價的放大效應可能進一步顯現,糧食種植、種業及農業產業鏈的基本面支撐邏輯仍在。
養殖板塊同步受益,邏輯上與糧食板塊形成聯動。 糧食是飼料的主要原料,糧價上漲一方面意味著養殖成本上升,但同時也意味著豬價等畜禽產品價格有了更強的底部支撐。在過去兩年生豬產能持續去化的背景下,市場對豬價新一輪上行週期的預期逐步增強。此外,政策收儲持續托底,收儲助推豬價見底回升,養殖板塊的盈利預期正在改善。在風險偏好下降的背景下,養殖板塊作為剛需消費屬性較強的子行業,同樣受益於資金從成長向防禦的切換。後續需關注厄爾尼諾實際影響程度以及糧價、豬價等實際價格數據的走勢能否持續兌現市場預期。感興趣的投資者可關注糧食ETF國泰(159033)、養殖ETF國泰(159865)。
>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>
債市方面:全線上漲,超長端表現亮眼。
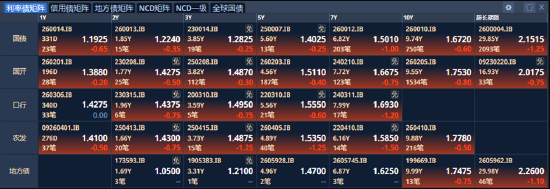
銀行間債市繼續升溫,國債期貨主力合約集體上揚並全線收漲,其中超長端表現尤為亮眼——30年期主力合約漲0.27%報116.460元,續創年內新高;10年期主力合約漲0.07%報109.600元,盤中一度觸及109.650元刷新曆史紀錄高點;5年期主力合約漲0.04%報106.650元,2年期主力合約漲0.03%報102.650元。
銀行間主要利率債收益率紛紛下行1BP左右,超長端表現尤其亮眼:30年期國債“26超長特別國債04”收益率下行1.25bp報2.1515%,10年期國債“26附息國債10”收益率下行0.6bp報1.672%向1.67%關口靠攏,10年期國開債“26國開05”收益率下行0.80bp報1.7530%。
(資料來源:DM)
驅動邏輯來自三方面共振:
一是弱基本面預期構成系統性利多。昨日公佈的7月經濟數據全面走弱,是今日債市走強的基本面核心催化。具體來看:7月規模以上工業增加值同比增長4.5%,較6月回落0.8個百分點;7月社會消費品零售總額同比增長0.6%,較6月回落0.4個百分點;1—7月全國固定資產投資同比下降6.7%,降幅較上半年擴大1.0個百分點;1—7月房地產開發投資同比下降19.2%,降幅較上半年繼續擴大1.2個百分點;7月城鎮調查失業率升至5.2%。一系列數據顯示,工業生產、消費、投資同步放緩,房地產調整仍在深化,內需修復斜率明顯偏緩,呈現“生產、消費、投資同步走弱”的特徵,且多項數據低於市場預期。這一基本面對債市整體構成支撐。
二是資金面寬鬆無虞。今日央行7天期逆回購操作量為零,同時開展4697億元隔夜逆回購操作,單日淨回籠958億元;但稅期走款下資金面依舊寬鬆,DR001加權平均利率停留於1.36%位置,DR007小幅下行並於1.37%附近震盪。央行連續常規逆回購零投放,但通過隔夜逆回購精準補水,創新工具精準補水下銀行體系流動性總量保持合理充裕。
三是風險偏好回落與機構配置力量強化。A股結構性調整、科技板塊獲利兌現,股債蹺蹺板效應下避險資金切向債市。同時,在債市資產荒背景下體現出市場配置力量的強勢,現券走出多頭行情。
總體來看,當前基本面偏弱、資金面寬鬆的格局對債市仍偏有利,但考慮到長端利率已處於曆史低位,進一步下行的空間可能有限,短期債市或以震盪為主,配置價值仍存。感興趣的投資者可關注十年國債ETF國泰(511260)。
風險提示:投資人應當充分瞭解基金定期定額投資和零存整取等儲蓄方式的區別。定期定額投資是引導投資人進行長期投資、平均投資成本的一種簡單易行的投資方式。但是定期定額投資並不能規避基金投資所固有的風險,不能保證投資人獲得收益,也不是替代儲蓄的等效理財方式。無論是股票ETF/LOF/分級基金,都是屬於較高預期風險和預期收益的證券投資基金品種,其預期收益及預期風險水平高於混合型基金、債券型基金和貨幣市場基金。基金資產投資於科創板和創業板股票,會面臨因投資標的、市場制度以及交易規則等差異帶來的特有風險,提請投資者注意。板塊/基金短期漲跌幅列示僅作為文章分析觀點之輔助材料,僅供參考,不構成對基金業績的保證。文中提及個股短期業績僅供參考,不構成股票推薦,也不構成對基金業績的預測和保證。以上觀點僅供參考,不構成投資建議或承諾。如需購買相關基金產品,請您關注投資者適當性管理相關規定、提前做好風險測評,並根據您自身的風險承受能力購買與之相匹配的風險等級的基金產品。基金有風險,投資需謹慎。