七年磨一劍!蘋果摺疊屏定檔週四!超薄玻璃+鉸鏈,果鏈龍頭卡位核心壁壘,或迎量價齊升超級週期
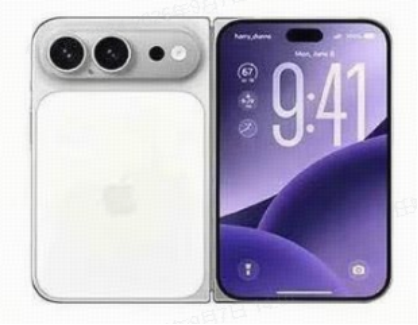
北京時間本週四(9月10日)淩晨1點,蘋果即將舉行秋季新品發佈會,首款摺疊屏iPhone有望正式亮相。
據供應鏈消息,該機型已進入量產階段,首年備貨目標約1000萬台,採用書本式橫向摺疊結構,搭載超薄柔性玻璃(UTG)與高精度鉸鏈系統。
蘋果入局摺疊屏,憑什麼被市場視為摺疊屏的“iPhone時刻”?這究竟是一次遲到七年的追趕,還是一場重新定義賽道的開場?摺疊屏市場的遊戲規則,會被蘋果改寫嗎?背後暗藏怎樣的投資機會?本文將進行詳細解讀。
【蘋果入局摺疊屏,意味著什麼?】
從小眾走向主流,蘋果入局重塑格局,摺疊屏市場迎來“蘋果時刻”!
隨著蘋果入局,全球摺疊屏競爭格局將迎來深刻重塑。CounterpointResearch預測,2026年全球摺疊屏智能手機出貨量將同比增長21%;三星市場份額預計從2025年的40%下滑至32%,蘋果入局首年有望佔據25%的市場份額,華為預計持有24%。
蘋果的核心武器並非單純硬件,而是iOS與iPadOS(手機和平板)生態無縫遷移的整合能力,把競爭焦點落到摺疊生態體驗上。
此前華為等國產廠商搶先佈局,已經在技術創新、高端商務賽道建立起自身優勢。而蘋果入局的核心影響,不只是瓜分銷量,更是爭奪摺疊屏旗艦的行業定義權與定價權。
這不是一場小規模試水。蘋果首年備貨1000萬部,直接向摺疊屏頭部位置發起挑戰。蘋果具備較強的品牌價值、生態和社交貨幣。在一項消費者調查中,超過六成的受訪者表示有意願購買摺疊屏iPhone。考慮到蘋果龐大的用戶基礎和品牌號召力,實際需求可能遠超預期。
【蘋果為何遲到七年入局摺疊屏?】
要理解蘋果為什麼“遲到”,需要先複盤摺疊屏行業七年發展。2019年2月三星發佈全球首款量產摺疊屏GalaxyFold,掀起行業變革,但樣機曝出屏幕隆起、閃屏、黑屏等大量故障,被迫推遲近五個月上市,三星高管事後坦言,產品並未準備充分。
Counterpoint數據顯示,全球摺疊屏出貨由2021年約900萬台增長至2023年約2270萬台,2024年增速驟降至不足3%,2026上半年同比下滑21.6%,小豎折更是大跌47%。Omdia拆解指出,橫向大摺疊(書本式)表現依舊穩健,佔據69%市場份額;行業困境在於缺少爆款。2026年5月華為闊摺疊新形態激活市場,橫摺疊市場拿下57%份額,將三星壓至18%。
蘋果遲到,不是做不了,而是在等。摺痕、生態、成本、柔性屏產能,每一項都沒到它認可的標準。蘋果一直在默默儲備技術:2014年收購MicroLED初創公司,2015年設立秘密實驗室,持續迭代研發。蘋果追求的不是“能否造出摺疊屏”,而是“做出更優的產品”。
更深一層,是生態。小豎折崩掉,因為合上只是多塊小屏、展開仍是直板體驗,用戶找不到多花一倍錢的理由。而橫向大摺疊(書本式)展開就是小平板——蘋果等的,是iPad應用生態足夠成熟、2nm芯片與自研基帶全部到位的那一天。
所以,蘋果不是在跟三星、華為比誰先出,而是在等“摺疊屏=平板+手機”這個等式成立。華為闊摺疊反超三星也說明:摺疊屏的勝負手,已從屏幕轉向結構創新——這恰好是蘋果最擅長的戰場。
 (圖片來源於網絡)
【蘋果摺疊屏手機,如何利好果鏈個股?】
摺疊屏手機的成本增量,主要落在“能彎的屏幕”和“能彎還合得上的鉸鏈”兩大核心環節,而中國果鏈企業在這兩個領域已佔據關鍵位置。
超薄柔性玻璃(UTG)方面,藍思科技是蘋果摺疊屏iPhone的UTG核心供應商,供應份額約占總量的70%,量產良率已達95%以上,遠超行業平均。
鉸鏈系統是成本增幅最大的環節,需承受超10萬次摺疊,對材料強度與精度要求極高。領益智造產品矩陣最完整,向蘋果供應不鏽鋼、鈦合金、碳纖維材質支撐件與鉸鏈模組,超薄鈦合金摺疊支撐件已量產出貨。
整機組裝上,工業富聯是蘋果摺疊屏iPhone獨家組裝廠,深圳、鄭州已設專門生產線,2026年Q4啟動大規模量產;立訊精密同樣參與了摺疊屏產品的研發與試產,提供精密組裝及結構件,並且正在研發鉸鏈技術,擬後續切入。
柔性電路板領域,鵬鼎控股作為全球PCB龍頭,其動態彎折FPC技術已切入摺疊屏核心供應鏈;東山精密同樣為蘋果提供摺疊屏手機FPC柔性電路板及天線模組等核心部件。
eSIM模組方面,環旭電子為獨家供應商,0.4毫米超薄SiP封裝良率高達99.95%。由於iPhoneFold僅推出eSIM版本、全面取消物理卡槽,環旭電子在這一領域的業務增長確定性較高。
顯示面板上,三星顯示暫為內屏獨家供應商,京東方A尚未進入首批名單,但隨著京東方A良率和認證進度的推進,有望在後續批次中打破三星的獨家供應格局。
從超薄柔性玻璃(UTG)到鉸鏈,從動態彎折FPC技術到整機,中國企業在蘋果摺疊屏供應鏈中的參與深度已超過以往任何一代iPhone。這既是過去十餘年果鏈企業技術積累的一次集中釋放,也是中國精密製造能力邁向高端的縮影。摺疊屏單機BOM成本(零件採購成本+組裝成本)約780美元,較iPhone Pro Max高68%,增量集中於柔性屏、鉸鏈、結構件、UTG玻璃與檢測環節,相關供應鏈企業正迎來價值重估窗口。
 (圖片來源於網絡)
【相關ETF】
電子ETF華寶(515260)及其聯接基金(A類:012550、C類:012551)薈聚電子板塊核心龍頭,多隻成份股躋身蘋果產業鏈。截至8月底,果鏈個股及其在標的指數(電子50指數)中的權重占比,分別為:兆易創新,4.51%;立訊精密,4.89%;東山精密,4.23%;京東方A,3.64%;工業富聯,4.28%;華工科技,1.75%;長電科技,1.81%;藍思科技,1.29%;鵬鼎控股,1.08%;領益智造,0.78%;歌爾股份,1.00%;環旭電子,0.32%。

產業鏈高景氣持續兌現,帶動板塊上市公司業績回暖,電子板塊迎來“業績喜報潮”。電子ETF華寶(515260)50只成份股已盡數披露2026年中報業績,其中,45家成份股實現盈利,從歸母淨利潤來看,工業富聯、江波龍分別實現歸母淨利潤237.40億元、105.77億元居於前列;從歸母淨利同比增速來看,江波龍歸母淨利同比增速高達715倍,佰維存儲、拓荊科技、兆易創新歸母淨利同比增速分別為33倍、13倍、11倍,合計15只成份股歸母淨利同比增速超1倍。

業績高增的背後,是貫穿全產業鏈的漲價潮。2026年,AI算力大規模擴產,引發核心產品供需緊張,電子板塊漲價潮沿產業鏈有序傳導,行業景氣共振。電子ETF華寶(515260)成份股覆蓋PCB、存儲芯片、半導體設備、先進封裝、玻璃基板、半導體矽片、MLCC等熱門概念,受益於AI算力擴產和板塊漲價行情。

來源:滬深交易所等,截至2026.9.8。
ETF費用說明:ETF不收取銷售服務費,申購贖回代理機構可按照不超過0.5%的標準收取佣金,其中包含證券交易所、登記機構等收取的相關費用。場內交易費用以證券公司實際收取為準。
聯接基金費用說明:華寶中證電子50ETF發起式聯接基金(A類)申購費率為申購金額200萬元(含)以上時1000元/筆,100萬元(含)~200萬元時0.6%,100萬元以下時1%;贖回費率為持有天數7日以下時1.5%,持有天數7日(含)~30天時0.1%,持有天數30日(含)以上時0%,不收取銷售服務費。華寶中證電子50ETF發起式聯接基金(C類)不收取申購費,贖回費率為持有天數7日以下時1.5%,持有天數7日(含)以上時0%;銷售服務費為0.2%。
風險提示:電子ETF華寶被動跟蹤中證電子50指數,該指數基日為2008.12.31,發佈於2009.7.22,指數成份股構成根據該指數編製規則適時調整,其回測曆史業績不預示指數未來表現。本文中提及的個股、指數成份股僅作展示,個股描述不作為任何形式的投資建議,也不代表管理人旗下任何基金的持倉信息和交易動向。基金管理人評估電子ETF華寶的風險等級為R3-中風險,適宜平衡型(C3)及以上的投資者,適當性匹配意見請以銷售機構為準。任何在本文出現的信息(包括但不限於個股、評論、預測、圖表、指標、理論、任何形式的表述等)均只作為參考,投資人須對任何自主決定的投資行為負責。另,本文中的任何觀點、分析及預測不構成對閱讀者任何形式的投資建議,亦不對因使用本文內容所引發的直接或間接損失負任何責任。基金投資有風險,基金的過往業績並不代表其未來表現,基金管理人管理的其他基金的業績並不構成基金業績表現的保證,基金投資須謹慎。