解碼重慶銀行五個發展“坐標” 一家西部城商行的突圍
2026年上半年,銀行業整體仍處在“低息差、慢增長”的週期中。全國商業銀行淨利潤同比微降0.57%,淨息差僅1.41%,不良貸款率雖穩中有降但結構性壓力不減。國有大行依靠低成本負債保持穩健,股份行和農商行利潤分別下降3.42%和12.56%。城商行板塊則成為少數亮點——淨利潤平均增長7.41%,淨息差環比回升2個基點至1.40%。
在這輪分化中,一家西部城商行的表現尤為值得關注。
2026年8月,重慶銀行發佈半年度報告:營業收入84.86億元,同比增長10.79%;淨利潤37.67億元,同比增長10.97%;歸母淨利潤35.18億元,同比增長10.29%。
三組數據同時達到兩位數增長,放在當下的銀行業語境中並不常見。而如果將觀察維度拉長,這份成績單的稀缺性會更加清晰。
坐標一:增速—— “雙十增長”延續性稀缺,42家A股上市銀行中唯一
在42家A股上市銀行中,重慶銀行是唯一一家連續四個季度營收、淨利潤同比增長均超過10%的銀行。
2026年二季度單季,該行營業收入、歸母淨利潤分別同比增長10.10%、10.17%,增長態勢平穩有序。拉長週期來看,營收增速呈現逐年抬升趨勢——2024年營收增速3.54%,2025年提升至10.48%,2026年上半年進一步攀升至10.79%。
在17家A股城商行中,寧波銀行、齊魯銀行、重慶銀行成為僅有的三家同時實現營收、淨利潤“雙十”增長的城商行。42家A股上市銀行利潤增速排名中,重慶銀行位列第4。
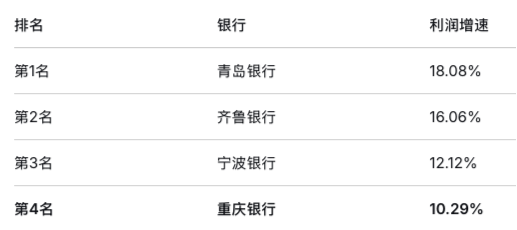
圖片:2026年上半年A股上市銀行利潤增速TOP4
坐標二:質量——不良貸款率僅為城商行板塊均值的六成
截至6月末,重慶銀行不良貸款率1.11%,較上年末下降0.03個百分點,創近四年新低;關注類貸款占比1.81%,較上年末下降0.13個百分點。不良貸款與逾期90天以上貸款比值為1.16,顯示風險識別較為主動——並非等到逾期90天才被動認定。
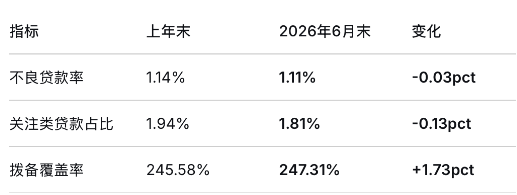
圖片:不良率與關注率“雙下降”趨勢
將不良率放在行業坐標中,對比更加鮮明:全國商業銀行不良貸款率1.52%,城商行板塊高達1.87%,而重慶銀行僅為1.11%——較全國均值低41個基點,較城商行板塊均值低76個基點,不到城商行板塊均值的六成。
撥備覆蓋率同樣表現突出。247.31%,較上年末上升1.73個百分點,高出全國商業銀行均值44個百分點,高出城商行板塊均值約76個百分點。
“不良率+關注率雙下降、撥備覆蓋率持續上升”同時出現——規模擴張、風險下降、安全墊增厚三者並行,在當下並不多見。
普惠小微領域的表現進一步佐證了這種“量質齊升”的邏輯。重慶銀行普惠小微貸款不良率、關注率較2025年末繼續“雙降”,不良生成率降至近三年新低。
坐標三:效率——淨息差改善幅度達行業均值的7倍
上半年,重慶銀行淨息差1.46%,較上年同期上升7個基點;淨利差1.40%,較上年同期上升5個基點。回升幅度是全國銀行業平均回升幅度(1個基點)的7倍,是城商行板塊平均回升幅度(2個基點)的3.5倍。
在全國銀行業淨息差仍在“保1.4”階段時,重慶銀行將淨息差同比提升7個基點至1.46%,背後是負債端成本的實質性改善:對公存款付息率較年初下降41個基點,個人定期存款平均成本率從2.86%降至2.39%。
2026年上半年,重慶銀行利息淨收入73.89億元,同比大增26.04%,增長來自兩端:利息收入增7.83%,利息支出減3.40%。年化加權平均ROE達12.03%,同比提升0.51個百分點,增幅在A股上市城商行中排第二,在行業淨息差僅1.41%的環境中實現ROE逆勢提升,資本回報效率進入上升通道。
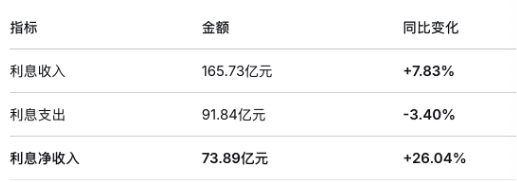
圖片:利息淨收入增長
規模擴張同步推進。截至6月末,重慶銀行集團、法人口徑資產總額分別為11,089.09億元和10,428.18億元,均站上萬億台階。同期,該行利潤留存疊加14.37億元可轉債轉股(對應1.51億股),補充近15億元核心一級資本,為萬億規模後的繼續擴表夯實了資本空間。
坐標四:競爭力——西部城商行何以比肩東部?
與東部頭部上市城商行相比,重慶銀行在客戶基礎、人才密度和傳統區位條件上並不占優,但在部分增長與效率指標上已不落下風。
人均效率指標非常亮眼。2026年上半年,重慶銀行人均營業收入156.25萬元、人均淨利潤69.35萬元——與南京銀行(178.67萬元/77.71萬元)、寧波銀行(173.76萬元/70.12萬元)同屬一個段位。考慮到西部與東部在人均GDP、金融資源密度上的客觀差距,這樣的效率表現本身就是一個超出預期的結果。
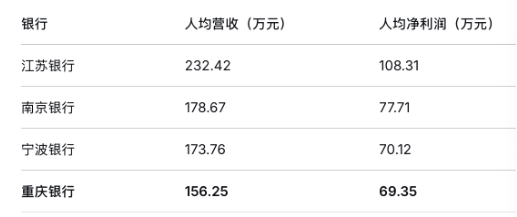
圖片:重慶銀行vs東部三大城商行人均績效
支撐這一效率的,是三條清晰的競爭力主線:
其一,區位賦能,與國家戰略深度綁定。重慶銀行將信貸資源精準配置到成渝地區雙城經濟圈、西部陸海新通道等國家戰略的關鍵節點:雙城經濟圈信貸支持規模超1,400億元,西部陸海新通道融資餘額突破600億元,綠色金融規模達1,069億元,製造業貸款超410億元。
其二,數字化轉型率先落地。重慶銀行立足“456”數字化轉型總體框架,率先建成生成式人工智能應用管理平台,部署“通義千問”大模型,新增“智能合規助手”等應用場景7個。移動展業覆蓋外拓營銷、信貸審批、櫃面服務等場景,累計完成交易140.9萬筆。數據治理方面,內拓數據1,100餘項,外引數據源60餘項,支撐業務系統用數超3.2億次。
其三,普惠小微構築差異化護城河。在大型銀行下沉、中小銀行普惠業務承壓的背景下,重慶銀行的小微業務反而越做越紮實——普惠小微貸款餘額776.47億元,規模穩居西部上市城商行第一;連續7年獲重慶金融監管局小微企業金融服務監管評價最高等級“一級”,是重慶當地法人銀行中唯一一家。
坐標五:市場驗證——機構給出判斷
2025年,重慶銀行A股全年上漲21.64%,在42家A股上市銀行中排名第四;H股上漲37.26%。2026年5月,A股股價一度創下近五年新高。A股42家上市銀行中,僅8家連續4年實現正收益,重慶銀行是其中之一。
股東行為亦有說服力。2026年6月,重慶銀行第三大股東大新銀行有限公司斥資2.415億港元,大宗交易增持3000萬股H股,持股升至13.48%。重慶高速公路集團通過可轉債轉股實現持股增加1.51億股,合併持有A股股份占總股份的4.998%。
股東回報方面,重慶銀行2025年度現金分紅15.99億元,分紅比例維持在30%高位;自回歸A股以來,連續五年保持30%的穩定分紅水平。
機構評級方面,中信證券、招商證券、中泰證券、國泰海通證券、銀河證券、浙商證券等多家券商給予積極評級。華泰證券明確提出“應享估值溢價”,給予2026年A/H目標PB 0.77/0.54倍。
股價表現、股東增持、機構評級三者形成共振——市場不僅在看,更在用真金白銀投票。
結語
在42家A股上市銀行中,連續四個季度保持營收、淨利潤“雙十增長”的,只有重慶銀行一家。
在17家A股城商行中,不良率僅為板塊均值六成、淨息差改善幅度達行業7倍、ROE改善幅度排名第二——同時具備這三項特徵的,同樣屈指可數。
一家地處西部的城商行,在沒有東部區位優勢的情況下,用一組“稀缺級”數據證明了自己的競爭力。在銀行業分化加劇的今天,重慶銀行已經成為城商行板塊中一個值得深入關注的重要參與者。