“Token越便宜,賬單越貴!” 美國AI預算裂成三層,他們為何集體投奔中國模型?
文 | 《矽谷觀察》欄目 鄭峻
在Token的成本壓力下,美國企業AI預算正逐漸呈現出三重結構。
第一層巨頭自建替代品,第二層中型企業砍預算或者降檔,第三層中小企業則直接投奔中國開源權重。在這股分層大潮的背後,OpenAI和Anthropic這些美國前沿實驗室失去的是市場的兩頭:最大的企業客戶在造自己的工具,最小的企業客戶在紛紛投奔中國AI模型。
回想今年年初,矽谷還在流行一個詞:TokenMaxxing——誰燒掉的Token多,誰的生產力就高,預算本來就是拿來燒的。然而,這次Token大躍進只持續了半年時間,如今的態勢已經徹底轉變,現在已經沒人再提TokenMaxxing了。而當賬單到期的時候,不同體量的公司也採取了完全不同的對策。美國企業的AI採購由此裂成了清晰的三層,給中國AI開啟了明確的市場空間。
現狀:Token便宜了,卻燒不起了
最刺眼的數字來自Uber。據外媒報導,Uber整個2026年的AI編程預算,不到四個月就燒光了。燒得這麼快是因為員工按照Uber的要求積極使用AI。今年三月,Uber五千人的工程團隊里,Claude Code在的滲透率從32%一路衝到84%,單個工程師每月在token上要花掉500到2000美元。
更極端的案例是養蝦熱背後的智能體框架OpenClaw,有估算認為一個實例自主運行一整天可以消耗掉相當於一千到五千美元的 API 成本,而用戶為它付的只是每月兩百美元的 Claude Max 套餐;到今年四月初,跑在外面的 OpenClaw 實例已經超過13.5萬個。Anthropic因此在4月初迅速切斷了這條路,要求這類第三方框架的用量單獨計費,部分用戶的支出因此漲了十倍甚至幾十倍。
十六天之後,GitHub 停掉了 Copilot Pro 和 Pro+ 的新註冊,產品副總裁喬·賓德(Joe Binder)給的理由同樣直白:智能體工作流消耗的算力經常超過用戶一個月所付的費用,少數幾個請求的成本就能蓋過套餐價。
這裏有一個被普遍誤讀的趨勢。一方面,Token單價確實在跌,大約每十八個月降一個數量級,但另一方面,單次任務的Token消耗漲得比價格跌得更快。於是出現了一個令很多人意外的結果:模型越便宜,賬單反而越貴。
Gartner預計今年全球AI支出將達到2.5萬億美元,同比增長69%;但他們同時預計,2026年AI預算里有25%會滑到2027年去。“滑檔”是砍預算的體面說法。另一方面,Gartnet還預計,只有28%的AI基礎設施項目完全兌現了當初的商業論證。換句話說,燒掉的錢里有將近四分之三沒能證明自己值得燒。
第一層:巨頭自給自足
第一層是有能力自造模型的AI巨頭公司,對他們來說,慳錢和推自家產品可以同步完成。
微軟換掉Claude Code之後,促使工程師用上的是自研的MAI-Code-1-Flash。這是一個約五十億參數的小模型,在今年Build大會上發佈並向所有GitHub Copilot套餐鋪開;後續版本MAI-Code-1.1-Flash更是宣稱成本再降73%。
在這套動作背後,據報導,微軟已經把內部Anthropic用量的預算預估砍掉了三分之一以上,而此前的估算是每年至少十億美元。
微軟在這件事里的位置其實相當微妙。2025年11月,他們和英偉達聯手向Anthropic投了150億美元,把這家公司的估值推到3500億,還把Claude搬上Azure對外售賣。但投資Anthropic,和內部削減Claude預算,這兩件事並不矛盾。對微軟來說,Claude是貨,MAI才是自己的地。
Meta是此前TokenMaxxing最瘋狂的AI巨頭,甚至將Token使用量作為考核指標。在績效的壓力下,他們的員工曾在三十天內通過Anthropic的工具消耗掉60.2萬億token。最高峰期的時候,Meta內部預估一年要在Anthropic模型上花到100億美元。
但從六月底開始,他們限制員工使用Claude Code和OpenAI的Codex,應用AI組受限最嚴,部分任務甚至需要走審批流程。他們的替代品則是MetaCode和Muse Code。據媒體報導,Meta內部的Claude用戶數已經從約六萬降到了三萬,這是外部從token消耗和支出估算倒推出來的。
即便砍過之後,Meta的Claude月支出據報仍在數億美元的級別。Meta收緊Claude使用,還有一個原因——模型蒸餾。如果用Claude寫出來的代碼進了自家的訓練數據,那麼Meta的模型就可能把競品模型的特徵一起吸進去。
第二層:中型公司只能砍預算
第二層是Uber這樣的中型公司:幾千名工程師,賬單和巨頭是一個量級,但手裡沒有自家的前沿模型可以切換。Uber的CTO普拉文·內帕利·納加(Praveen Neppalli Naga)今年4月坦承:公司將Claude Code部署給約5000名工程師後,短短四個月內就將全年AI預算燒光殆盡,讓他措手不及。
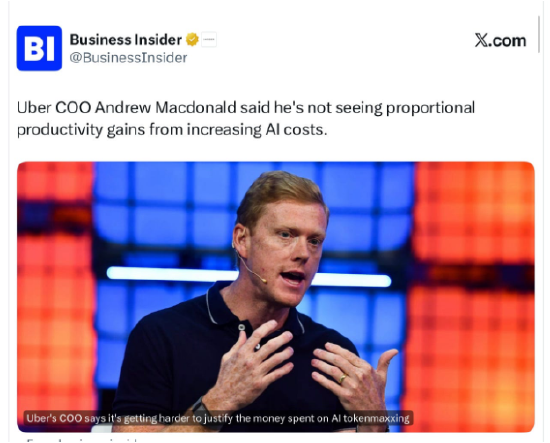
Uber高層的本意是向工程師們推廣普及AI工具,從這個角度來看,他們達到了目的。今年5月有數據統計,有95%Uber工程師每月都會使用AI工具。但高層並沒有考慮到另一面,單個工程師每月產生的API成本高達500到2000美元。
面對著令人目瞪口呆的Token預算,即便是Uber這樣市值1500億美元的大企業都不得不緊急製定嚴苛的分級管理,限制員工的使用流量,像當年節省紙張一樣精打細算著每一個Token的成本。
這已經成為行業的普遍共識。雲服務公司Box CEO亞倫·萊維(Aaron Levie)表示,他參加了一場有財富500強企業首席信息官出席的晚宴,發現商界領袖們討論最多的話題,不是宏觀經濟議題,而是他們企業的Token成本。
萊維列了 CIO 們正在試的五種削減預算辦法:按工作負載把任務分派給不同模型、按用戶類型發放能力強弱不同的智能體、給各團隊設定不同的支出上限、要求團隊按使用場景論證AI的必要性,還有一些乾脆放開不管。
這一層撞牆之後其實只有三個選擇,砍座席數、降檔去用更便宜的模型,或者把預算推到下一個財年去。Gartner那個25%的AI預算滑檔比例,主要就是這一層貢獻出來的。
既然市場上有便宜好用的中國開源模型,為什麼這些中等規模企業不直接換過去?因為這個級別的美國企業,他們考慮更多的是數據安全合規問題,寧可少用也不能冒政策風險,一旦被監管部門抓住紕漏,罰單金額可能遠超過節省的IT成本。
美國政府對中國開源AI的態度始終沒有明朗,怎麼管,管不管,都是個未知數。7月那封開放權重行業公開信上,簽名的有英偉達、微軟、Meta、IBM、戴爾和Palantir;Anthropic沒有簽,他們CEO達里奧·阿莫代伊(Dario Amodei)反對一刀切禁令,主張定向管製。而規則懸而未決的時候,中型企業的法務通常選擇按兵不動。
這一層偶爾也會冒出大客戶。Airbnb在客服場景上選了通義千問而不是ChatGPT,這是目前最拿得出手的一個樣本,也說明價格的吸引力一旦越過某個閾值,連上市公司的採購流程都擋不住。
第三層:創業公司大批投奔中國AI
第三層是小公司和創業公司。他們既沒有合規負擔,也沒有自研能力,決策變量只剩下一個:性價比。
這一層的AI普查可以看模型路由平台OpenRouter的數據。中國模型在該平台上的周度份額峰值已經達到46.4%,而美國模型是35.7%;單一供應商排名里,DeepSeek以17.6%居首,每週約5.13萬億token,通義千問13.9%,Anthropic 14.8%。
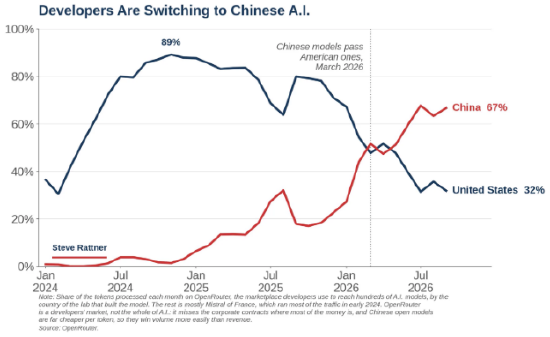
價差幾乎解釋了一切。OpenRouter的Justin·薩默維爾(Justin Summerville)說,開源中國模型比Anthropic和OpenAI的旗艦便宜60%到90%;具體到型號,截至今年六月,DeepSeek V4 Flash每百萬輸入token收0.14美元,而GPT-5.5收5美元,整體價差區間在4倍到100倍之間。
需要解釋的是,這個46%並不等於中國模型拿下了美國企業市場的近一半。OpenRouter的用戶結構天然偏向開發者和中小團隊,那些直接和Anthropic、OpenAI簽企業合同的大客戶流量不在這個池子裡。
但三層結構的存在卻已經成為無可爭議的趨勢。中國模型在OpenRouter上拿到46%,說明他們占領的不是美國企業市場而是美國創業公司市場。
對美國前沿實驗室來說,更糟糕的事是未來:他們正在失去自己的下一代客戶。今天用DeepSeek起步的創業公司,三年後長大了很可能也不會回頭。
OpenAI連降兩輪擴大份額
面對這三層企業AI預算的同時施壓,OpenAI的回應是降價。而且連降了兩輪。
7月30日那一輪,GPT-5.6 Luna直降80%,到每百萬token輸入0.20美元、輸出1.20美元,Terra降20%到2美元和12美元;9月22日那一輪,GPT-6 Sol降到2美元和10美元,而前代GPT-5.6 Sol是4美元和20美元,GPT-6 Luna降到0.10美元和0.50美元,緩存輸入讀取直接打一折。
OpenAI明確表示這是永久價而不是促銷。OpenAI自己對降價給出的解釋也全都指向內部效率:硬件路由優化、推理軟件改進、上下文緩存改進,他們還提到Sol在監督測試中自主重寫了生產內核,把服務開銷砍了20%,token生成效率提升超過15%。
儘管他們不提競爭對手,但這兩輪降價的直接原因,市場定位非常清晰。Anthropic的Claude Opus 5.5在OpenAI九月那次發佈前大約九十分鍾上線,定價4美元和20美元,而GPT-6 Sol正好是它的一半。OpenAI CEO山姆·奧爾特曼(Sam Altman)在X上說,GPT-5.6 Sol是Claude Fable 5價格的一半,並且“很樂意按四分之一的價格交付”。
當然,低端市場上中國模型的持續上攻是實打實的威脅。有一個細節很值得玩味:OpenAI現在開始強調的指標是“每美元智能”,因為在中國AI 0.14美元對美國AI 5美元這種量級的價格差距面前,美國廠商已經放棄了正面比價,只能強調自己的智能性能。
在Token的成本壓力下,美國企業AI預算呈現出三重。第一層自建替代品,第二層砍預算或者降檔,第三層直接投奔中國開源權重。OpenAI和Anthropic這些美國前沿實驗室失去的是市場的兩頭:最大的企業客戶在造自己的工具,最小的企業客戶在紛紛投奔中國AI模型。