港股AI突然爆發,513770標的指數逆市衝高3%!YYDS捲土重來,“三桶油”、工中建交行齊創新高
10月14日,A、港走勢分化,A股三大指數集體收跌,AI硬件再度承壓,創業板指、科創50指數雙雙跌超3%,兩市成交額環比縮量至1.41萬億元,近4500只個股下跌。
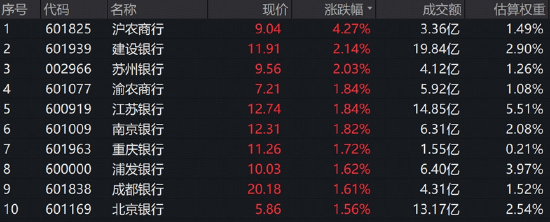
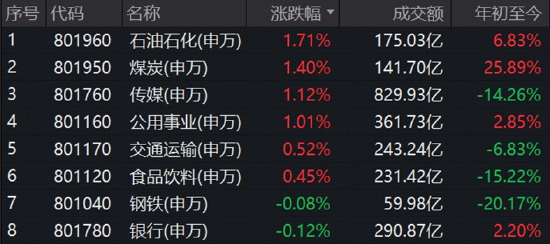
資金繼續擁抱高股息資產,YYDS行情回歸,銀行、電力、石油石化等板塊逆市活躍。“三桶油”並駕齊驅均創階段新高,石油ETF華寶(159019)標的指數上漲1.56%;工行、建行、中行、交行盤中再創曆史新高,銀行ETF華寶(512800)標的指數一度漲超1%;紅利防禦+算電協調,電力ETF華寶(159146)標的指數上漲1.47%。
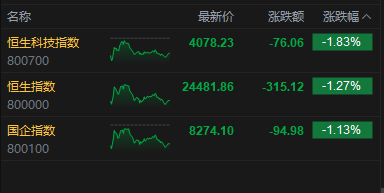
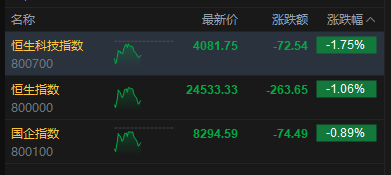
港股意外爆發,恒科指盤中漲超2%,互聯網龍頭集體拉升,阿里、小米、美團攜手突升,港股互聯網ETF華寶(513770)標的指數一度漲超3%,收漲1.56%。港股硬科技亦顯著抗跌,港股通信息技術ETF華寶(159131)標的指數一度上漲1.77%,午後回落收跌0.76%。
流動性壓製緩解+估值極致低位+龍頭基本面向好或為港股走強的主因。經過持續一年的調整,港股互聯網板塊已回落至2024年“924”起點附近,悲觀情緒已至極值區間。中信證券研報認為,港股基本面預期已經觸底,主要指數盈利增速開始上修。隨著權重行業基本面預期的企穩反彈,港股具備重拾上行行情的基礎,港股在今年四季度“業績+估值”雙擊的行情,重點關注AI硬件與AI應用、紅利等方向。*
市場整體延續震盪,以“芯”、“光”為代表的AI硬件方向何時止跌,成為關注的焦點。
銀河證券認為,三季報是10月最重要的風格催化劑,而成長方向是業績可驗證性最強的領域。9月因考核壓力被減持的高景氣方向,可能獲得資金回補。除此之外,當前AI產業鏈公司的三季報預告表現突出,高景氣環節持續兌現,10月AI產業鏈景氣定價的趨勢有望延續。*
【最高漲超3%,港股互聯網突然爆發!雲利潤超AI開支,阿里將迎曆史性盈利拐點?】
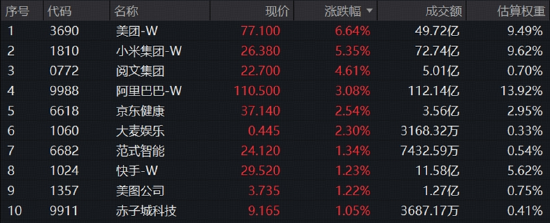
港股逆轉大漲,互聯網龍頭集體走強,美團-W領漲逾6%,小米集團-W漲超5%,阿里巴巴-W一度漲逾5%,收漲3%。港股互聯網ETF華寶(513770)放量上漲,標的指數一度漲超3%,收漲1.56%。
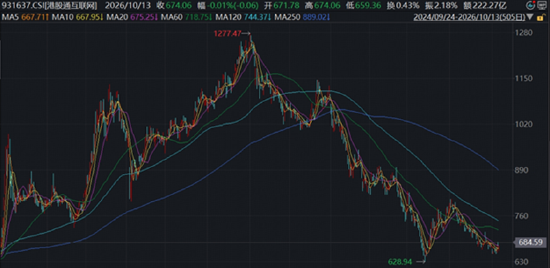
2025年10月以來,港股互聯網板塊持續回調,區間跌幅超40%。目前已回落至2024年“924”起點附近,悲觀情緒已至極值區間。截至10月8日,中證港股通互聯網指數市盈率PE(TTM)僅19.66倍,位於近10年6.69%分位點,中長期配置性價比凸顯。
圖:港股通互聯網指數2024年“924”以來走勢
註:中證港股通互聯網指數近5個完整年度的漲跌幅分別為:2025年,27.02%;2024年,23.04%;2023年,-24.74%;2022年,-23.01%;2021年,-36.61%; ;近5個完整年度的波動率分別為:2025年,33.60%;2024年,43.49%;2023年,32.09%;2022年,49.01%;2021年,38.72%。指數成份股構成根據該指數編製規則適時調整,其回測曆史業績不預示指數未來表現。
進入10月,三季報大幕拉開,互聯網龍頭AI業績驗證成為關鍵變量。近期阿里巴巴季度雲業務表現獲得機構一致看好,國信證券預計阿里雲業務保持強勁增長,利潤彈性持續釋放,到2027財年第三季度公司雲業務於AI Lab整體將實現盈虧平衡。*
摩根大通研報也認為,公司盈利結構將在截至2026年12月的季度迎來關鍵轉折。隨著雲業務收入同比增長超過50%,且營業利潤率持續改善,雲業務的盈利將足以覆蓋AI相關的支出。目前市場尚未充分反映12月季度雲盈利超越AI支出的轉折,以及2028財年雲業務收入增長持續高於50%的潛力,該指標值得重點關注。
中國大模型調用量連續23周登頂全球第一,MetaMuse驗證C端Agent需求,正推動市場關注點由基礎設施投入延伸至模型能力、個人智能體和應用變現。國聯民生證券認為,未來AI產業的競爭邊界由單一模型能力擴展至自研芯片、超大規模集群、低成本推理及 Agent工作流的全棧協同,關注具備模型、算力和應用生態協同優勢的平台型互聯網公司。*
國元國際指出,模型成本下降與算力擴容正在加速AI應用滲透,電商AI導購與大促場景、遊戲內容生產與AI視頻工具均為AI落地的直接受益環節。港股互聯網板塊估值處於曆史底部區域,與龍頭公司回購加碼、AI敘事強化的基本面形成明顯剪刀差。關注AI應用商業化進度領先的互聯網龍頭。*
港股互聯網ETF華寶(513770)被動跟蹤中證港股通互聯網指數,重倉互聯網龍頭,前兩大持倉騰訊控股、阿里巴巴-W合計權重超30%,前十大成份股合計占比超80%,龍頭優勢顯著,支持日內T+0交易,流動性佳。場外投資者可關注聯接基金(A類017125、C類017126)。
【港股硬科技衝高回落,小米集團逆市飄紅!機構:產業基本面驗證窗口將至,關注國產AI產業鏈】
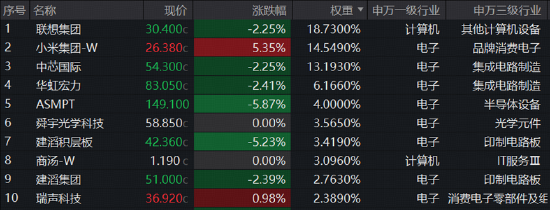
AI硬件側早盤衝高回暖,午後震盪轉跌,港股硬科技跟隨下滑。港股通信息技術ETF華寶(159131)標的指數早盤一度上漲1.77%,午後快速走弱,收跌0.76%。前十大權重股中,小米集團-W逆市收紅漲超5%,聯想集團、華虹宏力、中芯國際等多股跌逾2%, ASMPT、建滔積層板跌超5%。
圖1:港股通信息技術ETF華寶(159131)標的指數前十大權重股漲跌幅
產業催化方面,日前華為宣佈麒麟9050系列芯片成功量產,意味著邏輯摺疊技術首次產品化落地;港股通信息技術指數成份股愛芯元智在工博會發佈AX8860大算力芯片新品。政策面上,10月9日頂層印發《關於發展新質生產力的意見》19項舉措。中美科技競爭升級為AI完整生態競爭,國產AI芯片、晶圓代工邏輯或有望持續強化。
國盛證券研報觀點指出,本輪硬科技行情的中期上行結構或尚未破壞,但短期調整壓力仍需消化。展望10月中下旬,市場定價邏輯將切換至“ 基本面驗證”——三季報集中披露,AI產業鏈迎來景氣度的重要檢驗窗口,業績超預期標的有望成為調整市中的結構性主線。配置上建議繼續圍繞國產存儲產業鏈、AI應用及硬件鏈、光電檢測與測試設備鏈等主線佈局。
港股稀缺“純血”硬科技!支持T+0交易!港股通信息技術ETF華寶(159131)跟蹤港股通信息C指數,該指數由約“80%硬件+20%軟件”構成,重倉港股“半導體+電子+計算機軟件”,涵蓋74只港股硬科技公司,包括“晶圓代工雙雄”中芯國際+華虹宏力、“國產AIPC龍頭”聯想集團、“國產大模型雙雄”智譜+Minimax。成份股不含阿里巴巴、騰訊、美團等大市值互聯網企業,更易捕捉港股AI硬科技行情。此外,沒有證券賬戶的投資者也可以借道場外聯接基金(026755)一鍵佈局港股硬科技。
圖2:港股通信息技術ETF華寶(159131)標的指數前十大權重股介紹
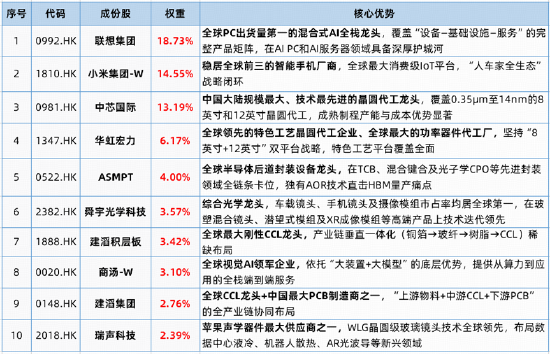
權重數據來源:中證指數公司,截至2026.9.30
【地緣局勢持續發酵!石油石化逆市大漲,石油ETF華寶(159019)標的指數盤中漲超2%】
石油石化板塊今日延續強勢,截至收盤,中海油服漲6.56%,中國海油、福斯達、海油工程漲超4%,海油發展、首華燃氣、中國石化等亦漲幅居前。石油ETF華寶(159019)標的指數國證油氣指數盤中一度漲超2%,最終逆市收漲1.56%。
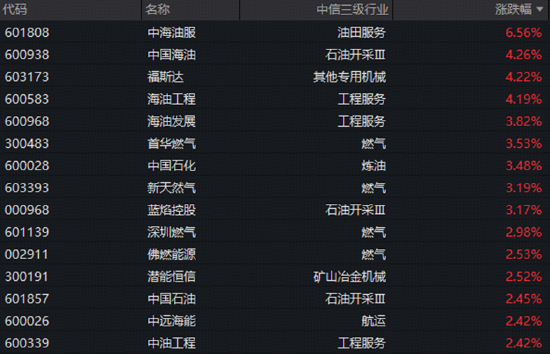
註:截至2026年10月13日,國證油氣指數中,中海油服、中國海油、福斯達、海油工程、海油發展、首華燃氣、中國石化權重占比分別為1.14%、13.25%、0.25%、2.22%、1.24%、1.3%、12.45%。
消息面上,地緣衝突持續發酵。在也門的德黑蘭支持的胡塞武裝對利雅得主要機場發動襲擊後,沙特阿拉伯與伊朗支持的胡塞武裝之間的戰鬥持續升級。與此同時,美國和伊朗之間的緊張局勢也在發酵。
此外,OPEC將2027年全球石油需求增長預測上調至255萬桶/日(此前預測為236萬桶/日)。將2026年全球石油需求增長預測下調至18萬桶/日(此前預測為38萬桶/日)。有分析指出,中東局勢反複有望繼續推升地緣風險溢價,疊加傳統旺季,油運運價環比有望繼續走高,港口進口原油及大宗商品貨量也可能環比增長。
平安證券指出,美伊衝突尚存較大不確定性,地緣僵局未解,目前霍爾木茲海峽通行量仍遠低於正常水平;同時也門局勢仍在升級,胡塞武裝襲擊沙特石油設施,胡塞武裝的加入或使紅海曼德海峽原油運輸也受阻,加上美國原油庫存尚處於曆史低位,短期地緣風險對國際油價仍有較強支撐。*
展望後市,國信證券指出,中東地緣局勢動盪,霍爾木茲海峽、曼德海峽航運受阻疊加裡海原油管線停運,全球原油穩定供給顯著收縮;庫存低位放大價格彈性。高油價環境下,上遊油氣企業盈利彈性充足,具備低成本優勢的煤製烯烴、海外一體化煉化企業或將顯著受益。*
一鍵佈局油氣全產業鏈,把握能源安全時代紅利,重點關注石油ETF華寶(159019)。石油ETF華寶(159019)跟蹤國證石油天然氣指數,成份股組合一鍵覆蓋石油天然氣勘探開發、油氣設備與服務、燃氣輸配銷售等石油天然氣產業相關領域50只A股,“三桶油”占比近40%。
註:截至2026年9月末,國證油氣指數中中國石油、中國石化、中國海油權重占比分別為15.9%、12.45%、13.25%。
來源:滬深交易所等,截至2026.10.14。
基金費率詳見各基金法律文件。
機構觀點來源:中信證券261008《美股與利率脫敏,港股性價比顯現》;銀河證券261010《錨定三季報業績兌現,挖掘高景氣結構性主線—2026年10月三十大投資組合報告》;國信證券261010《阿里巴巴-W(09988.HK) FY27Q2前瞻:雲業務保持強勁增長,利潤彈性持續釋放》;國聯民生261011《GLM-5.3上線AmazonBedrock,持續看好國產模型商業化》;國元國際261012《加息預期降溫推動估值修復,AI商業化主線延續》;國盛證券20261011《硬科技核心策略:牛市框架未破等修復,AI三季報開卷驗證景氣,美聯儲紀要偏鷹定價後移》;平安證券261011石油石化週報《地緣僵局短期難解,國際油價震盪偏強》;國信證券261011《石化化工行業2026年10月投資策略 推薦受益能源價格上行及供給約束的細分方向》。
風險提示:港股互聯網ETF華寶被動跟蹤中證港股通互聯網指數,該指數基日為2016.12.30,發佈於2021.1.11;石油ETF華寶被動跟蹤國證石油天然氣指數,該指數基日為2002.12.31,發佈於2014.12.30;港股通信息技術ETF華寶被動跟蹤中證港股通信息技術綜合指數,該指數基日為2014.11.14,發佈於2017.6.23。指數成份股構成根據該指數編製規則適時調整,其回測曆史業績不預示指數未來表現。文中提及個股僅為指數成份股客觀展示列舉,不作為任何個股推薦,不代表基金管理人和基金投資方向。任何在本文出現的信息(包括但不限於個股、評論、預測、圖表、指標、理論、任何形式的表述等)均只作為參考,投資人須對任何自主決定的投資行為負責。另,本文中的任何觀點、分析及預測不構成對閱讀者任何形式的投資建議,本公司亦不對因使用本文內容所引發的直接或間接損失負任何責任。投資人應當認真閱讀《基金合同》、《招募說明書》、《基金產品資料概要》等基金法律文件,瞭解基金的風險收益特徵,選擇與自身風險承受能力相適應的產品。基金的過往業績並不預示其未來表現,基金管理人管理的其他基金的業績並不構成基金業績表現的保證。根據基金管理人的評估,石油ETF華寶(159019)風險等級為R3-中風險,適宜平衡型(C3)及以上投資者;港股互聯網ETF華寶(513770)、港股通信息技術ETF華寶(159131)風險等級為R4-中高風險,適宜積極型(C4)及以上的投資者。適當性匹配意見請以銷售機構為準。銷售機構(包括基金管理人直銷機構和其他銷售機構)根據相關法律法規對以上基金進行風險評價,投資者應及時關注基金管理人出具的適當性意見,各銷售機構關於適當性的意見不必然一致,且基金銷售機構所出具的基金產品風險等級評價結果不得低於基金管理人作出的風險等級評價結果。基金合同中關於基金風險收益特徵與基金風險等級因考慮因素不同而存在差異。投資者應瞭解基金的風險收益情況,結合自身投資目的、期限、投資經驗及風險承受能力謹慎選擇基金產品並自行承擔風險。中國證監會對以上基金的註冊,並不表明其對該基金的投資價值、市場前景和收益做出實質性判斷或保證。基金投資須謹慎。