銳評丨斬斷「靜默扣費」伸向百姓錢袋的黑手
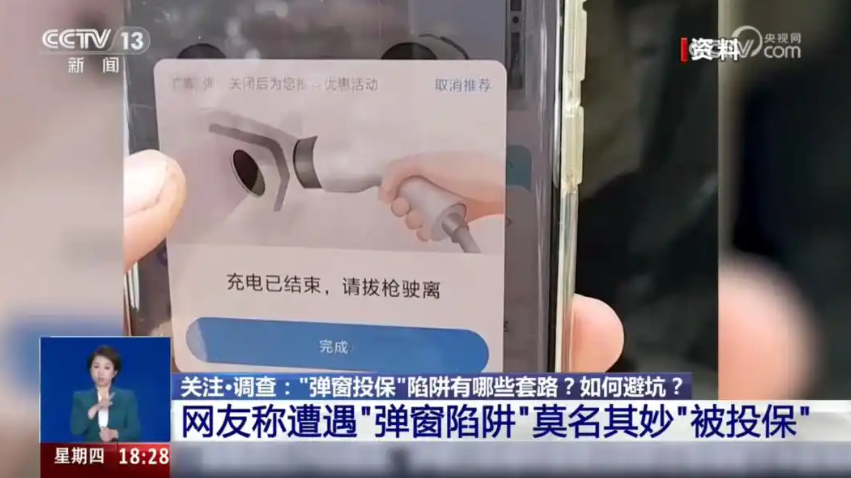
儲戶晨起核賬,驚覺賬戶平白縮水,而昨夜並無任何交易操作,亦未接收驗證碼或支付口令——此類匪夷所思的場景,正於很多人的銀行賬戶中悄然上演。
山東濟寧市民淩晨四時遭遇不明扣款99元,收款方為毫無關聯的「易寶支付-上海岫智」;江西高考生儲蓄卡內僅餘的二百餘元誌願填報費,深夜被「快錢快捷」劃轉;福建鄭某翻閱長達十五個月的流水後方才察覺,名下賬戶遭一些機構通過快錢、富友通道連環扣費,累計損失近六千元。此非系統故障,亦非黑客攻擊,而是依託於支付清算體系的「合規」操作。
其手段之隱蔽,較之傳統盜竊尤甚。無論是停車場掃碼、網貸額度測試,抑或「首月零元」的保險推廣,竊賊尚需破門而入,而今之「靜默扣費」,僅憑用戶在各類場景中對格式合約中極小字體條款的一次輕率點擊,便據此獲取所謂「授權」。此後,助貸平台將違規扣費偽裝成保險保費,經由寶付、通聯、易寶、快錢等持牌支付機構開闢的代收通道,於深夜時分完成資金劃轉。為規避監管與用戶察覺,扣款金額多精準設定於數十元至數百元區間,以此消解用戶的維權動力。
央行相關規定很明確,代收業務須事先取得付款人明示授權,且首筆交易需明確告知收款人、頻率及金額,但在利益驅動下,部分持牌支付機構竟淪為違規商戶的「通道」。數據顯示,黑貓投訴平台涉及「通聯支付」「快錢」的投訴量均逾兩萬條,其中大量指向「無授權扣款」。監管罰單雖頻出,如通聯支付年內領罰207萬元,快錢支付近年累計被罰超千萬元,但相較於龐大的灰色收益,違法成本仍顯低廉。商戶更名換姓即可捲土重來,支付機構則繼續坐收通道之利,形成「罰單不斷、扣費不止」的怪圈。
究其根源,在於授權機制的形同虛設、銀行端撤銷權的技術缺位,以及跨主體追責的權責真空。治理此類頑疾,僅靠消費者「定期查賬」顯然不夠。支付機構須切實履行商戶實名製與風險核查義務,對「保險馬甲」下的違規扣費予以技術封堵;商業銀行應上線「代扣協議一鍵查詢與撤銷」功能,賦予用戶真正的知情權與控制權;監管部門更需祭出重拳,對屢涉「幽靈扣款」的支付通道採取暫停業務直至吊銷牌照的嚴厲措施。
資金存放於銀行,是對金融體系安全性的基本信賴。任由「靜默劃扣」侵蝕這一信任基石,無異於縱容對公民財產權的蠶食。必須斬斷背後的灰色利益鏈條,築牢金融安全的堤壩。(撥雲)