lululemon「祛魅」,瑜伽褲鼻祖的緊身褲賣不動了
尚未走出輿論風波衝擊的lululemon(露露樂蒙),又添「新傷」。
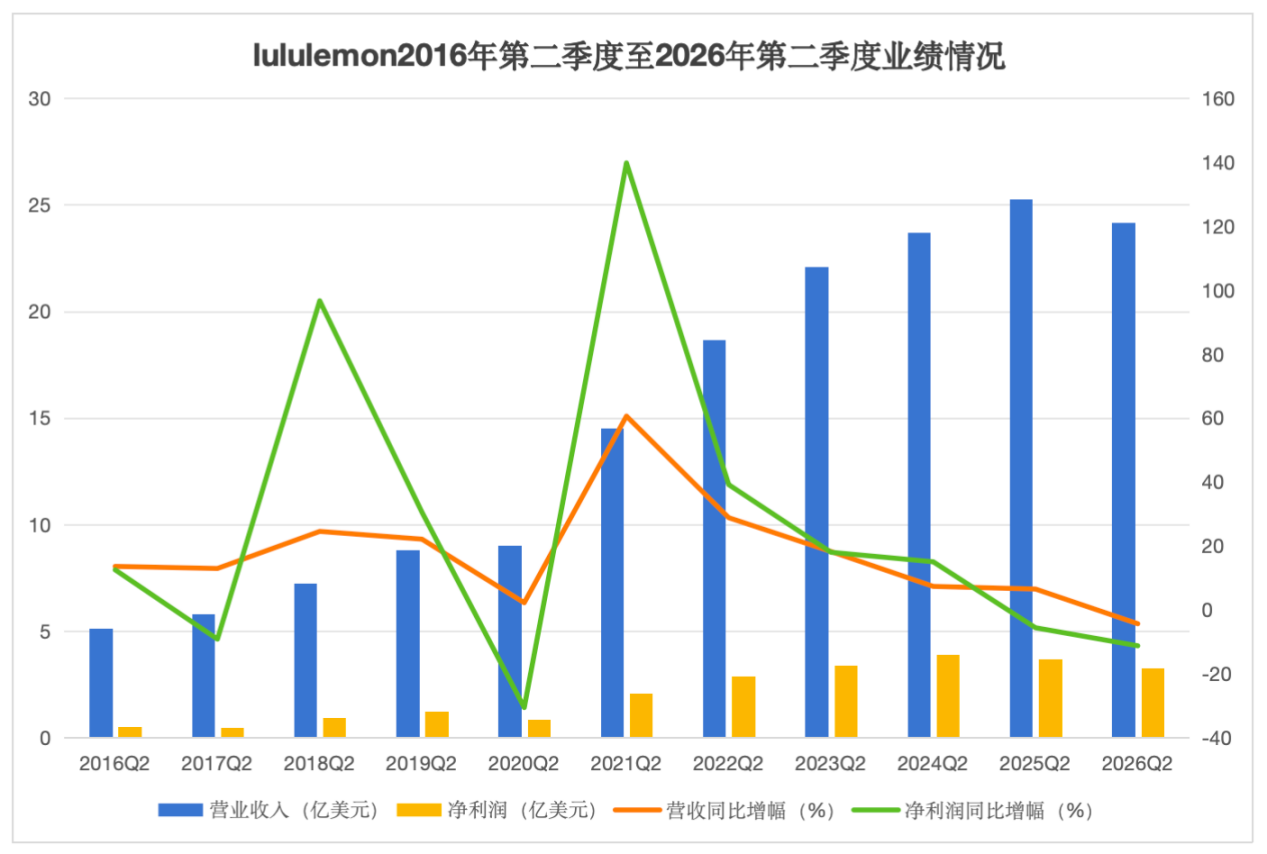
9月4日,lululemon發佈2026財年第二季度財報,在第二季度,公司全球淨營收為24.16億美元,同比下降約4%;按固定彙率口徑下降 5%。淨利潤為3.29億美元,低於去年同期的3.709億美元。
關稅退稅撐起的賬面盈利難以掩蓋經營基本面的全面惡化,疊加核心品類銷量暴跌、年度業績預期再度下調等利空因素,公司財務困局持續加深。
財報披露後,lululemon盤後股價一度跌逾18%,跌破100美元關口,創八年多來新低,約25億美元市值瞬間蒸發。今年以來,該股累計跌幅已超四成。
值得一提的是,新任CEO海蒂·奧尼爾將於9月8日履新,站在lululemon十年來危急轉折點上,這位來自NIKE的老將必須在最短時間內交出破局方案。
退稅遮不住下滑的業績
單看賬面數字,2.92美元的稀釋每股收益似乎遠超分析師預期的1.82美元,但淨利潤3.29億美元、同比下滑11.24%。
這3.29億美元里藏著一筆意外之財——當季公司確認了1.345億美元的IEEPA關稅退款及410萬美元相關利息,為每股收益貢獻了約0.86美元。剔除這筆一次性收益後,調整後EPS約為2.06美元,同比實際降幅超過三成。
退稅不僅撐起了淨利潤層面的每股收益,也同樣在毛利率端產生了美化效應。二季度,lululemon 60.52%的毛利率背後有560個基點來自退稅,而營業利潤率不升反降,從20.7%下滑至18.8%,同比收縮190個基點。
退稅撐起的賬面每股收益的「體面」,卻撐不起真實的經營底色。揭開這層數字濾鏡,營收端的表現才真正暴露了問題的嚴重性。
第二季度,lululemon淨營收24.16億美元,同比下降4.34%,低於市場預期的24.6億美元。全球可比銷售額下降9%(按固定彙率計下降10%),遠遜於分析師預期的下降4.28%。
 新京報貝殼財經記者王真真/製圖
作為lululemon業務的基本盤,第二季度,女裝業務貢獻營收14.88億美元,佔總淨營收的61.6%,但同比下滑3.8%。男裝業務的營收為6.21億美元,佔比提升至25.7%,較去年下降約1%。配件及其他品類營收為3.06億美元,佔總營收的12.7%,受去年同期高基數及部分產品線調整影響,同比出現13.4%的下降。
值得注意的是,第二季度,拖累女裝乃至整個公司業績的最大變量,便是曾被視為lululemon招牌的緊身褲。作為瑜伽褲品類的開創者,lululemon憑藉一條售價近千元的褲子,一度在社交網絡上被封為「神褲」。如今,這款昔日的核心產品賣不動了。報告期內,lululemon的緊身褲銷量暴跌約20%。臨時聯席CEO兼CFO梅根·科蘭克在財報電話會上坦言,雖然公司一直在為緊身褲銷售放緩做規劃,但實際下滑幅度遠超預期。
「消費者偏好正在發生變化,客人開始尋求寬鬆廓形剪裁的款式。」梅根·科蘭克表示,公司從近期推出的Groove闊腿褲、Dance Studio良好的銷售趨勢中看到了一些積極苗頭,「我們預計這一形勢將在下半年和2027年持續增強。」但同時,她也指出,這些寬鬆廓形剪裁款式的體量遠不足以填補緊身褲留下的缺口。
風波之後,中國市場首次負增長
緊身褲的銷售下跌在產品側撕開了裂口,這股寒意正向lululemon過去幾年最重要的增長引擎——中國市場蔓延。
第二季度,lululemon大班營的美洲地區淨營收同比下滑8%;中國大陸業務淨營收4.07億美元,同比增長4%,但環比下降14.9%;按固定彙率計算,營收實際下降2%——這是lululemon進入中國市場以來首次出現固定彙率下的負增長。更令人擔憂的是可比銷售額同比下滑8%,新開門店雖貢獻了增量,但老門店的生意正在萎縮。
這一業績與管理層此前的樂觀預期形成巨大反差。就在三個月前,lululemon還預計第二季度中國大陸市場將實現「中高雙位數增長」。而如今4%的名義增速不僅遠低於目標,也使全年約20%的增長預期變得遙不可及。
業績電話會上,梅根·科蘭克坦言,營收缺口「主要來自中國大陸市場」。她將問題歸結為兩大因素:一是品牌輿論衝擊,社交媒體上的負面評論在第一季度末和第二季度初集中爆發,圍繞長城活動的爭議進一步加劇了品牌情緒受損;二是電商渠道遇冷,天貓618購物節的活動力度不及去年,而lululemon選擇不參與後續促銷。
臨時聯席CEO安達·馬埃斯泰利尼則將原因主要聚焦於「影響了品牌情緒的那場活動」,這與梅根·科蘭克的判斷互為補充。他明確表示,當前的首要任務是將品牌認知度恢復到事件前的水平,「這是恢復客流、自然流量以及我們之前所經歷的需求的主要驅動因素。」他進一步指出,品牌修復是第一要務,產品層面的創新與調整也將同步推進,以支持中國市場的復甦。
lululemon管理層表示,公司對中國大陸為lululemon未來持續帶來的機遇充滿信心。據透露,lululemon正通過新店開業系列活動、天貓超級品牌日和世界精神衛生日主題活動來強化品牌敘事。但這些舉措能否扭轉局面,仍是未知數。
品牌修復尚需時日,而外部的競爭壓力已接踵而至。8月,lululemon在北美的老對手運動品牌Alo Yoga已正式登陸天貓,開售首日成交額即突破1000萬元。
瑞銀在lululemon二季度業績賽前分析中曾指出,該公司在中國市場日益增長的需求風險源於自身造成的公關失誤,包括其「長城」活動引發的社交媒體抵製,以及產品中含有多氟烷基物質(PFAS)的擔憂。「隨著Alo Yoga繼續在天貓銷售並開始在該地區開設門店,將進一步對lululemon的中國銷售增速軌跡構成壓力。」
擴張踩刹車,全年業績指引再下調
在產品和區域雙重承壓之下,lululemon的渠道策略也開始收縮。
第二季度末,lululemon全球直營門店825家,較上季度末增加14家。公司此前計劃全年淨新開約40家門店,但在第二季度財報中已將這一目標下調至約35家。管理層在電話會上表示,「我們正在嚴格審查(門店)每一筆交易」,在北美新開門店中約一半來自快閃店的轉化——即先以臨時門店驗證市場,再決定是否轉為永久門店。這種從「跑馬圈地」到「精耕細作」的轉變,折射出管理層對擴張節奏的重新審視。同時,公司計劃將快閃店數量從去年底的65家大幅削減至2026年底的約40家。
門店擴張減速之外,lululemon還下調了全年業績指引。lululemon預計全年營收下調至103.5億-105億美元,較2025年下降5%-7%;全年每股收益預計為9.48-9.73美元,而去年為13.26美元。關稅退稅帶來的0.86美元的「意外之財」已被計入全年每股收益指引,但管理層明確表示,這一指引「不包括年內任何潛在額外退稅的影響」。這已是lululemon今年以來第二次下調業績指引。
相較於全年業績,lululemon對第三季度的業績指引更不樂觀:預計第三季度營收22.9億至23.2億美元,同比下降10%至11%;稀釋每股收益僅為0.93至0.98美元,遠低於去年同期的2.59美元。
種種跡象表明,lululemon正處在十年來最危險的轉折點上,新任CEO海蒂·奧尼爾被寄望於破局。這位曾在NIKE擔任消費者創新總裁的行業老將,將於9月8日正式履新。梅根·科蘭克在電話會上表示:「我們期待她帶來全新的視角,為lululemon下一階段的發展明確前進方向。」奧尼爾本人則在早前的聲明中稱,她對lululemon「充滿熱情」,並相信品牌「還遠未觸及增長的上限」。
但目前來看,市場沒有給她留出「熟悉業務」的時間。股價已跌破52周低點,市值較年初蒸發超過四成。奧尼爾必須在最短的時間內拿出破局方案。
新京報貝殼財經記者 王真真 編輯 陳莉 校對 穆祥桐