77起重大訴訟纏身,半年利潤大降近八成,百億建築巨頭跨界造芯片
記者丨淩晨
編輯丨鄭世鳳 張明豔
「集成電路」幾個字,把一家傳統建築龍頭推到了科技敘事前台。
近日,陝西建工中熔科技有限公司成立,註冊資本2500萬元。經營範圍包括新材料技術研發、新型膜材料製造、集成電路設計、製造以及銷售等。
股權穿透顯示,這家公司大股東為陝西建築產業投資集團有限公司(下稱「陝建投資」),持股佔比51%。而陝建投資背後則是上市公司陝建股份。
對於一家傳統建築龍頭而言,「集成電路設計、製造、銷售」出現在新設公司的經營範圍中,天然具備市場關注度。
更值得關注的是,這一動作發生在陝建股份半年報披露之後。2026年上半年,陝建股份歸屬於上市公司股東的淨利潤同比下降78.55%;利潤總額同比下降71.38%。
同時,天眼查資料顯示,截至9月5日,陝建投資的五大股東,包括上市公司陝建股份、國開發展基金有限公司、陝建五建、陝建六建以及陝西建工機械施工集團,均為被執行人。
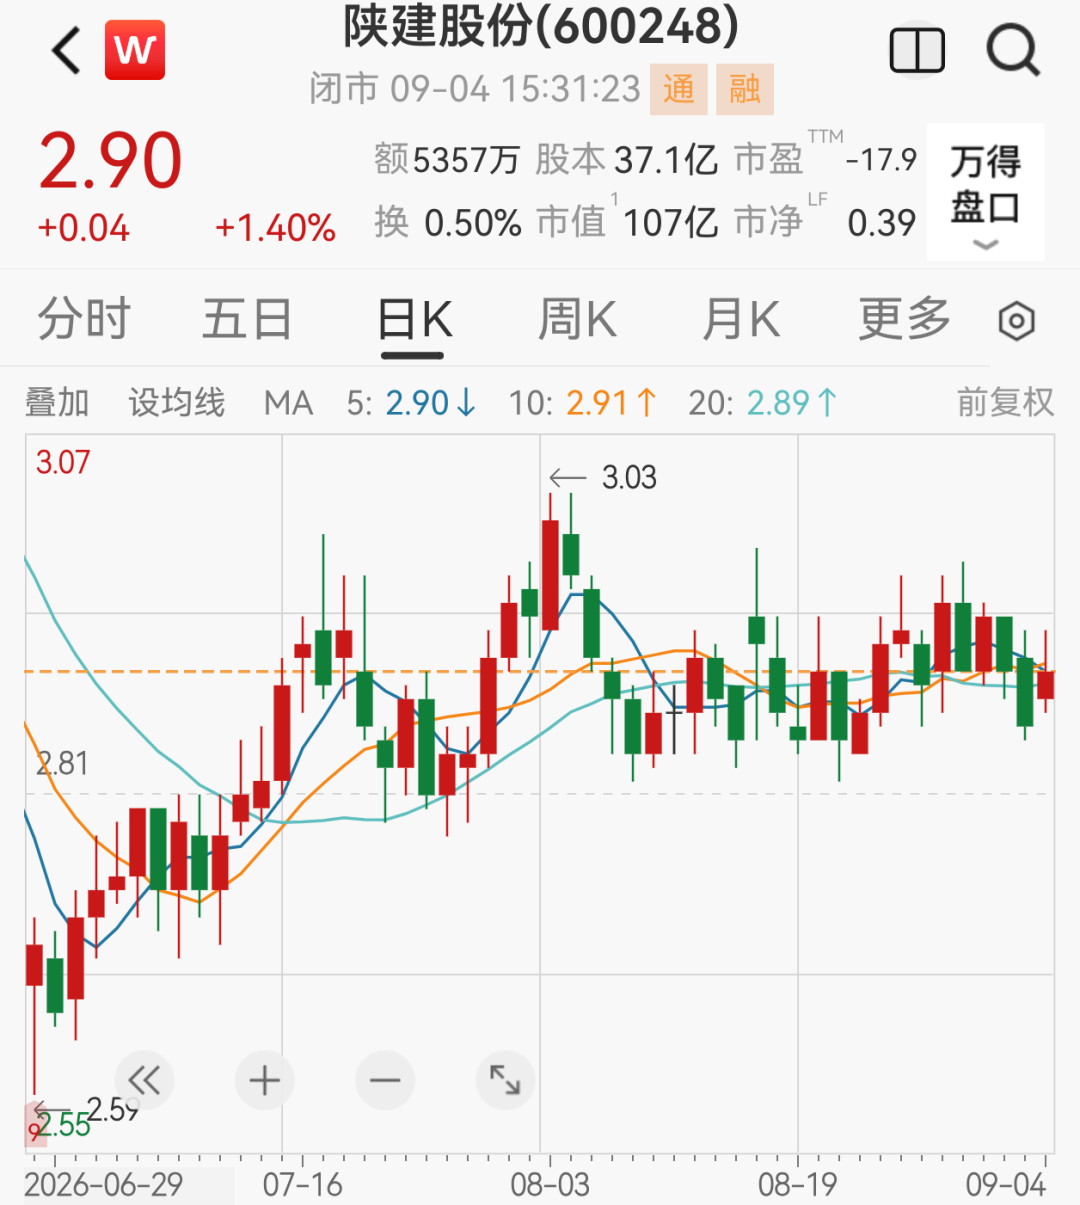
9月4日,陝建股份股價收漲1.4%,報2.9元/股,總市值為107.7億元,年內累計跌超17%。
當建築施工主業的收入和利潤同時承壓,尋找更高附加值的產業環節,正在成為這類傳統建築企業必須面對的新命題。
不是簡單「造芯片」
而是建築巨頭的科技化試水
從市場角度看,「建築企業成立科技公司」無疑是最容易被市場捕捉的表述。
但從產業邏輯看,這件事的核心並不在於陝建股份是否要真正進入晶圓製造、芯片封測等重資產環節,而在於其是否試圖把建築場景、新材料產品和低碳溫控需求結合起來。
2026年9月1日,陝建投資官微披露,陝西建工中熔科技有限公司的首件ZETA原子電熱產品在陝西銅川智慧工廠正式下線投產。
據悉,此次投產的主要產品為ZETA原子電熱膜、電熱牆膜、地暖模塊、智暖裝飾畫四類產品,可應用於消費電子與家電、新能源汽車、特種工況、大健康等領域。
這一項目在陝建體系內的受重視程度,亦可從管理層動向中窺見一斑。
上述官微披露,正式投產前,上市公司控股股東——陝建控股集團的黨委書記、董事長毛繼東等高管先後在西安產品運營展示中心、銅川智造生產基地交流。
從這一情形來看,陝建股份真正要講的故事,可能並不是「建築公司造芯片」,而是「建築公司把低碳建築、新型材料和智能溫控產品產業化」。
這條路徑與其主業並非完全割裂。但問題在於,從產品下線到大規模商業化仍有距離。
新材料產品不是實驗室樣品,也不是單一概念標籤,它最終要接受工程端的成本核算、施工適配、驗收、售後維護和客戶付費能力檢驗。
對陝建股份而言,這家新設科技公司能否真正形成增量,不取決於經營範圍里有多少熱門詞,而取決於產品能否規模化落地,並轉化為真實訂單和利潤。
半年利潤大降近八成
主業壓力倒逼尋找新曲線
陝建股份此時設立科技公司,背後有更現實的財務背景。
根據2026年半年報,陝建股份上半年實現營業收入434.51億元,同比下降24.29%;實現歸母淨利潤2.26億元,同比下降78.55%。同時,扣非歸母淨利潤為-1.09億元,同比下降113.60%。
對一家年收入體量龐大的建築企業而言,利潤端的大幅下滑,比收入回落更值得重視。
建築企業過去的增長模式,主要依賴訂單規模、施工周轉和區域擴張。但在房地產鏈條調整、地方財政約束增強、基建投資節奏變化、工程回款壓力加大的背景下,傳統施工總包模式的利潤彈性正在減弱。
更直觀的表現是,上市公司陝建股份及其旗下多家公司被列入被執行人名單,部分還被限制高消費。
同時,今年以來,陝建股份已為旗下的五建、八建、九建等多家子公司提供了合計14.25億元的擔保。該公司發佈的《關於公司及子公司涉及訴訟、仲裁的公告》提到77起重大訴訟、仲裁案件,涉案金額合計29.13億元。
值得一提的是,對大型建築企業而言,即便仍能維持較高的新簽合約規模,也未必意味著利潤同步釋放。比如該公司公告曾提到,陝建股份作為原告(申請人)的案件為51起,涉案金額23.76億元。
而陝建股份披露的提質增效重回報行動方案半年度評估報告顯示,2026年上半年公司新簽合約總額952.85億元,其中省內市場新簽合約額364.3億元,外省市場468.68億元,海外市場119.87億元。
從訂單規模看,陝建股份並不缺項目。但從利潤表現看,項目質量、結算週期、毛利水平和現金流壓力,才是市場真正關心的問題。
因此,新設科技公司的意義,不在於短期貢獻多少利潤,而在於陝建股份能否在行業週期調整中爭取新的估值空間。
短線看題材,長線看訂單
值得注意的是,陝西建工中熔科技有限公司註冊資本為2500萬元,而陝建股份2026年上半年營收已經達到434.51億元。
這意味著,新公司即便順利推進,對上市公司短期收入和利潤結構的影響也大概率有限。它目前更像是產業孵化和業務試水,而不是足以改變上市公司基本面的重大資產。
更重要的是,經營範圍中包含「集成電路設計、製造、銷售」,並不等同於公司已經具備大規模半導體制造能力。對陝建股份的估值判斷,不能套用半導體公司的邏輯。
市場真正應該跟蹤的是:ZETA原子電熱產品是否獲得批量訂單;銅川智慧工廠產能利用率如何;產品毛利率和回款週期是否優於傳統施工業務;相關業務是否能夠並表,並在利潤表中形成可見貢獻。
換句話說,陝建股份這次不是簡單闖入「芯片局」,而是在建築行業下行週期里尋找新的增長引擎。概念可以點燃情緒,但業績最終只認訂單和利潤。