會客廳|樓市「換擋」、現房大考:誰能留在北京市場的牌桌上?
「京七條」滿月,全國性新政接續落地,北京樓市站上「換擋」十字路口。市場真的回暖了嗎?客戶還在等什麼?房企的錢袋子有多緊?9月5日,新京報社貝殼財經會客廳邀請專家學者、研究機構以及來自北京市場一線的營銷負責人,圍繞政策落地後的市場溫度、企業應對策略與行業深層變局,共同把脈新政影響下的北京樓市走向。
本次活動由新京報貝殼財經、新京報城市發展研究院主辦,學術指導為北京建築大學城市經濟與管理學院。與會嘉賓包括北京建築大學城市經濟與管理學院教學副院長張麗、中指研究院政策研究總監陳文靜、京投發展助理總裁李峰、中建壹品總部業績條線張丹鳳、北京金隅嘉業房地產開發有限公司市場營銷部經理王海峰、北京金隅地產集團市場營銷部副經理費磊、華潤置地北京公司臻澐項目營銷負責人王雅婕、招商蛇口黃村項目營銷負責人付小健。
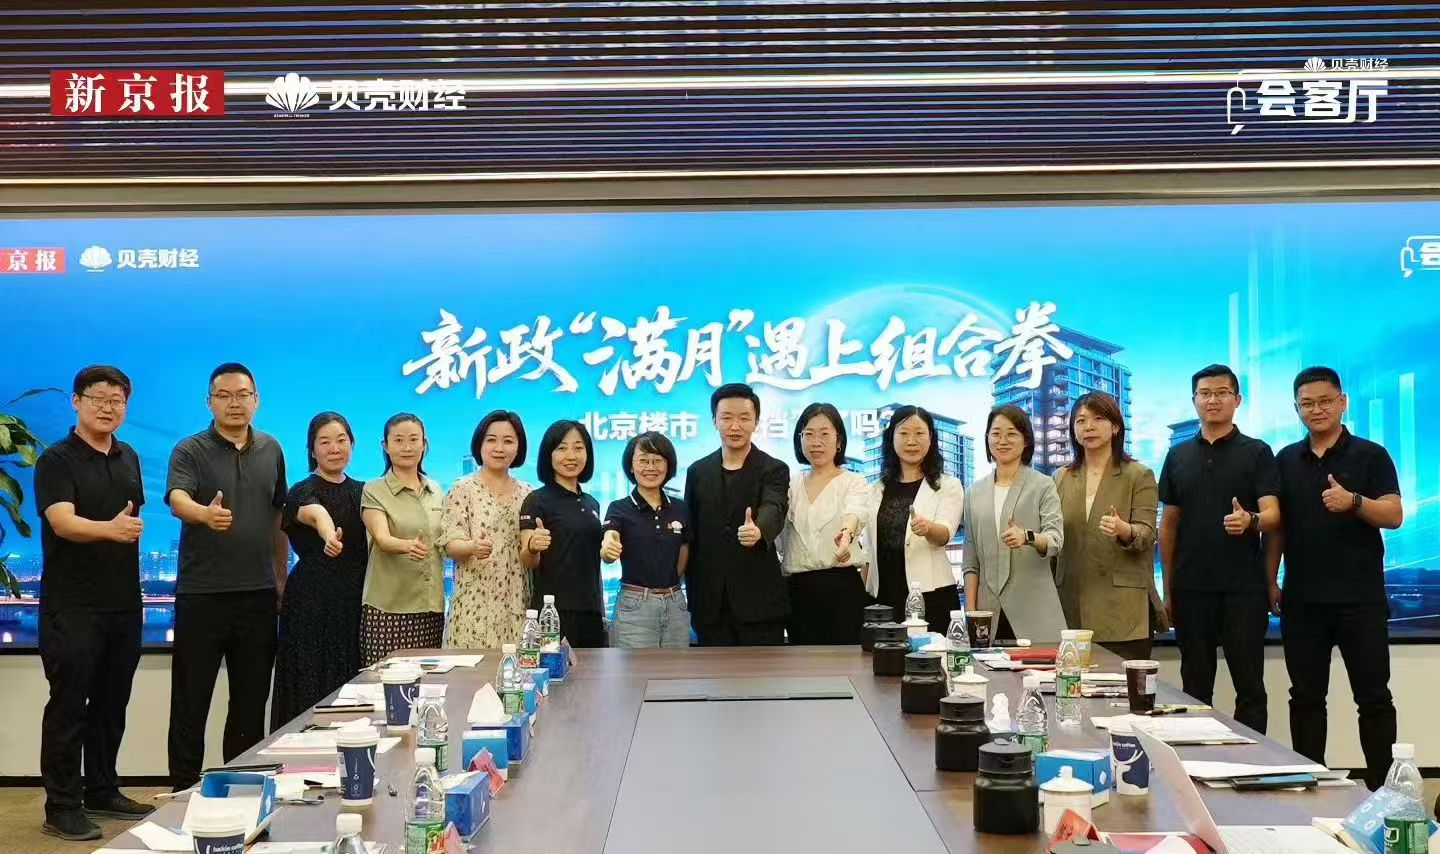
新京報社貝殼財經會客廳活動現場。
一線營銷人員「體感」冷熱不一
政策密集出台,市場是否立刻回暖?來自不同板塊、不同項目的一線反饋不一。
北京金隅嘉業市場營銷部經理王海峰直言,從北京項目來看,「基本客戶到訪量沒有變化」。在他看來,真正著急出手的依然是婚房、學區等剛性需求;投資型客戶可能因政策影響「反而會再等一等」。部分現房項目在新政後到訪量甚至出現下降,「一些客戶反而有觀望需求」。
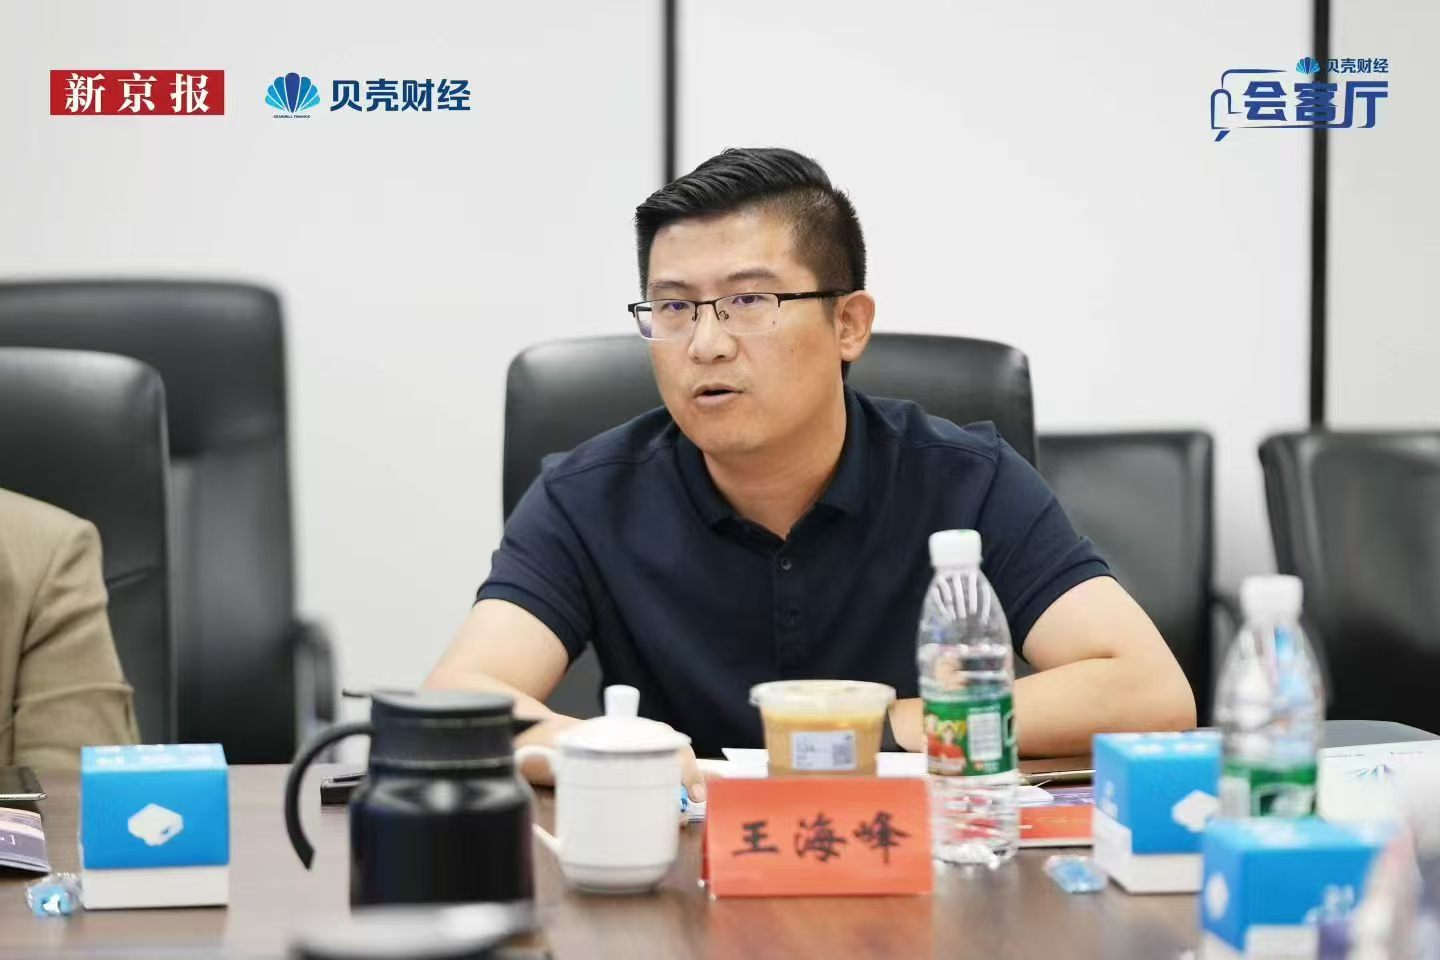
北京金隅嘉業市場營銷部經理王海峰。
相比之下,華潤置地北京公司臻澐項目營銷負責人王雅婕表示,項目已接近準現房狀態,8月來訪量與7月基本持平,但轉化率提升了兩個百分點。她認為,高端客戶在市場上轉了一圈後,對「所見即所得」的準現房更加放心。不過她也強調,這種熱度是準現房、核心地段、高品質產品三重因素疊加的結果,並非普遍現象。
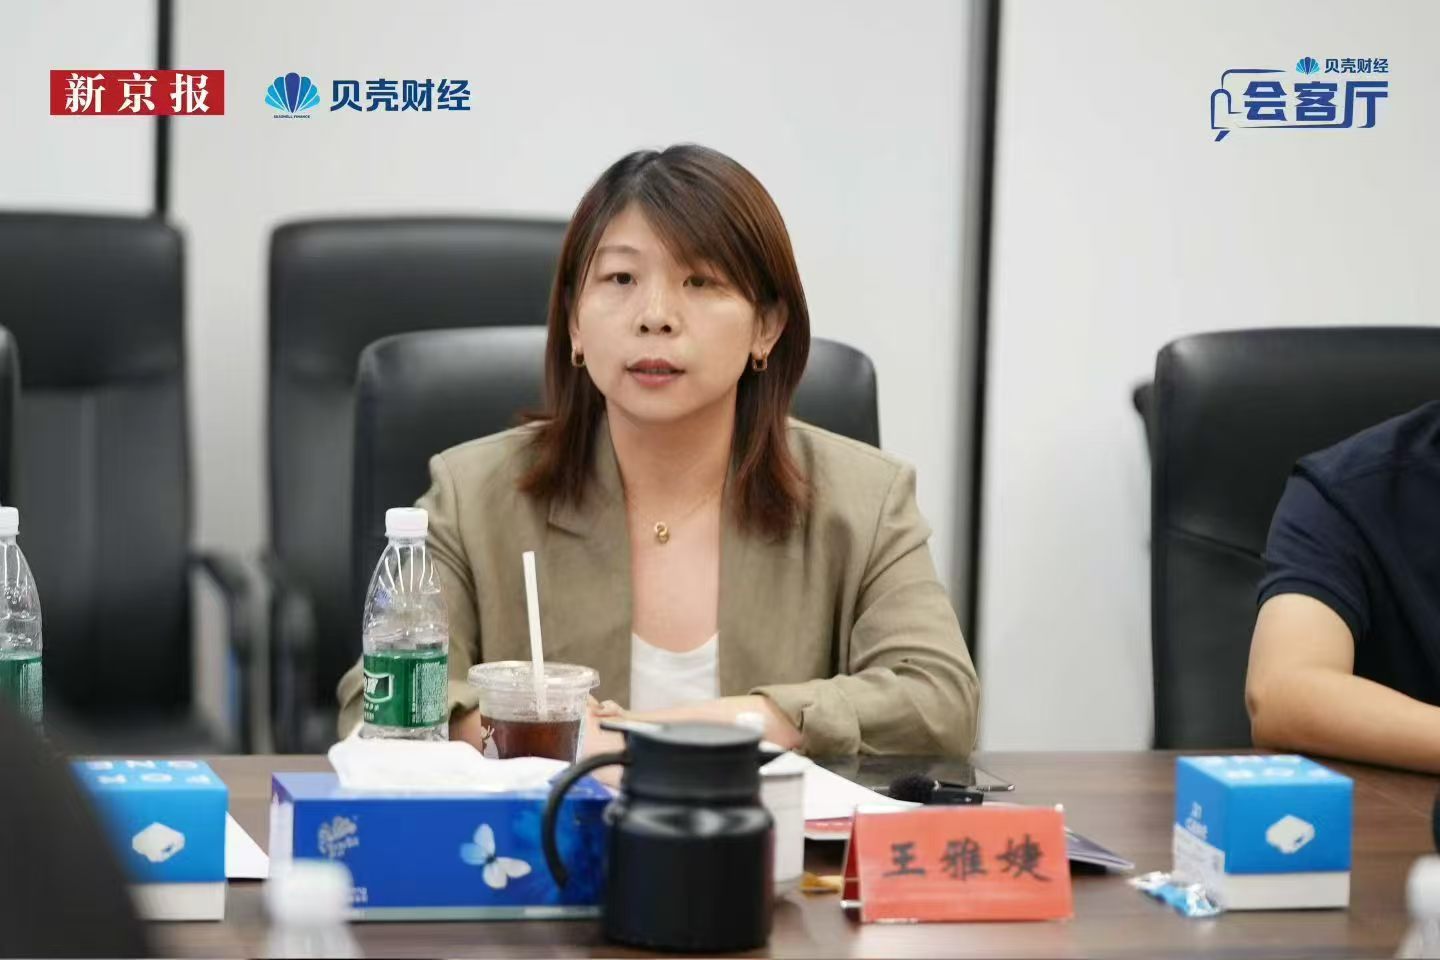
華潤置地北京公司臻澐項目營銷負責人王雅婕。
中建壹品總部業績條線張丹鳳帶來了西紅門板塊的微觀數據。「中建壹品未來元著」項目作為新政後取證待首開項目,從來訪端看,新政後近一週,「客戶整體看房意願依然強烈,尤其是首改型、盯好房標準的客戶。」她特別提到公積金新政的實效——在大興新區,有客戶因貸款額度提升,「從85平方米可以晉陞到90多平方米的戶型,帶來了居住舒適度的提升。」
張丹鳳也坦言,「部分客戶置業信心仍在修復過程中,到最終成交決策還要經歷一個多方考量的週期。」但從長遠看,現房銷售是頂層設計的利好,客戶信心在不斷強化,遠期向好。
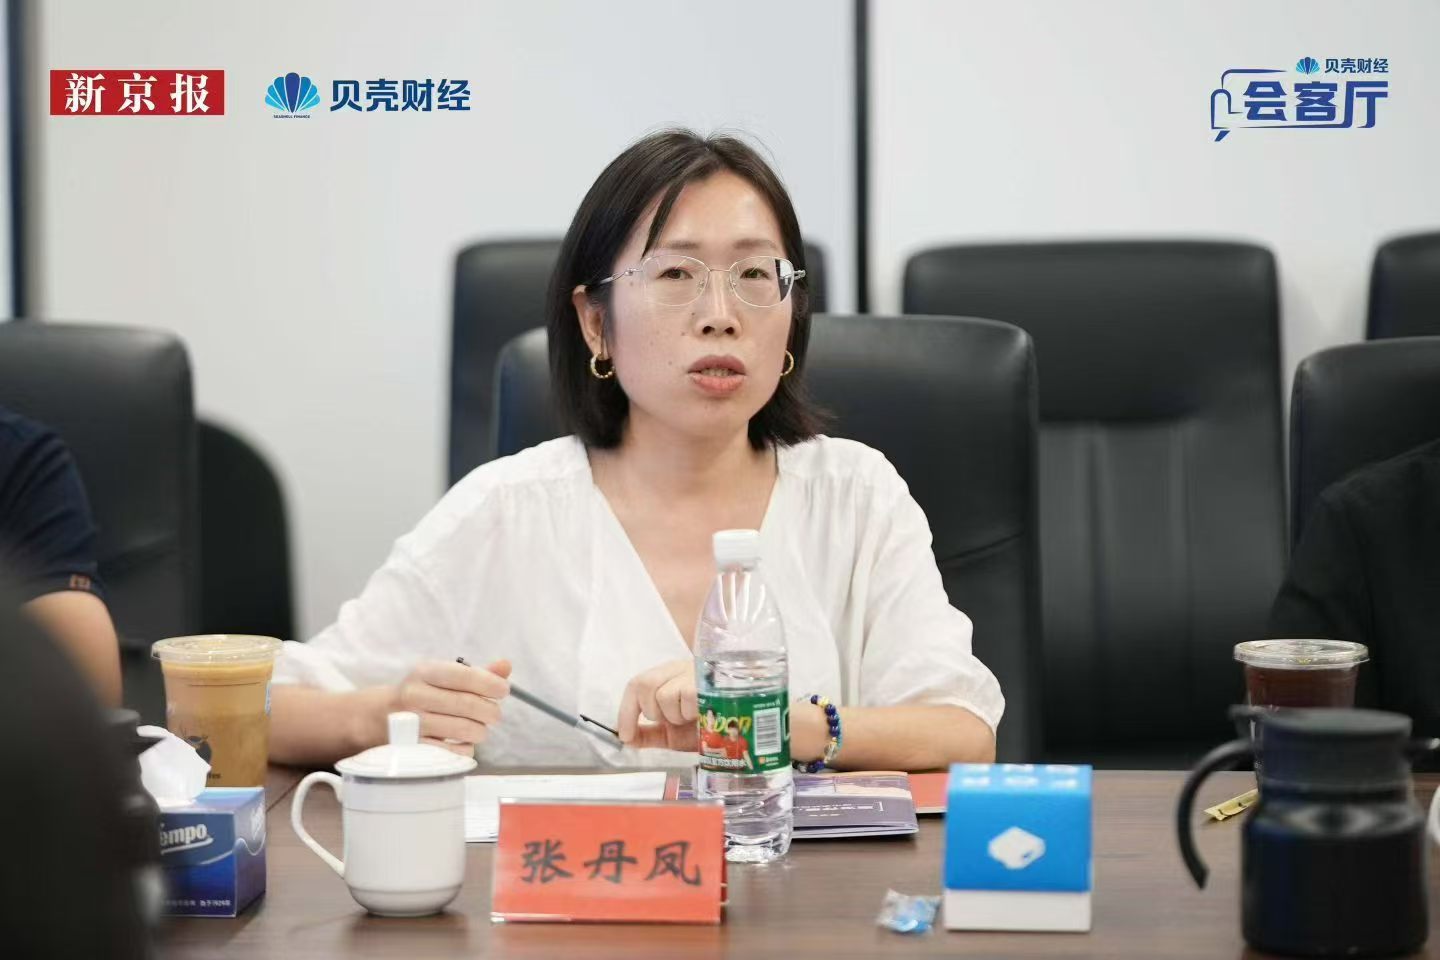
中建壹品總部業績條線張丹鳳。
招商蛇口大興黃村興宸攬閱項目營銷負責人付小健則分享了「搶跑」案例。招商蛇口在過去兩個月時間連續拿了三宗低密地塊,其中位於大興黃村火車站的興宸攬閱,「通常的報規週期需要兩個月左右,此次僅用了29天就拿下了工規證」,9月4日已發佈案名「興宸攬閱」。該項目是「大興城芯4號線首個TOD純洋房好房子產品」,儘管尚未正式開盤,但線上直播間流量已翻倍。他認為,低總價客戶對首付比例非常敏感,「現在貸款年限變長、月供下降」,疊加所有戶型使用率均在99%以上的優勢,「整體對這類客群非常友好」。
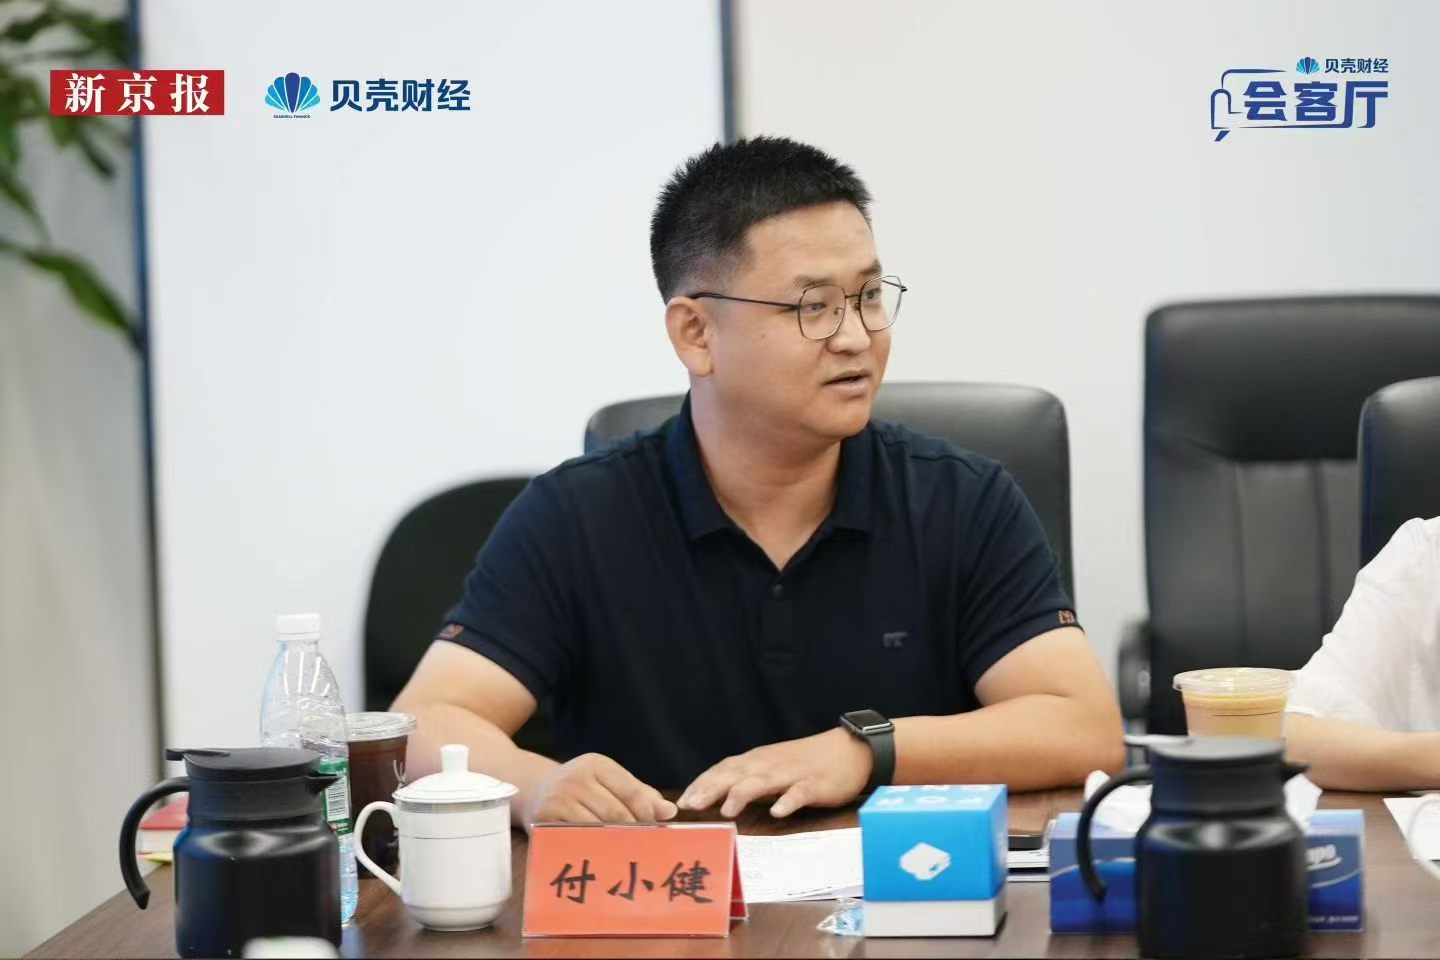
招商蛇口大興黃村火車站興宸攬閱項目營銷負責人付小健。
北京金隅地產集團市場營銷部副經理費磊從供應端判斷,短期對新房市場相對利好,「政策延遲了部分供應,細分市場供求關係會更好」。
購房紅利釋放,預期修復「仍需時日」
中指研究院政策研究總監陳文靜的判斷與一線「體感」形成呼應:政策為房企提供的緩衝空間「實際效果仍待各地細則落地」,購房者預期的修復「仍需時日」。對於「金九銀十」,她判斷新房溫和、二手房更活躍的格局或將延續。
陳文靜從宏觀層面梳理了新政釋放的購房者紅利:個人住房貸款還款能力上限拓寬,總債務支出收入比從55%提高至60%,貸款期限由最長30年延長至40年,月供壓力得以減輕;若借款人因失去收入來源還款困難,可申請調整還款計劃或展期。存量房貸利率調整也新增了「更改合約」選項,便利度提升。更關鍵的是,新政將「維護購房人合法權益」置於突出位置,強化交付保障。「這會一定程度修復購房者的預期。」
對於短期市場效應,陳文靜認為新項目入市節奏放緩,但市場存量供應充足,「短期對房價的影響可能有限,購房預期轉變仍需時日」。
資金壓力或加劇,現金流回正週期拉長
在全國「組合拳」新政中,「現房銷售」成為房企討論的焦點,其對資金鏈的影響也被與會人士反復提及。
京投發展助理總裁李峰從財務角度進行了詳細拆解。他說,北京市場從拿地到開盤約6個月,核心地段10個月可實現現金流回正,郊區約18個月。而新政後,現房銷售疊加竣工備案後放款,「現金流回正週期預計拉長到20到30個月,核心地段快一點也要20個月,非核心地段甚至超過30個月」。
此外,李峰算了一筆賬:房地產開發成本中,三部分都非常重要,土地成本、建安成本、管理及利息稅費,全要靠現金流快速拿回來,如今回正週期大幅拉長,企業資金壓力是非常現實的問題。
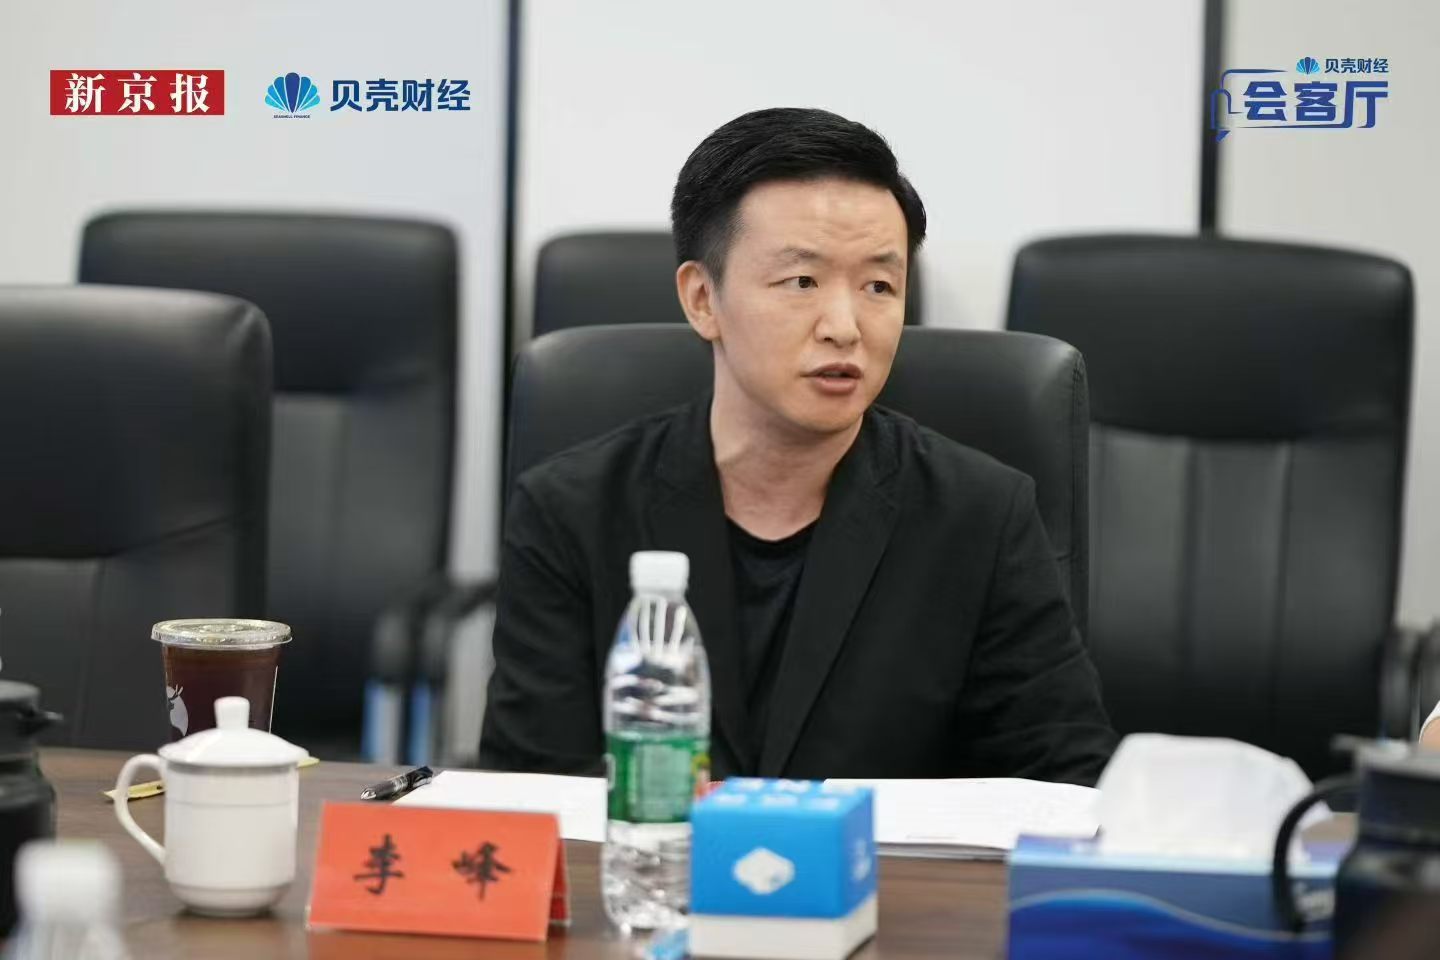
京投發展助理總裁李峰。
王海峰也透露了這一變化對拿地節奏的影響。「房企會更聚焦開發節奏快的項目。」他特別提到高層項目,「二十層以上開發建設時間長」,若現房銷售回款週期進一步拉長,對企業的壓力非常大。他預判,未來行業集中度將加速提升,大概率留在北京市場的將只有實力較強的少數幾家國央企了。
在土地市場層面,陳文靜判斷,房企拿地將「比較審慎」,土地市場規模收縮會慢慢體現出來。但「實力雄厚的央國企競爭力將進一步凸顯」,低密、低容積率、開發週期可控的優質地塊,其「確定性溢價」邏輯依然被市場看好。
陳文靜還梳理了支持企業的措施:土地出讓金分期繳納時限有望普遍延長至兩年,比如廣州近期一宗「現房銷售承諾製」地塊允許2年內付清全部價款,「將有效緩解房企拿地初期的資金壓力」;開發貸與現房/期房銷售週期進行更精準匹配,期房項目開發貸期限為3至5年,現房項目延長至5至7年;資本市場端,房企融資邏輯正從「主體信用」轉向「項目信用」,並輔以再融資、併購重組、公司債、ABS(資產支持證券)、REITs(房地產投資信託基金)及不動產私募基金等多元支持工具。
陳文靜認為,「這些措施的實際效果仍待各地細則落地。」
營銷邏輯重塑,售前研判與售後運營成新重心
除了現房銷售將加速提升行業集中度外,多位嘉賓指出,新政將從根本上改變房地產的營銷邏輯與產品定義。
王雅婕認為,未來營銷團隊要承接的不只是賣預期和效果圖,而是「卷」工程的品質、現房的管控、會所的運營。整個行業要思考,未來什麼樣的房子能真正打動客戶。
李峰提到,因資金佔用過高,企業會更傾向於「拿更小的地」,周轉更快、試錯成本更低。「競爭核心將從拚規模轉向拚產品力,再轉向拚運營能力,包括工程節奏、資金匹配、物業和商業後期的服務。」
李峰斷言營銷模式將發生「非常大的變化」,過去賣期房的模式也將發生根本性的調整。房地產營銷分為售前、售中和售後三個階段,房企將更加關注售前和售後,例如核心能力將前移至「售前」,對客戶和市場的深度研判必須一次性做對,因為沒有調整的空間和緩衝的時間;同時售後的能力變得很重要,從賣預期賣規劃到購房者買實景買確定性,蓄客、找客模式也會從打廣告、靠中介轉變為客戶口碑來自「老帶新推薦和社群運營」等新方式。
「能生長出新的能力、不斷創新的企業和團隊會立於不敗之地。」李峰說。
費磊從更宏觀視角提出了「房地產去資產化」「回歸資產價值」的判斷。他認為當前市場不是激活需求,而是「修復信心」,「很多人要買房,只是不敢買」。「投資性需求基本已經被擠出,因為結婚、人口增加、上學的剛性需求,很快修復,並且是一個很強勁的需求規模,2026年一二手房總成交量也是在印證這一點」;此外,同質化時代即將結束,差異化越大的產品越有自己的定價權,企業需要加大產品研究和行業研究的投入。
政策細則待落地,樓市換擋進入調整期
目前北京政策如何落地成為當下市場的不確定性。短期看,脈衝式熱度與觀望情緒交織,不同板塊、不同產品線冷熱分化顯著;長期看,一場圍繞資金實力、產品定義、運營精度和客戶信任的深層競賽已然鳴槍。
王海峰表示,希望後期政府能夠在鼓勵創新繳納方式,以及前期開發階段的多元融資渠道等方面,給予更多政策鬆綁的空間。「這對於有意願、有能力深耕北京市場的企業而言,將迎來更好的發展機遇。」
此外,與會人員尤其關注新政落地後涉及實操層面的銜接問題。比如過去預售製下的設計優化產品,在現房銷售框架下,調整空間被壓縮。為此建議政策落地應給予合理過渡安排或差異化細則,避免規則切換過於剛性影響項目推進。
費磊的總結或許點出了本質:新政對資金、供應的影響,大家很快會適應。但最大的問題是市場風險,企業不再會求快,而是產品能賣出去,「未來定價權取決於差異化的需求」。
政策組合拳是否帶來北京樓市的真正「換擋」?答案或許不在當下數據,而在於企業能否在這場從「期房」到「現房」、從「預期」到「確定」、從「規模」到「差異」的轉型中,找到自己的新位置。與會嘉賓的共識是:無論市場如何變化,回歸居住本質、提供確定性價值的企業,終將在洗牌中勝出。而這場洗牌,才剛剛開始。
新京報貝殼財經記者 袁秀麗
攝影 祁明遠
編輯 楊娟娟
校對 楊利