阿里入股垣信衛星:約0.4%股權背後,是互聯網巨頭的軌道之爭
工商信息顯示,近日上海垣信衛星科技有限公司發生股東變更,杭州阿里創業投資有限公司成為新增股東,持股比例0.3996%,認繳出資額992.76萬元。與上汽集團金控管理平台、上海浦東新興產業投資等一同進入名單的,還有中遠海運、中國船舶集團投資等產業資本。變更後,垣信衛星註冊資本由約21.38億元增至約24.84億元。
這是一家此前幾乎不出現在互聯網公司投資清單里的企業。垣信衛星2018年3月由上海聯合產權交易所牽頭髮起設立,是國家級低軌衛星星座「千帆星座」的建設與運營主體,其目標市場首先指向共建「一帶一路」國家和中國出海企業。阿里此次入股,是這家公司首次出現互聯網巨頭的身影。
按上海聯合產權交易所8月17日披露的成交結果,垣信衛星剛完成69.76億元增資,18家投資方合計取得13.94%股權,投後估值約500億元。
一家尚未產生規模收入的公司,為什麼值得互聯網巨頭在此時進場?
69.76億元增資落錘,阿里拿到的是一張「入場券」
這輪增資的門檻,比金額更能說明問題。
據上海聯合產權交易所公告,本輪69.76億元融資中,由國調二期協同發展基金等24家機構組成的聯合體出資約57.64億元,佔融資總額的82.6%,取得11.5167%股權;其餘17家均為垣信衛星原有股東,在本次場內增資項目中同步追加投資,合計出資約12.119億元,對應新增股權2.4217%。以此測算,公司投後估值約500億元。
疊加2024年初落地的67億元A輪融資,垣信衛星兩年多累計股權融資規模突破136億元,兩輪融資先後刷新國內衛星互聯網賽道單筆融資紀錄。增資文件同時明確,本輪增資不接納任何形式的境外資本參與,交易完成後國有資本持股比例維持在八成以上。
在這樣的股東結構里擠進一個席位,難度遠高於出錢。有投資人向媒體透露,本輪掛牌階段,外界對垣信衛星的估值一度喊到600億元,不少想投的機構被「勸退」。
工商信息顯示,阿里的持股只有0.3996%。工商登記的認繳出資額為992.76萬元,按照垣信衛星約500億元投後估值估算,這筆投資金額大約2億元。對於阿里這樣體量的互聯網公司來說,這個數字幾乎可以忽略。
比例小,恰恰說明目的不在財務回報。
垣信衛星的增資披露信息顯示,2022年至2025年,公司營業收入分別為4.7萬元、4.9萬元、115.1萬元和18.9萬元,同期淨虧損分別為2.0億元、4.9億元、8.1億元和8.9億元;資產總額則從31.6億元增至102.0億元。截至2026年3月31日的最新季度數據,公司營業收入為0元,淨虧損1億元,資產總計102.5億元。
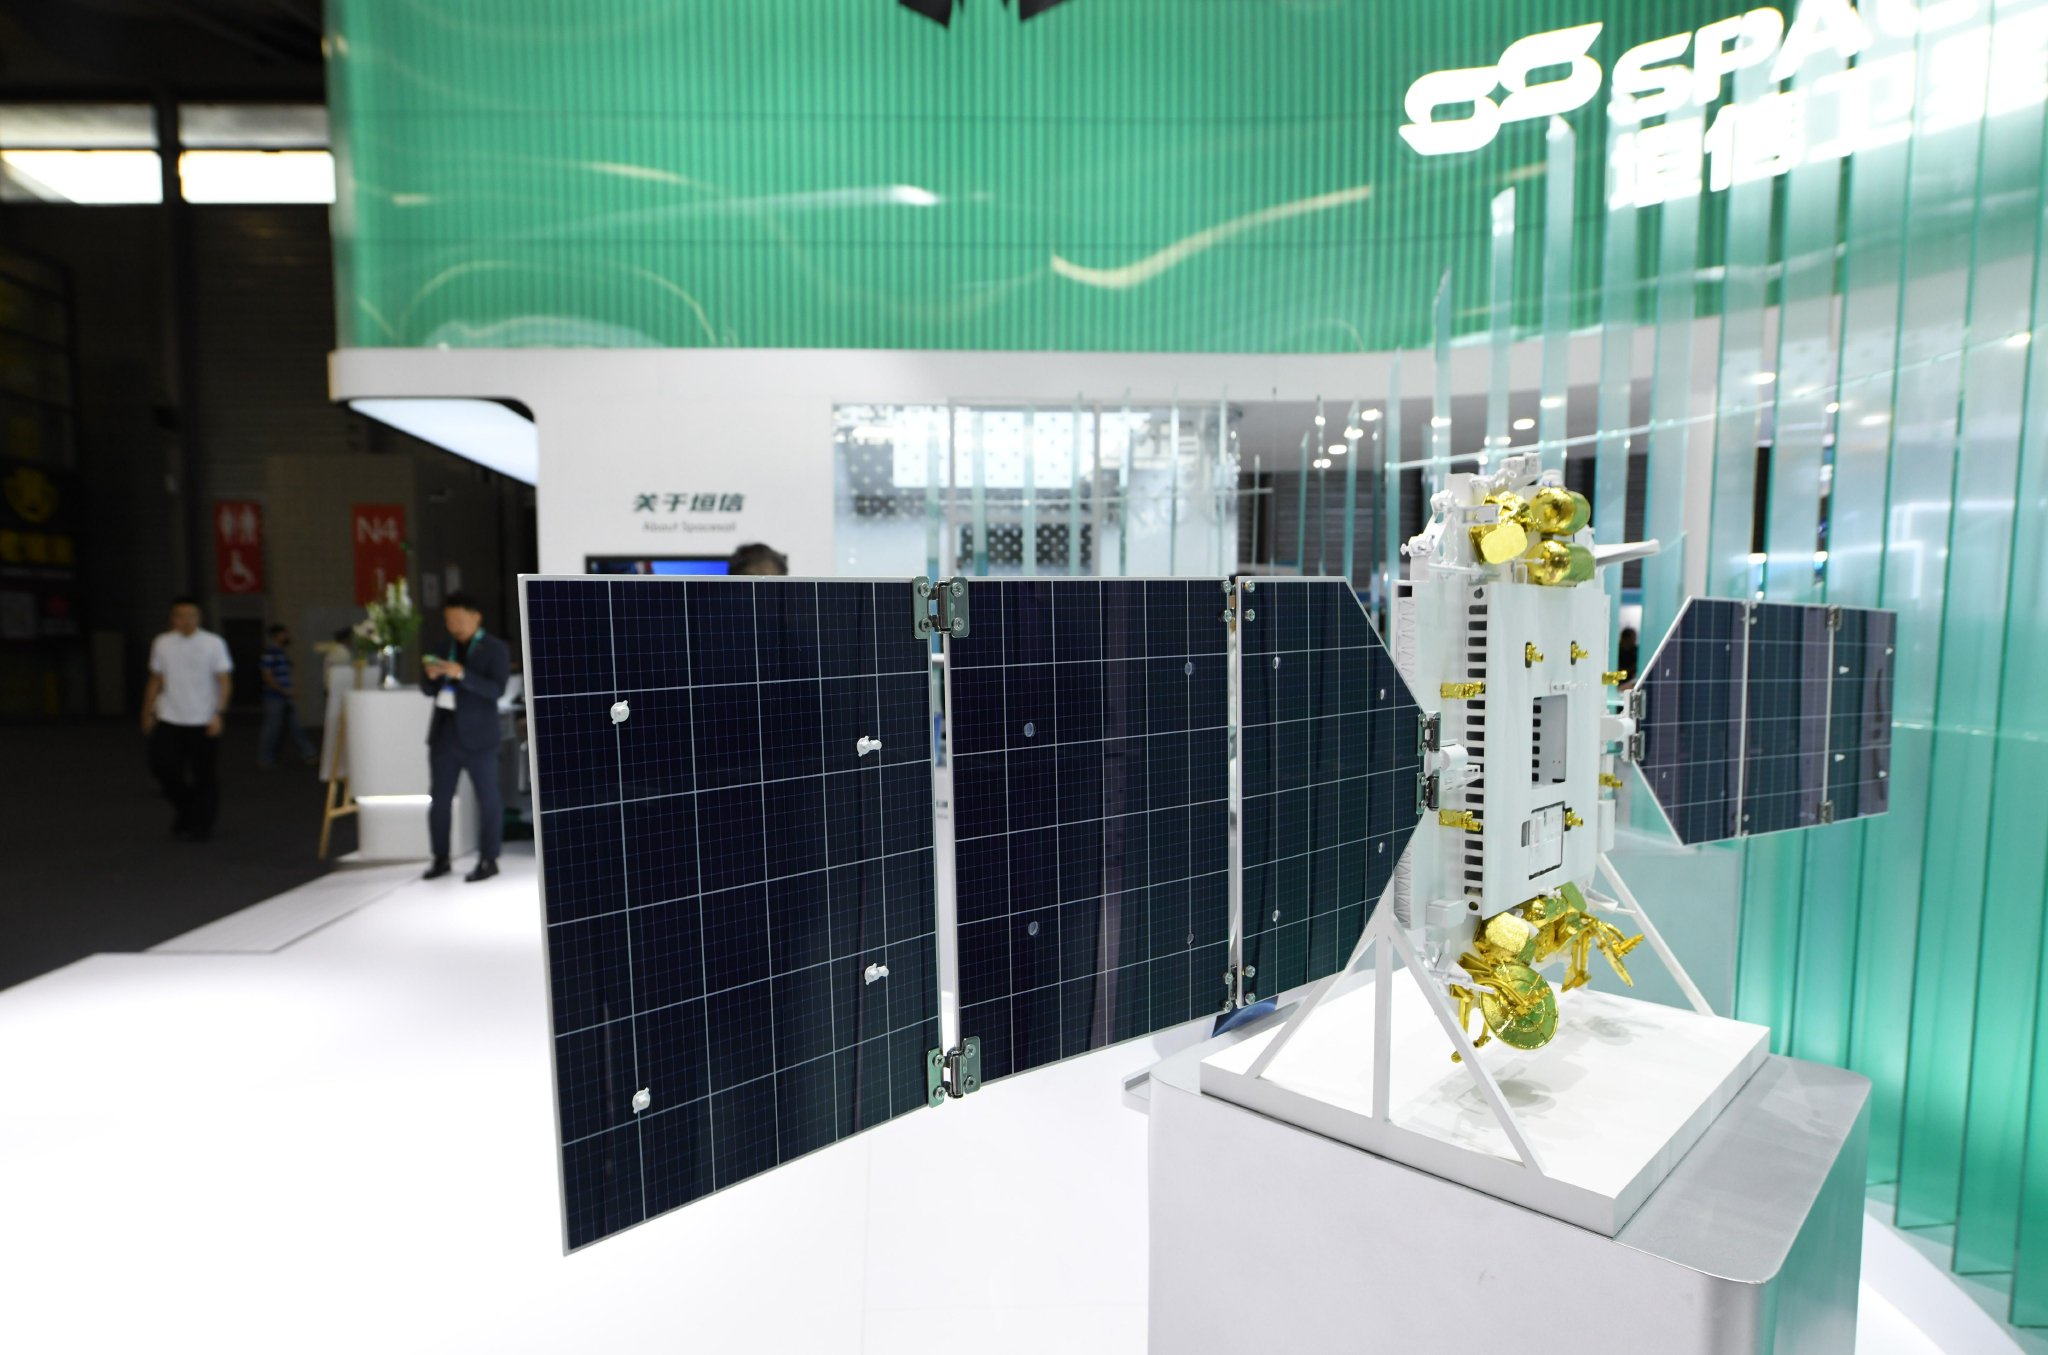
2026年6月24日,觀眾在上海一展會上參觀垣信衛星展台上的千帆星座的低軌商業通信衛星模型。圖/IC photo
2018年,阿里啟動「一站一星」計劃,把名為「糖果罐號」的迷你空間站和「天貓國際號」通訊衛星送入軌道,用於雙11期間的太空紅包和全球用戶互動。更早的2015年,阿里便與中國兵器工業集團共同發起成立千尋位置,推動北鬥衛星導航系統的規模化應用。在這一階段,太空相關項目對外最直觀的價值,更多是電商購物節極具話題性的營銷載體。
真正的轉變發生在算力上。
由浙江省政府、浙江大學與阿里巴巴共同組建的之江實驗室正在主導推進「三體計算星座」太空算力項目。2025年5月14日,該項目首批12顆計算衛星成功入軌,12星協同在軌算力達到5POPS(每秒5000萬億次運算),硬件算力上限可支撐1400億參數規模大模型完成在軌部署與推理。
這批衛星同時也是國星宇航「星算計劃」01組太空計算中心的試驗平台。2025年11月,阿里千問3(Qwen3)大模型被上注至該在軌集群,完成全球首次通用大模型在軌端到端推理驗證,從下髮指令到返回結果,全流程耗時不足2分鐘。
顯然,衛星正在從「傳數據」的通道,變成「算數據」的節點。而算數據這件事,恰好接在阿里的主業上。
238顆在軌、年底324顆,商業化的考題才剛展開
2025年,阿里宣佈未來三年至少投入3800億元建設雲計算和AI基礎設施,金額超過此前十年相關投入的總和,此後管理層又預告實際投入將遠超這一數字。當算力擴張到這個量級,約束條件就不再只是芯片和模型,還包括電力、網絡覆蓋和數據來源。低軌星座的價值在於,它能把地面網絡夠不到的遠洋、荒漠、航空和海外新興市場接入同一張網——這些地方恰好是阿里雲、速賣通、Lazada(電商平台)和新秀正在爭奪的市場。
資深互聯網分析師楊懷玉表示,從這個角度看,阿里買的其實不是衛星本身,而是天地一體化網絡的一個入口。衛星負責連接,雲負責計算,模型負責處理數據,這條鏈路一旦成型,雲的服務半徑就不再受地面光纜的邊界限制。這也是阿里與上汽在同一份股東名單上,但訴求不同的地方。上汽需要的是智能網聯汽車的高精度定位與車星通信;阿里要的是把雲和大模型的能力,延伸到地面網絡覆蓋不到的地方。
但從「入座」到「兌現」,中間隔著一段極長的路。
截至2026年7月,千帆星座在軌衛星達到238顆。6月5日發射任務完成後,星座衛星數量增至200顆,AIS船舶自動識別系統實現組網;6月9日,千帆首顆手機直連試驗星順利入軌;6月19日,項目打通國內首例無改造存量商用手機直連衛星通話鏈路,這套系統設計可實現下行約10Mbps、上行約2Mbps的數據傳輸能力。7月5日,垣信衛星首次使用長征八號甲運載火箭執行組網發射任務,平板衛星堆疊規模提升至一箭20星。
垣信衛星CEO沈洪波此前透露,計劃2026年底完成第一階段324顆衛星全球組網,正式啟動商業化運營。海外是這條商業化路徑上的第一站。目前垣信已在巴西獲得當地監管許可並啟動信關站建設,馬來西亞的信關站工程正在推進;項目同時與三十多個國家開展商務對接。千帆星座從規劃之初便將目標市場鎖定共建「一帶一路」國家與中國出海企業,這一定位和星鏈主打大眾消費寬帶的商業化路徑形成明顯差異。
不過,規模與收入之間仍有明顯落差。中科衛星科技集團高級副總裁楊誌高曾公開表示,當在軌衛星僅有百餘顆時,商業場景有限;只有當星座規模達到數千乃至上萬顆時,真正的規模化商用才會到來。
星鏈的財務數據提供了重要參照。根據SpaceX披露的2026年第二季度財報,以星鏈為核心的連接業務實現收入42.91億美元,同比增長66%,營業利潤16.56億美元,營業利潤率約38.6%,是當期唯一盈利的業務板塊;截至季末,星鏈訂閱用戶達1200萬,在軌衛星約1.02萬顆,服務覆蓋167個國家和地區。財報同時顯示,星鏈月均單用戶收入由上年同期的85美元回落至66美元,降幅約22%—— 用戶規模實現翻倍擴張的同時,平均單用戶收益被攤薄。
國際歐亞科學院院士、廣州大學教授張新長曾公開指出:「衛星越來越多,數據源源不斷,但真正將之轉化為決策價值、產生商業回報的能力卻不足。」這句話點出的是全行業的共同難題:發射能力、製造能力在快速提升,把數據變成生意的能力卻明顯滯後。
阿里的加入,某種程度上正是衝著這個缺口來的——如果天上的數據需要地面算力來處理,那麼雲廠商的進入,可能比再發幾百顆衛星更能推動商業化落地。
眼下,國內已有千帆星座與中國星網的GW星座兩個萬星級的低軌星座並行推進,兩者在頻譜協調、市場分工上仍需磨合。SpaceX已於今年6月上市,並宣佈與英偉達合作開發搭載Rubin GPU的Starmind AI衛星計算載荷,把數據中心級的算力送上軌道;Google的Project Suncatcher計劃2027年初發射兩顆原型衛星。
楊懷玉稱,太空正在從通信基礎設施,變成算力基礎設施的一部分。在這個判斷之下,阿里的0.3996%持股是一次位置上的提前爭位。324顆是一個門檻,不是終點。這張網最終能不能把天上的數據變成地上的生意,檢驗的窗口在2026年底商業化啟動之後。
新京報貝殼財經記者 程子姣
編輯 楊娟娟
校對 楊利