江南布衣年度營收淨利雙增,品牌矩陣分化明顯
新京報貝殼財經訊(記者王真真)9月10日,江南布衣有限公司發佈的截至2026年6月30日止年度業績報告顯示,公司全年實現總收入60.46億元,同比增長9%;毛利率由上年度的65.6%提升至66.6%,上升1個百分點;淨利潤9.97億元,同比增長11.1%;淨利潤率從16.2%提升至16.5%。董事會建議派發末期股息每股1.06港元及特別股息每股0.75港元,連同中期股息0.52港元,全年每股派息2.33港元。
分渠道看,線上渠道收入14.48億元,同比增長20.5%,佔總收入比重從21.7%升至24%。線下渠道收入45.98億元,同比增長5.8%,其中自營店23億元,經銷商店22.99億元。實體店可比同店銷售增長2.4%。江南布衣表示,存貨共享及分配系統帶來的增量零售額達14.05億元,同比增長23.6%,成為線下同店增長的重要助力之一。截至2026年6月30日,江南布衣全球獨立實體零售店總數2118家,較上年增加1家。
分品牌看,成熟品牌JNBY依然是公司收入支柱。2026財年,成熟品牌JNBY收入32.41億元,同比增長7.6%,佔比53.6%,毛利率69.9%。成長品牌組合(含速寫、jnby by JNBY、LESS)合計收入23.28億元,同比增長7.1%,毛利率65.8%。其中LESS收入7.31億元,同比增長17.3%,毛利率70.2%,成為成長品牌中的增長亮點。新興品牌組合(含POMME DE TERRE、JNBYHOME、onmygame、B10CK等)收入4.78億元,同比增長32.2%,佔比7.9%,但毛利率僅48.8%,仍處於培育期。
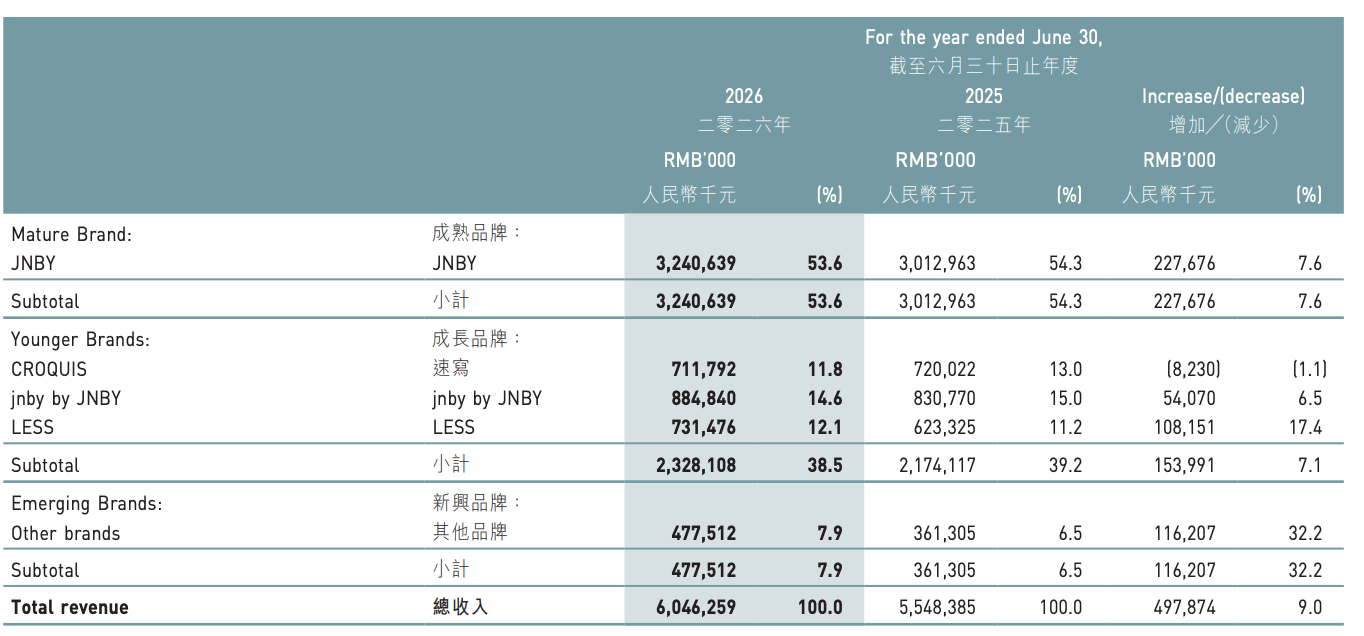 江南布衣2025/2026年度報告截圖
值得注意的是,江南布衣的主品牌JNBY雖然仍保持增長,但增速表現已相對平緩;成長品牌中的速寫收入小幅下滑,品牌矩陣分化明顯。
會員經濟是江南布衣的核心競爭力之一。2026財年,會員貢獻的零售額佔總零售額比重繼續超過80%。活躍會員賬戶數(去重)超過61萬個,較上年度的56萬個穩步提升。年購買總額超過5000元的高價值會員賬戶數超過36萬個,其消費零售額達52.0億元,貢獻了超過六成的線下渠道零售總額。
2026財年,江南布衣的存貨周轉持續放緩。存貨周轉天數166.3天,較2025年的160.9天增加5.4天。銷售成本20.17億元,同比增長5.6%。報告期內,江南布衣的平均存貨淨值約9.19億元,同比增長約9.3%,平均存貨增速快於銷售成本。新京報貝殼財經記者注意到,2025/2026年度報告中,江南布衣的外部審計師將存貨減值撥備列為關鍵審計事項,是經營與審計關注的重點。
編輯 陳莉 校對 王心