編造、傳播「稅率調整」虛假信息,四人被證監會處罰
9月11日晚間,證監會公佈四份行政處罰決定書。四名當事人均被認定存在編造、傳播虛假信息的違法行為,且均沒有違法所得。其中,宗建樹被採取5年市場禁入措施,馬星瑞被處以30萬元罰款,盧潤凱、陳廣華分別被處以20萬元罰款。
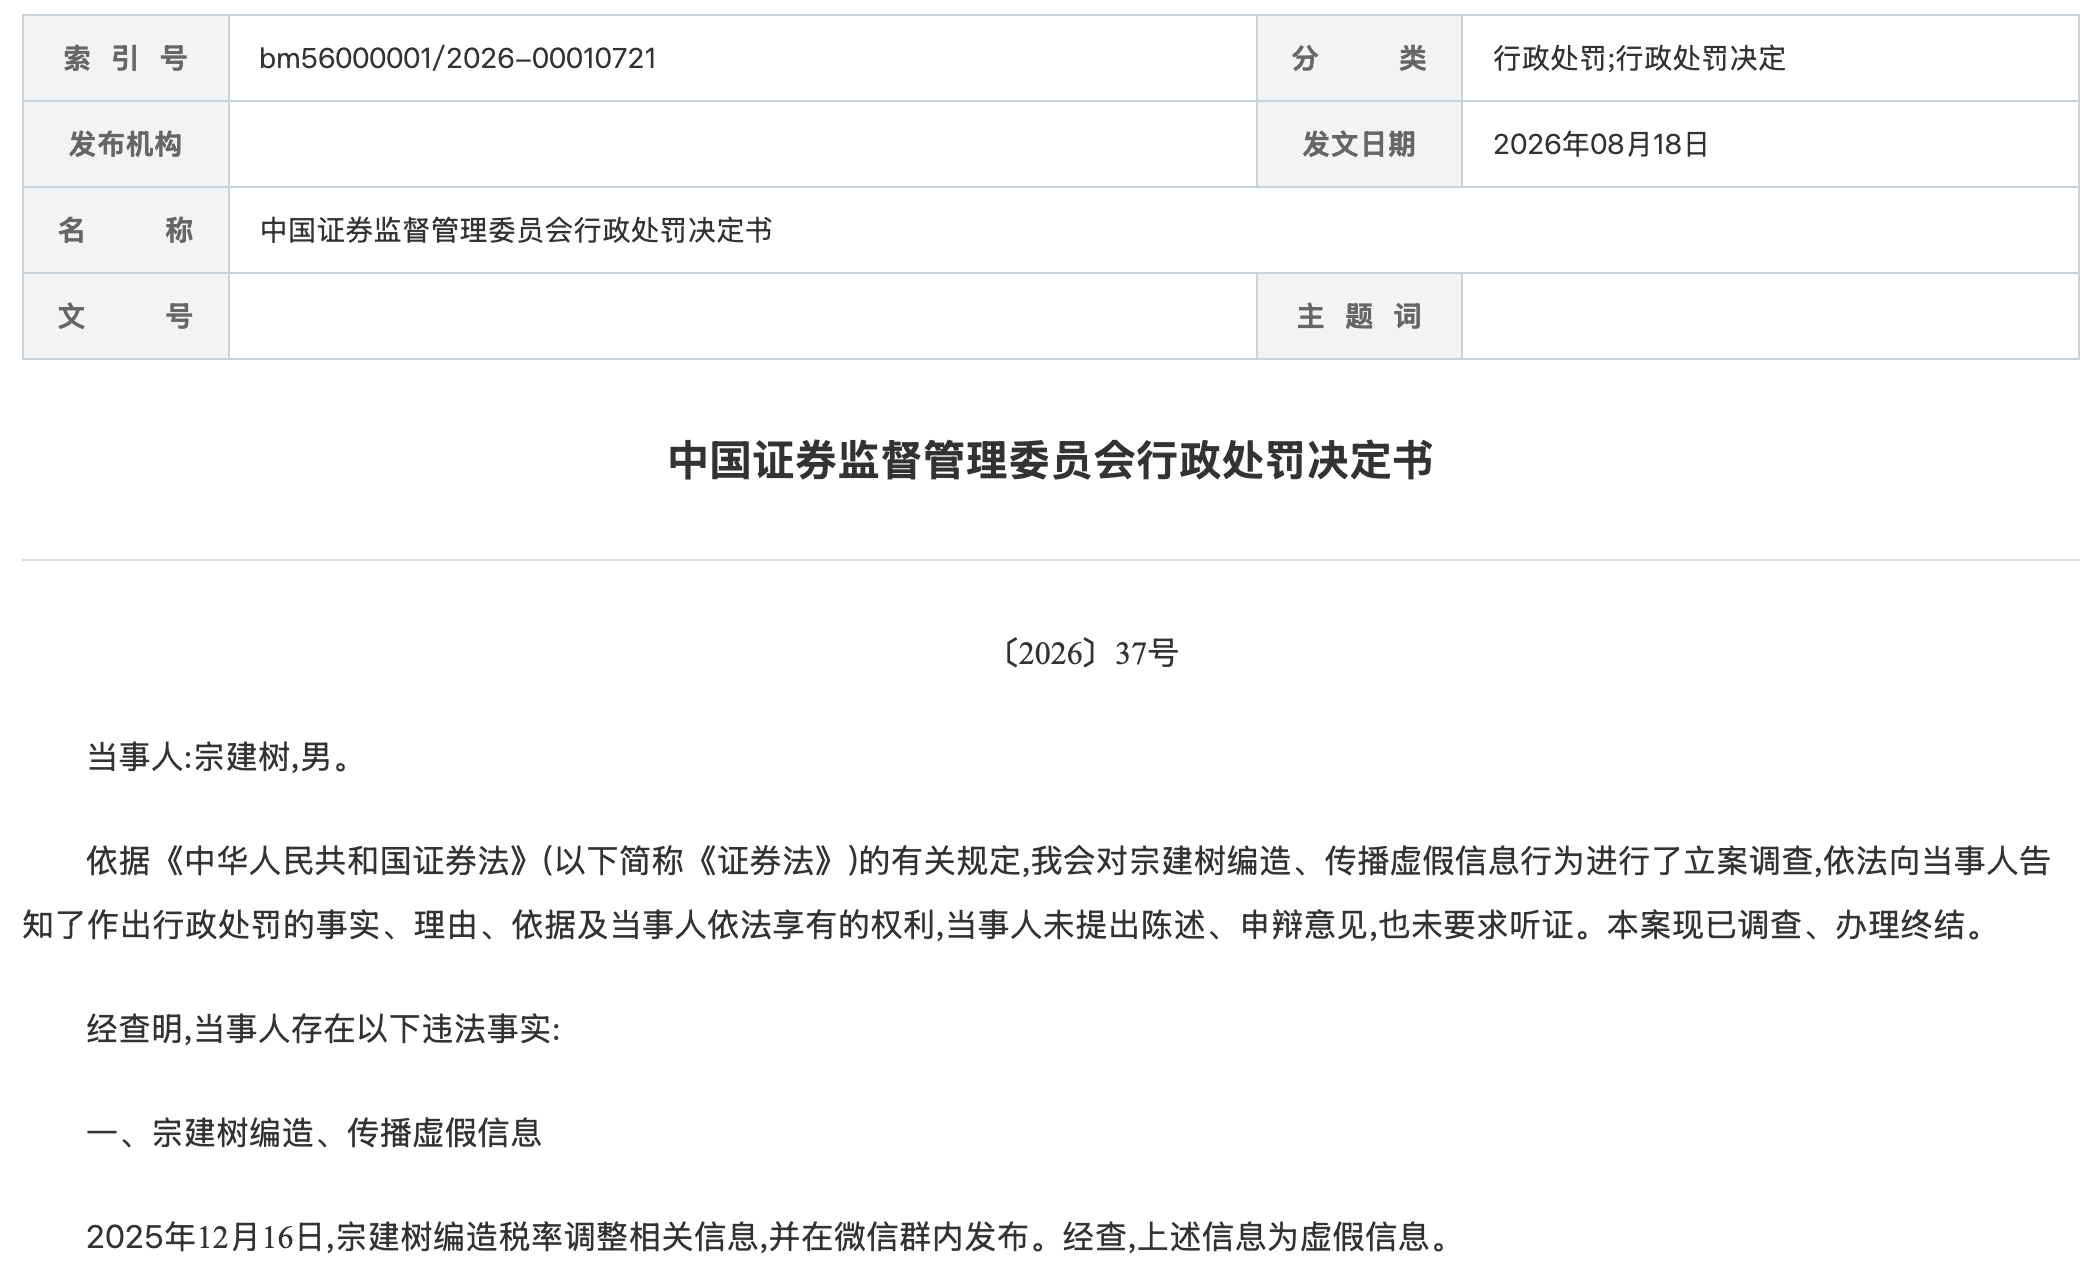
編造信息並在微信群發布
2025年12月16日,證券從業人員宗建樹編造與稅率調整有關的信息,並在微信群內發佈。經查,上述信息為虛假信息。
處罰決定書顯示,宗建樹作為證券從業人員,未履行必要的注意義務,在未考量、核實相關信息真實性的情況下編造、傳播虛假信息,導致相關信息在互聯網平台廣泛傳播,擾亂證券市場。其在相關行為中沒有違法所得。
證監會認定,宗建樹的行為違反《證券法》第五十六條第一款的規定,構成《證券法》第一百九十三條第一款所述編造、傳播虛假信息行為。
宗建樹未提出陳述、申辯意見,也未要求聽證。鑒於公安機關已對其處以罰款的行政處罰,按照《中華人民共和國行政處罰法》第二十九條的規定,證監會不再對其相關違法行為給予罰款。
同時,證監會認定宗建樹的違法行為情節嚴重,依據《證券法》第二百二十一條及《證券市場禁入規定》的相關規定,對其採取5年市場禁入措施。
禁入期間,宗建樹除不得繼續在原機構從事證券業務、證券服務業務或者擔任原證券發行人的董事、監事、高級管理人員職務外,也不得在其他任何機構中從事證券業務、證券服務業務或者擔任其他證券發行人的董事、監事、高級管理人員職務。
原文轉發至其他微信群
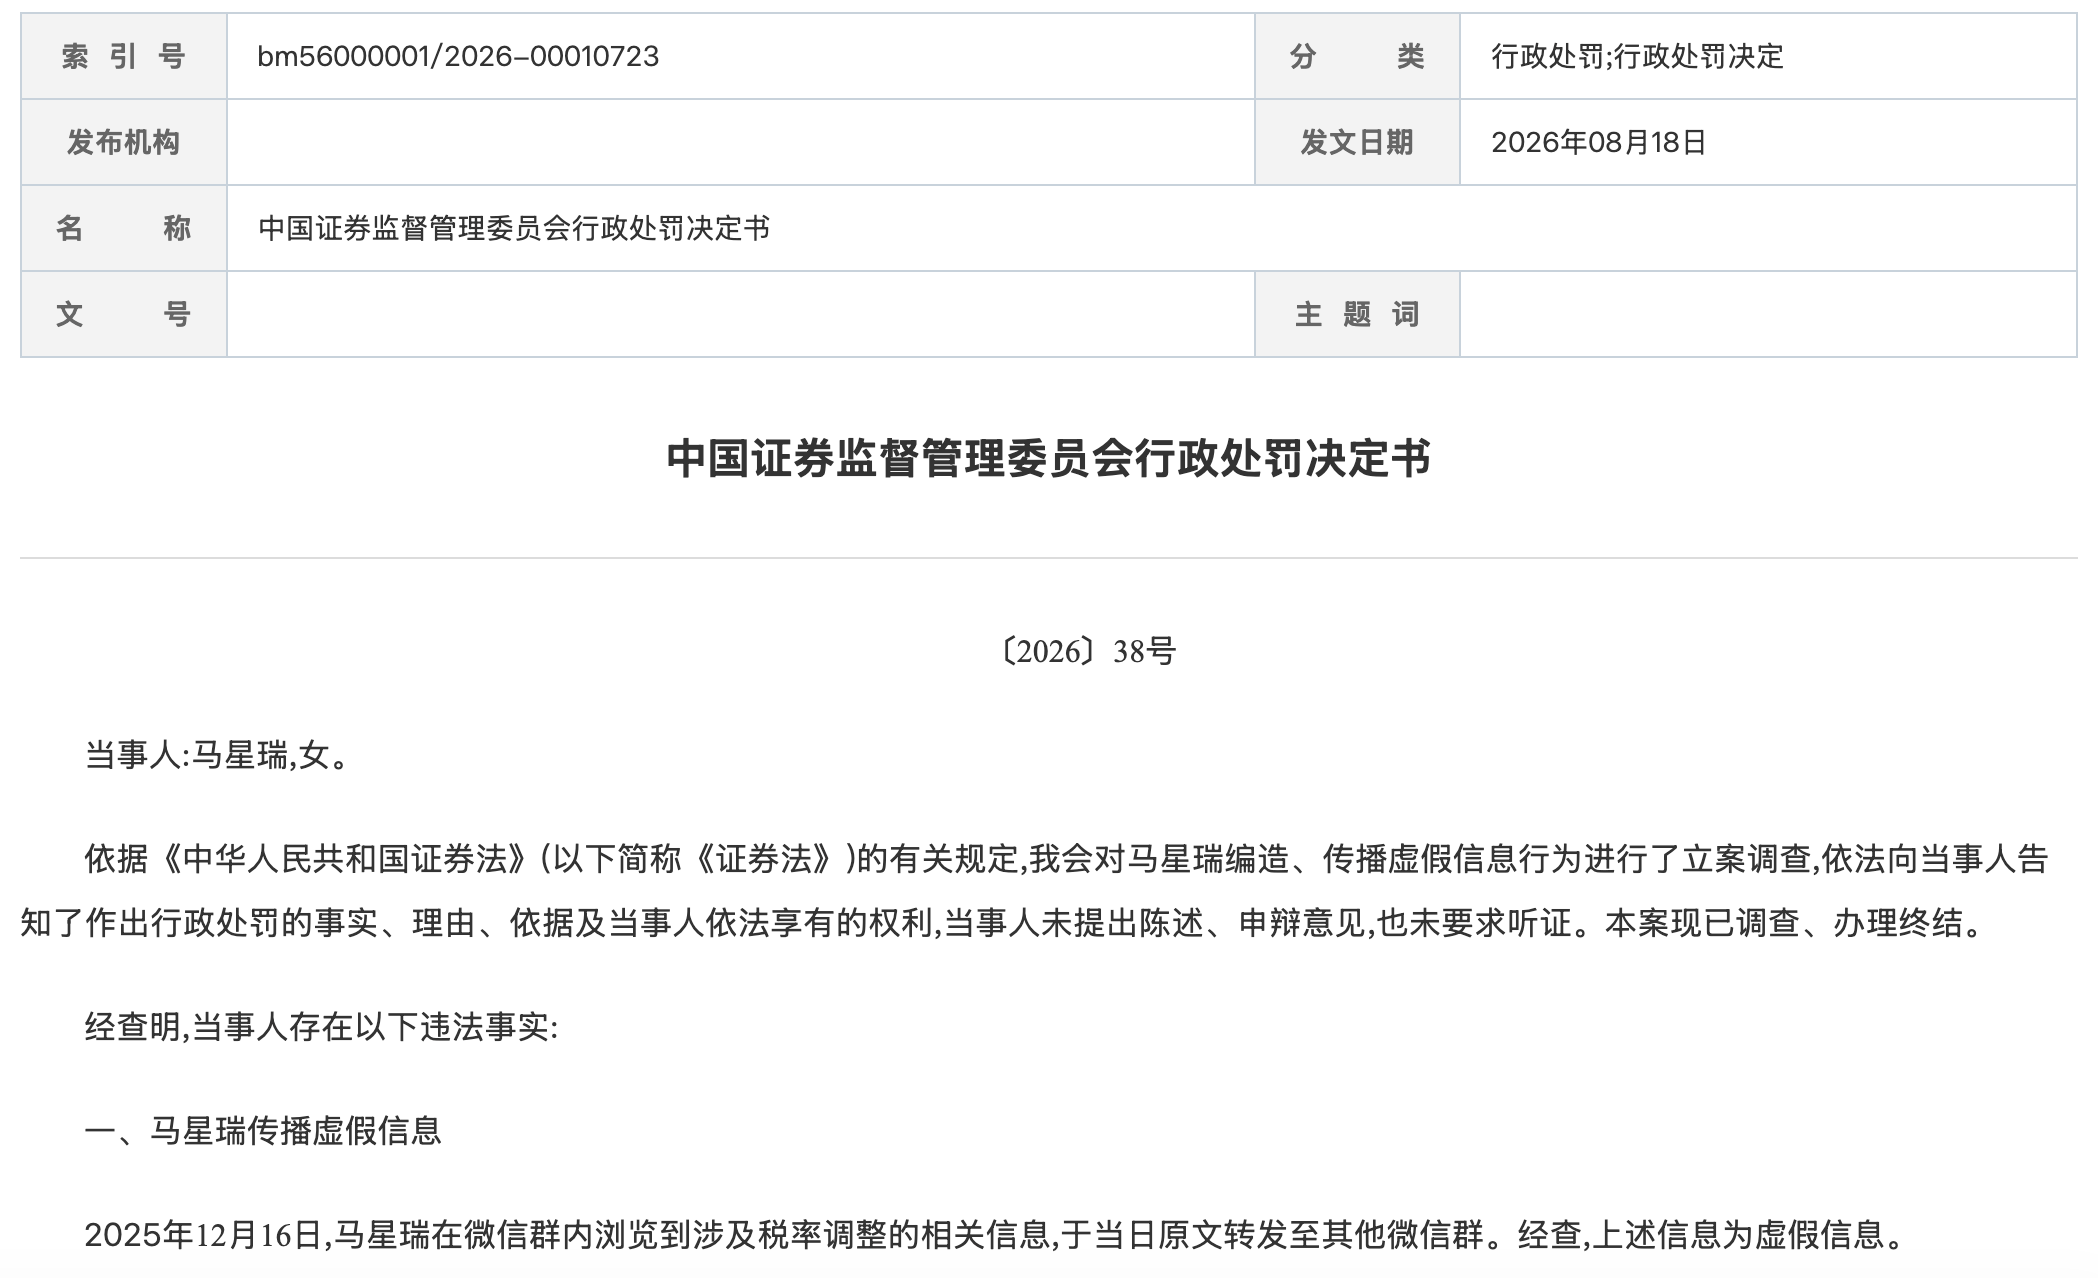
同日,另一名證券從業人員馬星瑞在微信群內瀏覽到涉及稅率調整的相關信息,並於當日將相關信息原文轉發至其他微信群。經查,上述信息為虛假信息。
證監會表示,馬星瑞作為證券從業人員,未履行必要的注意義務,在未考量、核實相關信息真實性的情況下傳播虛假信息,導致相關信息在互聯網平台廣泛傳播,擾亂證券市場。其在相關行為中沒有違法所得。
證監會認定,馬星瑞的行為違反《證券法》第五十六條第一款的規定,構成《證券法》第一百九十三條第一款所述編造、傳播虛假信息行為。
馬星瑞未提出陳述、申辯意見,也未要求聽證。依據《證券法》第一百九十三條第一款的規定,證監會決定對其處以30萬元罰款。
通過APP生產發佈虛假信息
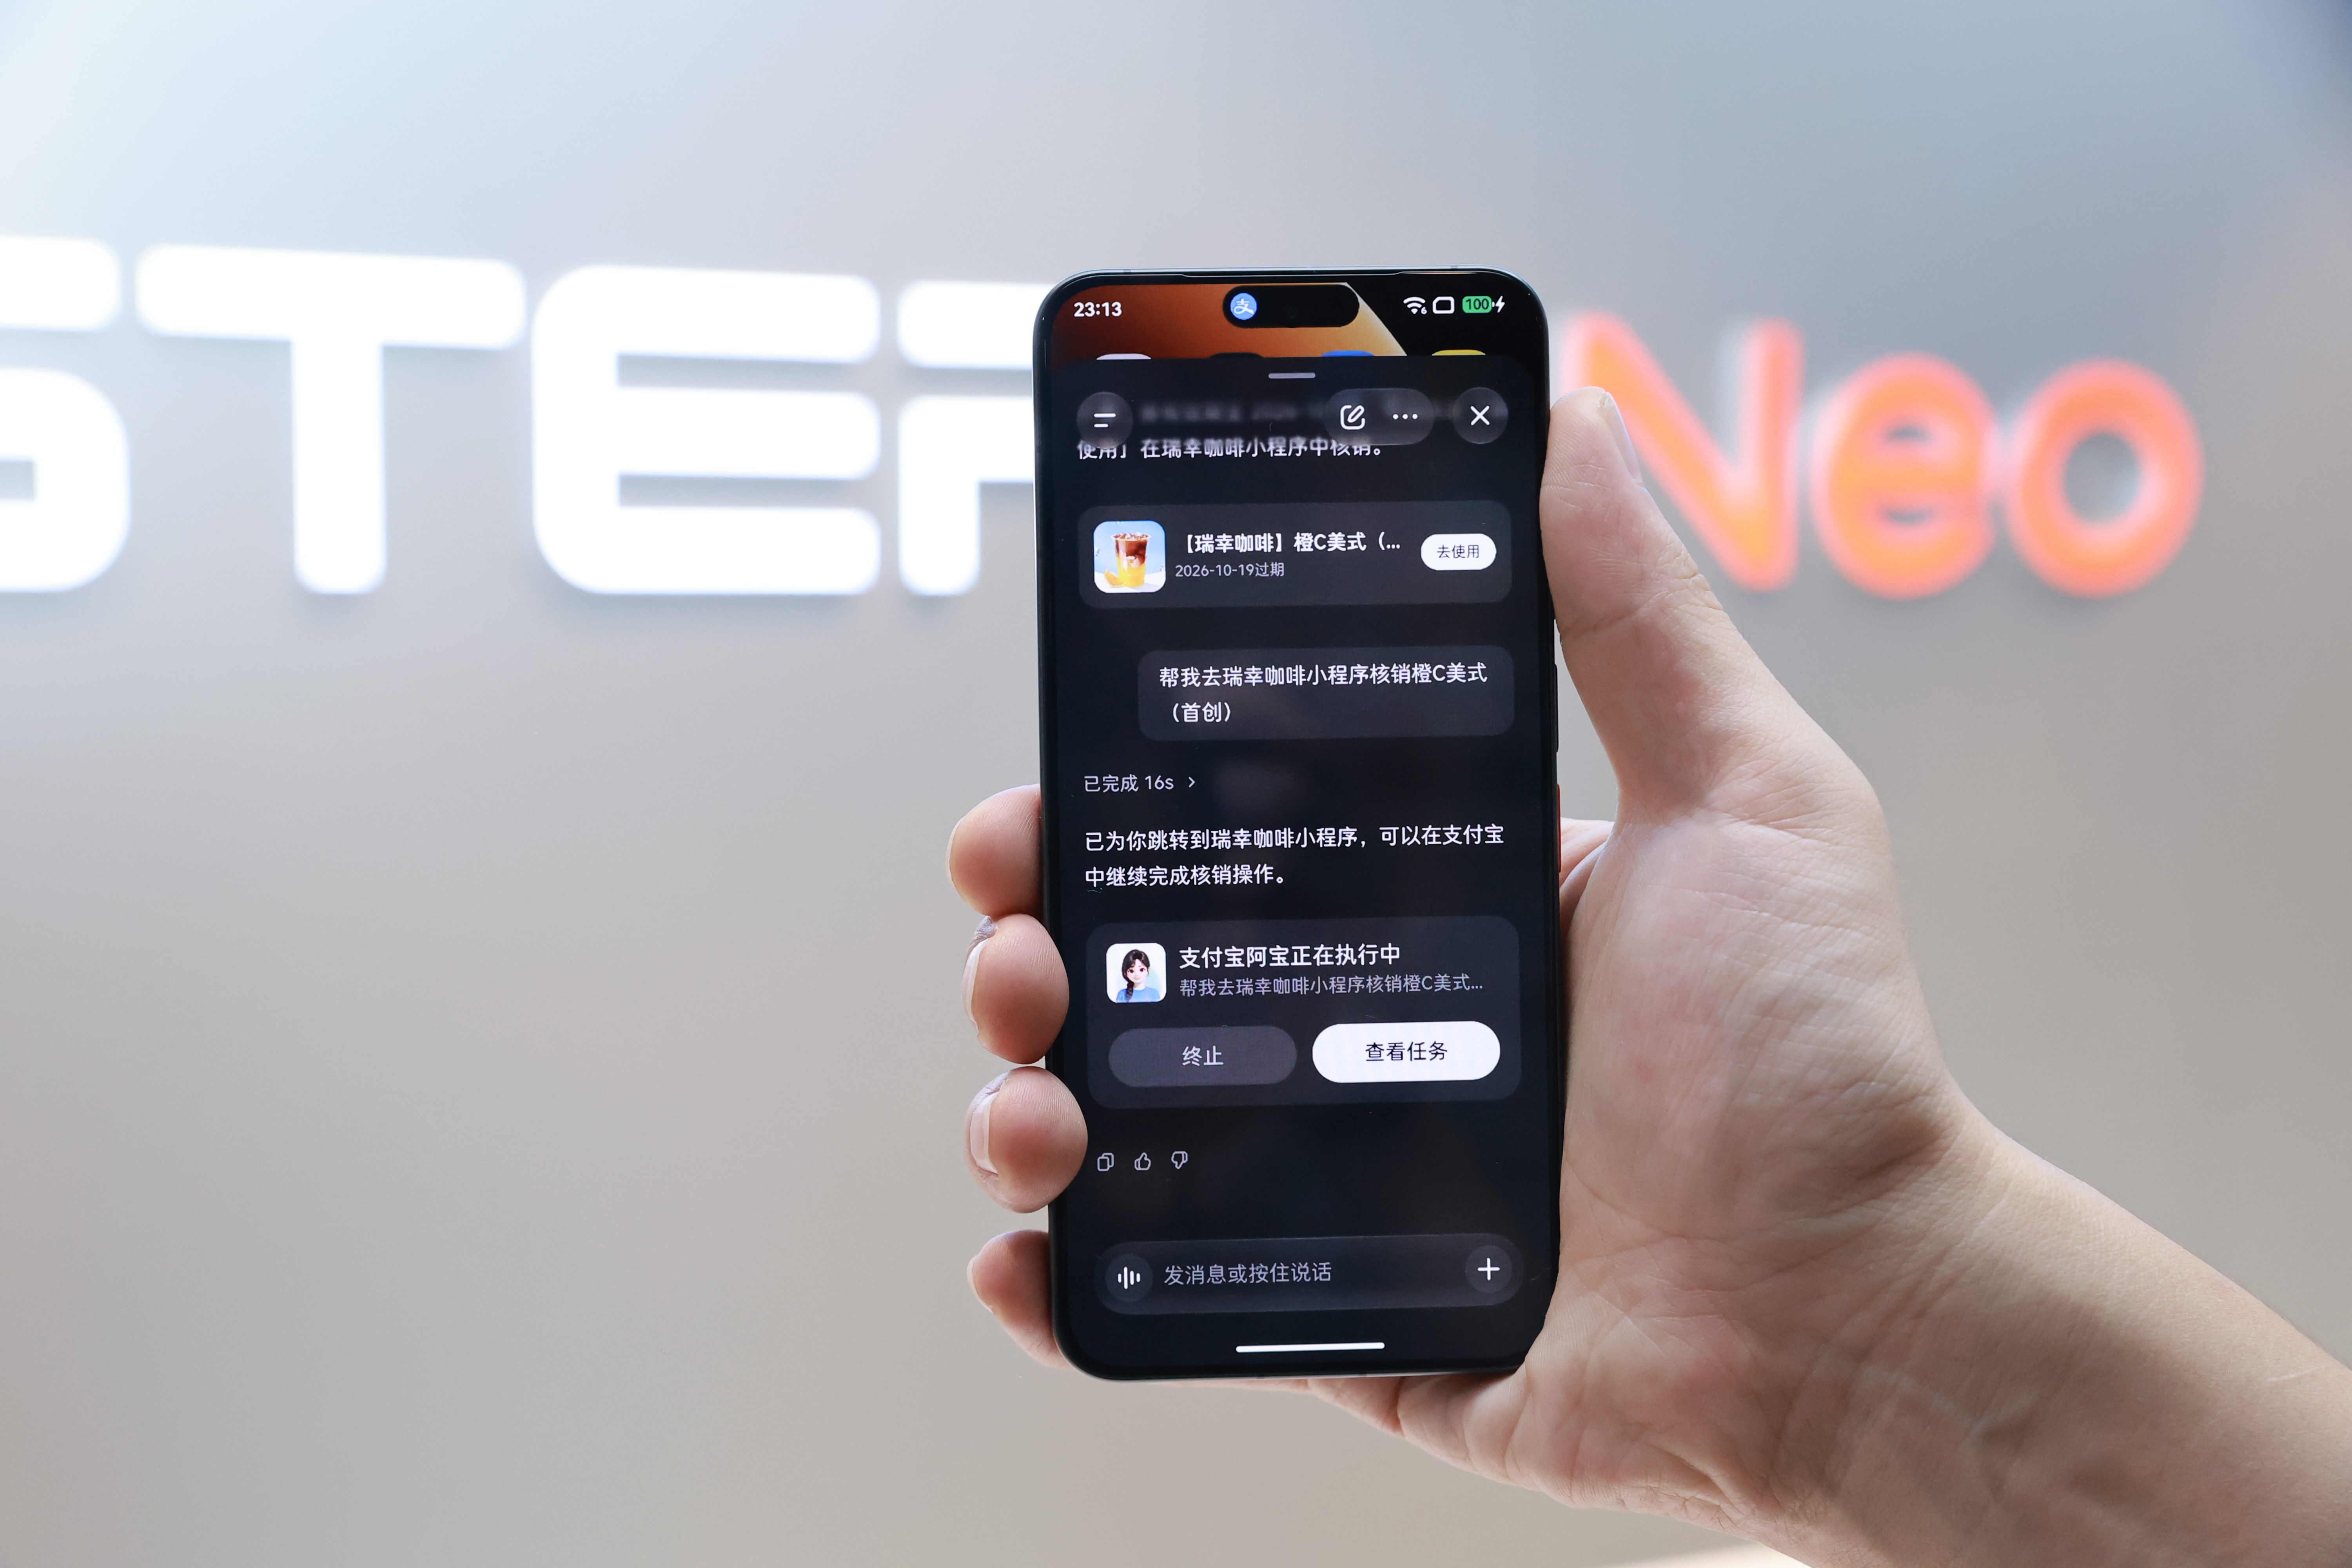
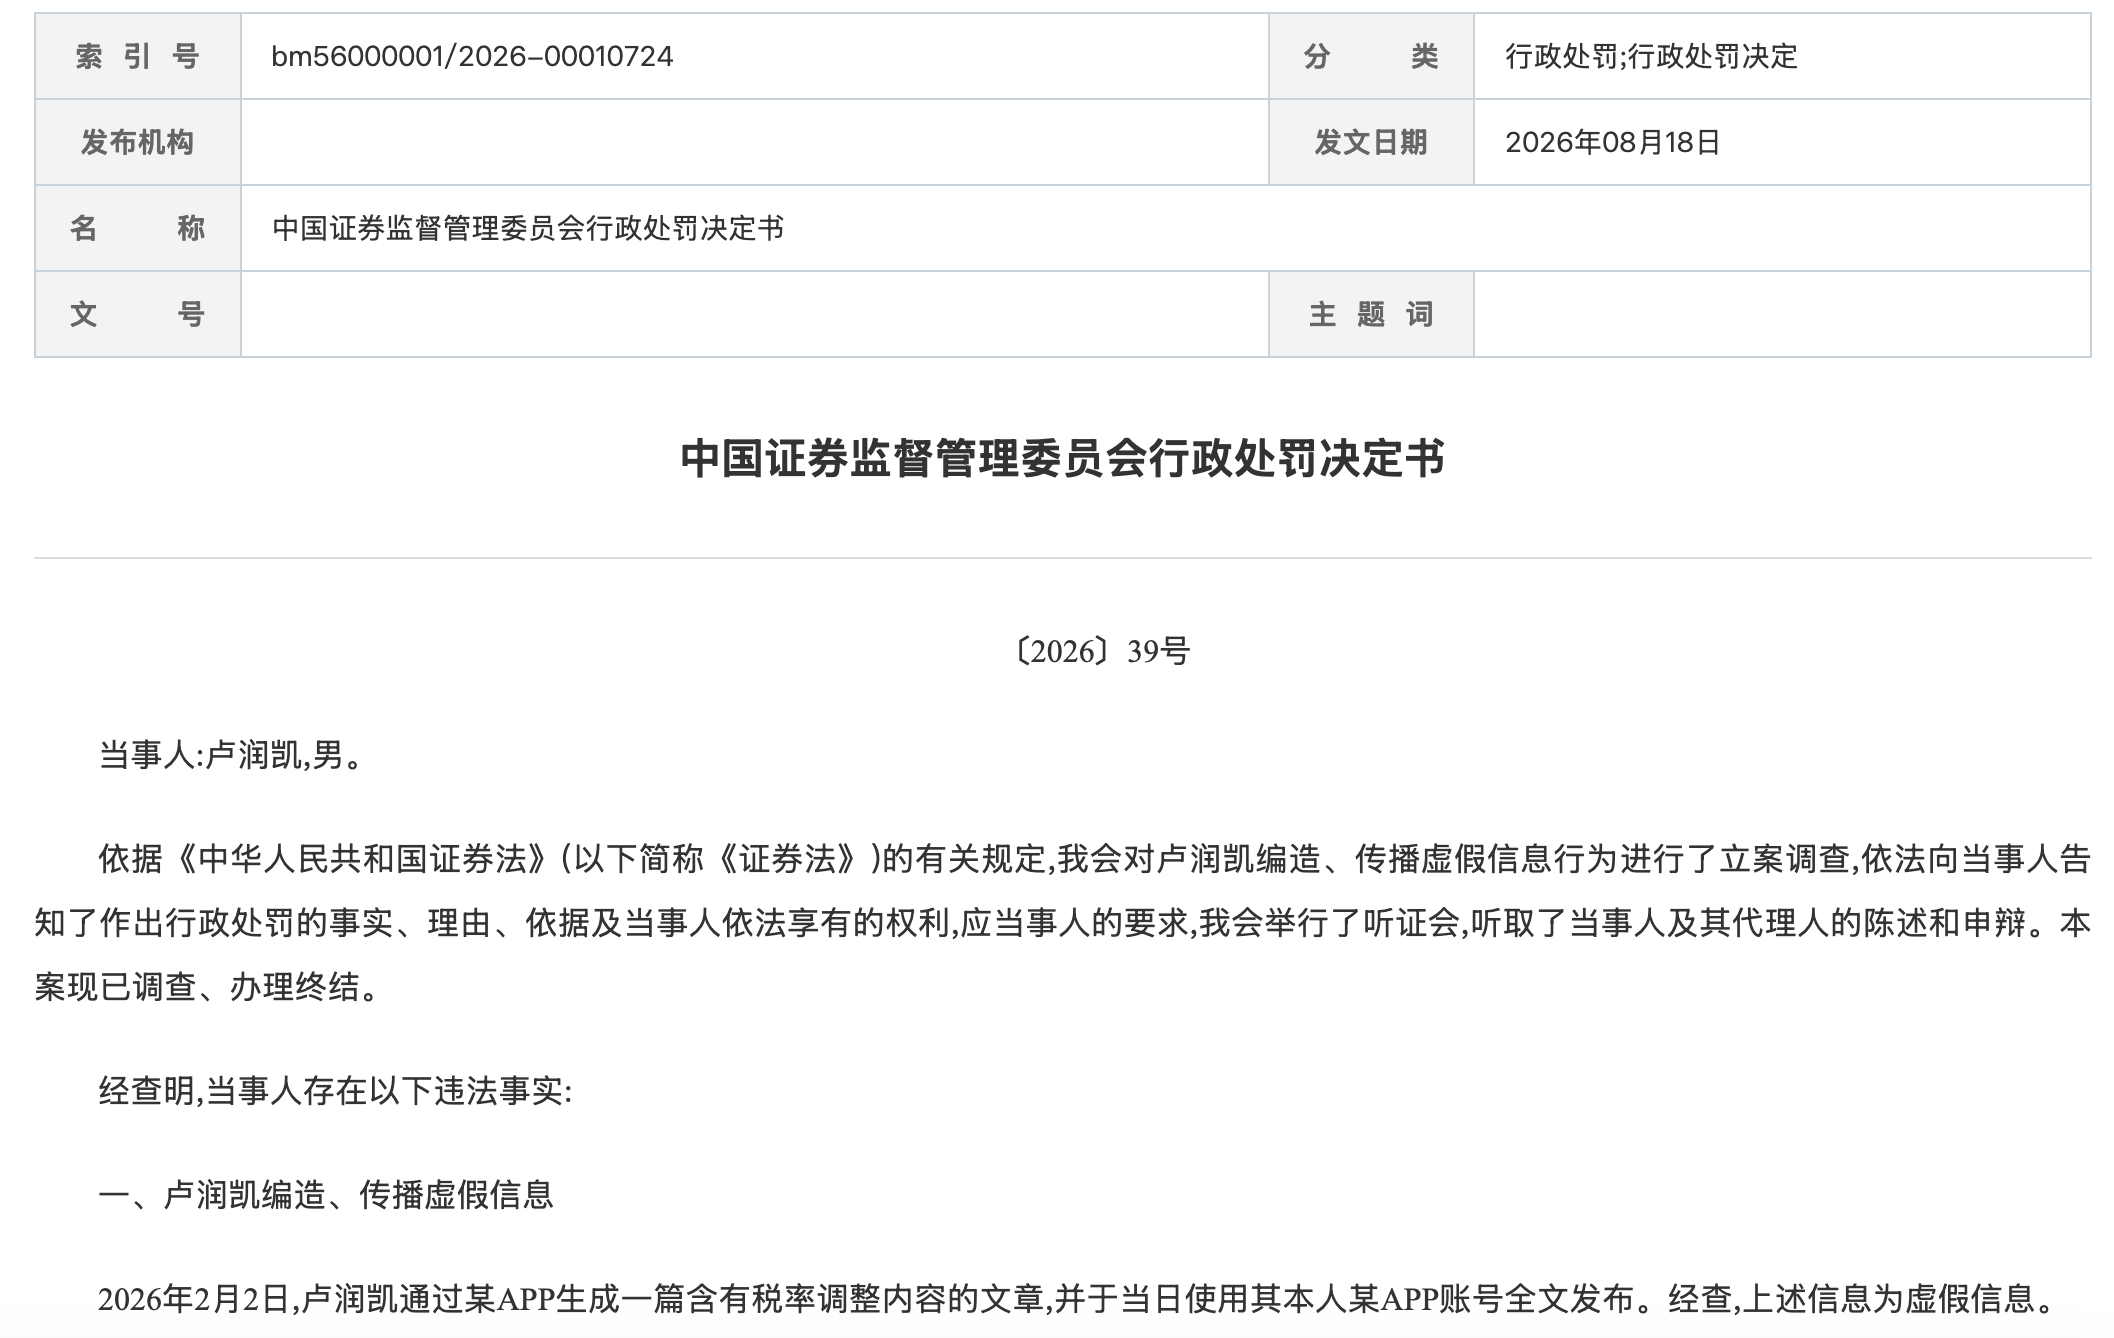
2026年2月2日,盧潤凱通過某APP生成一篇含有稅率調整內容的文章,並於當日使用本人某APP帳號全文發佈。經查,上述信息為虛假信息。
證監會認定,盧潤凱在未考量、核實相關信息真實性的情況下發佈虛假信息,導致相關信息在互聯網平台廣泛傳播,擾亂證券市場。其在相關行為中沒有違法所得。
盧潤凱一案舉行了聽證會。其提出主觀過錯程度低、傳播行為主動性和影響力有限、主動消除危害後果以及量罰過重等申辯意見,請求從輕、減輕或免於處罰。
經複核,證監會認為,盧潤凱的行為擾亂證券市場秩序,構成編造、傳播虛假信息行為,並綜合考量其申辯意見,部分採納相關申辯意見。最終,證監會依據《證券法》第一百九十三條第一款的規定,對盧潤凱處以20萬元罰款。
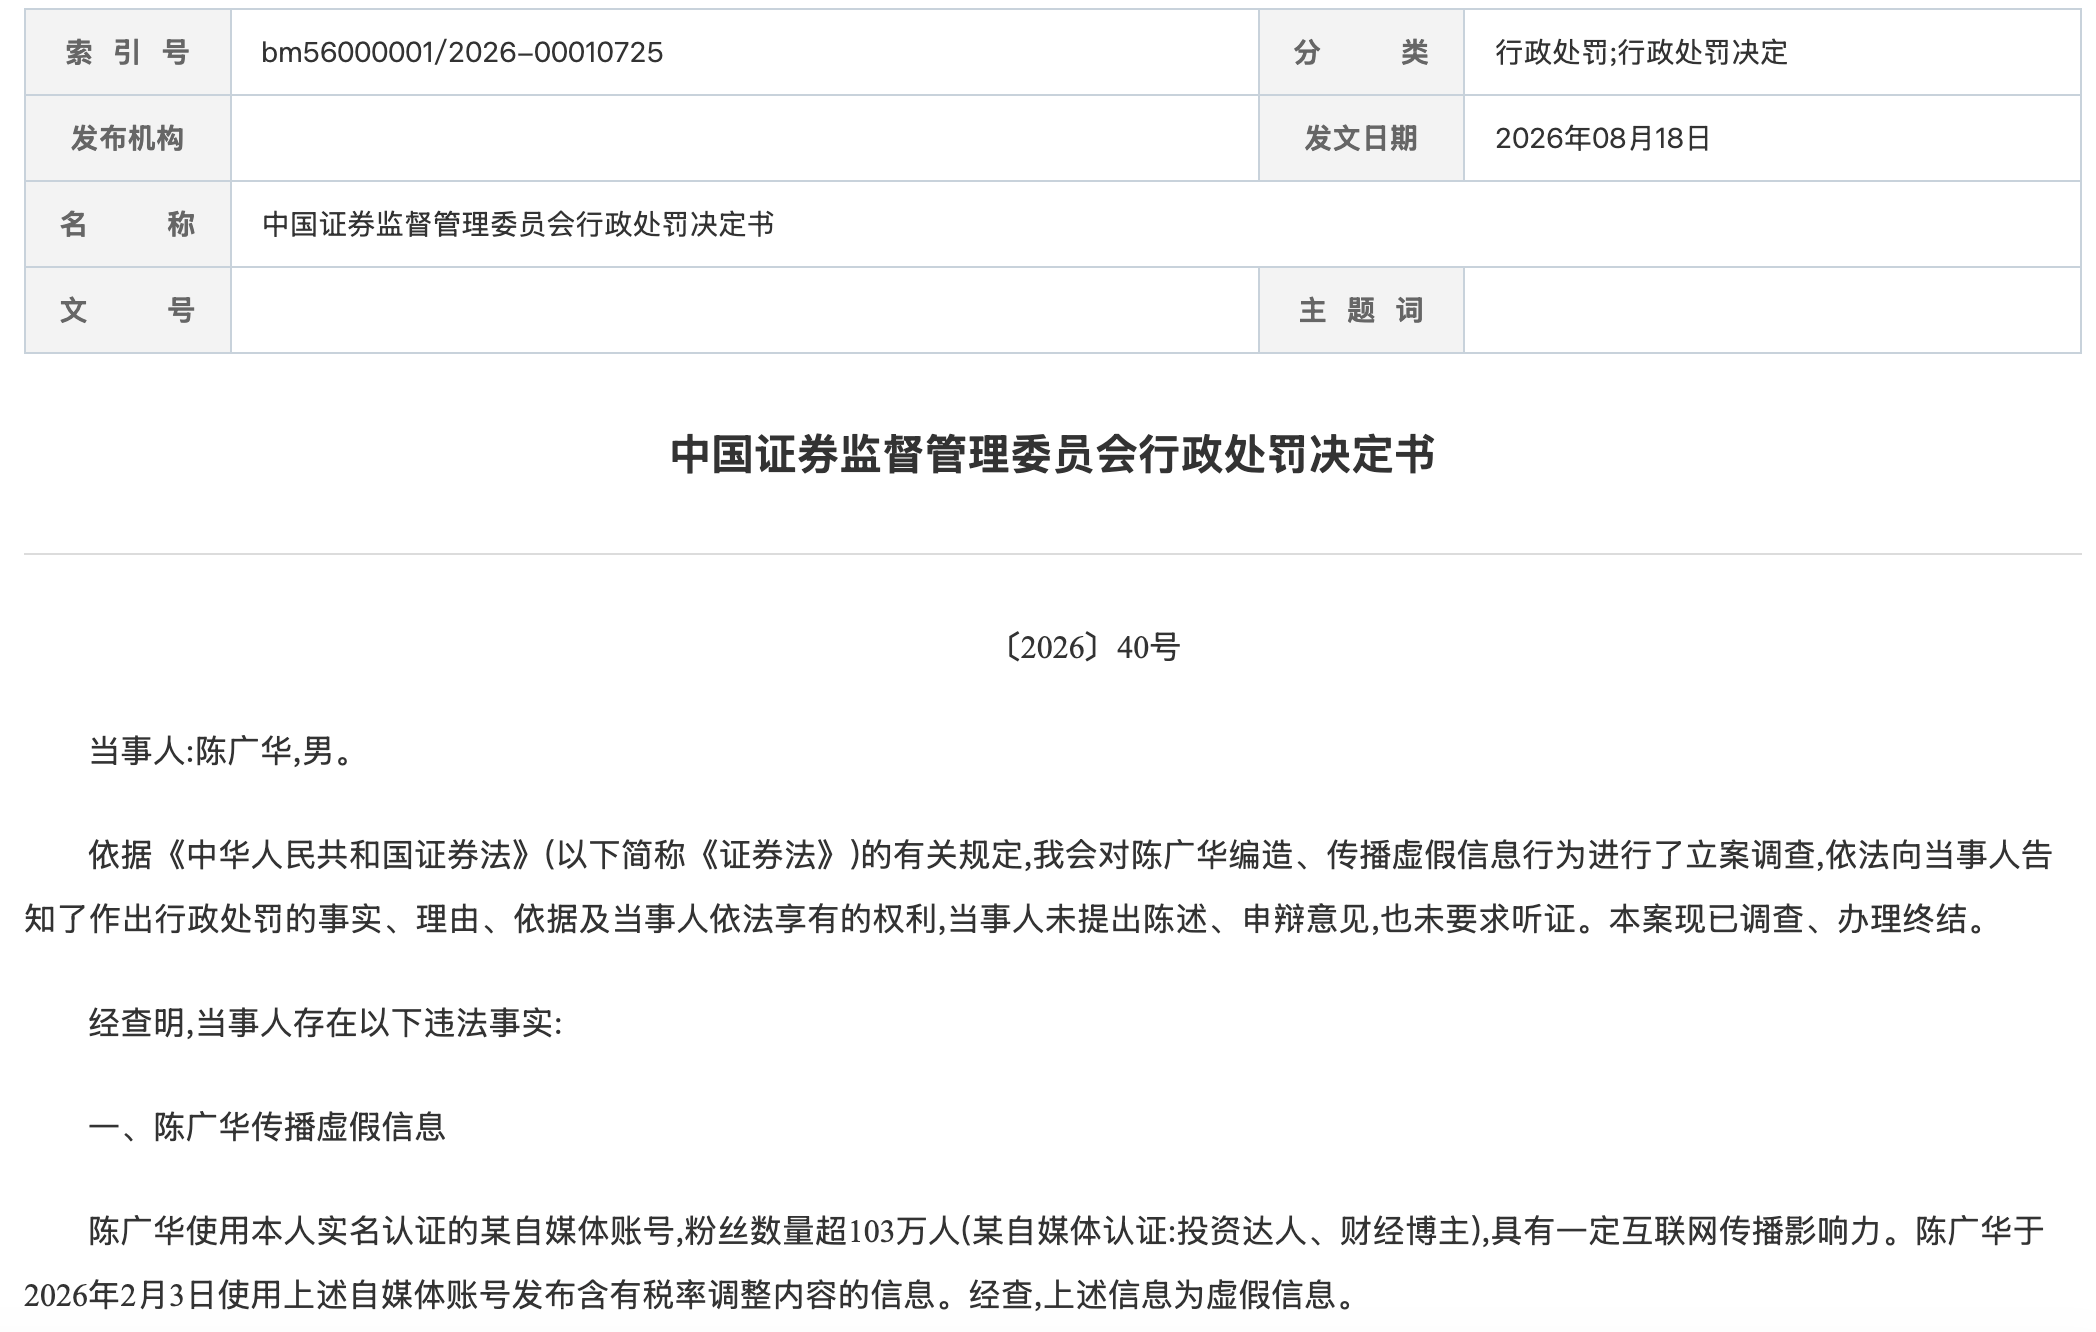
百萬粉絲博主發佈相關虛假信息
2026年2月3日,陳廣華使用本人實名認證的某自媒體帳號發佈含有稅率調整內容的信息。經查,上述信息為虛假信息。
決定書顯示,該帳號粉絲數量超過103萬人,認證為「投資達人、財經博主」,具有一定互聯網傳播影響力。
證監會認定,陳廣華作為有影響力的自媒體人員,未履行必要的注意義務,在未考量、核實相關信息真實性的情況下傳播虛假信息,擾亂證券市場。其在相關行為中沒有違法所得。
陳廣華的行為同樣違反《證券法》第五十六條第一款的規定,構成《證券法》第一百九十三條第一款所述編造、傳播虛假信息行為。
陳廣華未提出陳述、申辯意見,也未要求聽證。依據《證券法》第一百九十三條第一款的規定,證監會決定對其處以20萬元罰款。