英超燒掉40億,一半是「自己人買自己人」,這個內循環會崩嗎?
英超轉會通脹,已經走到了「資產脫錨」的階段。
2026年夏窗的化驗單上有一項指標格外刺眼:英超20傢俱樂部內部互相買賣球員的交易額,佔到了當季總轉會投入的差不多一半。這不是一個聯賽在靠外部輸血,而是一群玩家關起門來,把同一批籌碼循環著越炒越貴。
轉會費已經完全脫離球員場上表現的基本面,變成球會之間互相拉高估值的金融遊戲。
這一輪的病灶,不在「錢多」,而在「定價權內部化」。
化驗單上的三個異常指標
把2026年夏窗數據和前些年放在一起,趨勢很清楚。
英超今夏總轉會投入40.77億歐元,淨支出13.5億英鎊。意甲、德甲、西甲、法甲四個聯賽加起來花了約33億歐元出頭,英超一家就佔了五大聯賽總盤子的55%。換句話說,英超燒掉的錢,比歐洲大陸四個頂級聯賽的總和還多出一個德甲的體量。
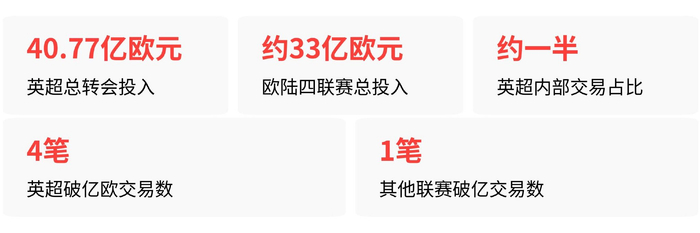
但這還不是最值得警惕的。真正異常的指標是這個:20家英超球會中有14家總支出超過1億英鎊,全窗有四筆交易突破1億英鎊大關,而歐洲其他所有聯賽加起來這個數字只有一筆。
恩佐·費南迪斯1.45億歐從車路士轉投曼城、摩根·羅渣斯1.38億歐從維拉轉會車路士、洛迪高伊利奧特·安達臣1.35億歐從諾定咸森林加盟曼城——這三筆交易全是英超球隊之間的內部倒手,球員連國門都沒出。
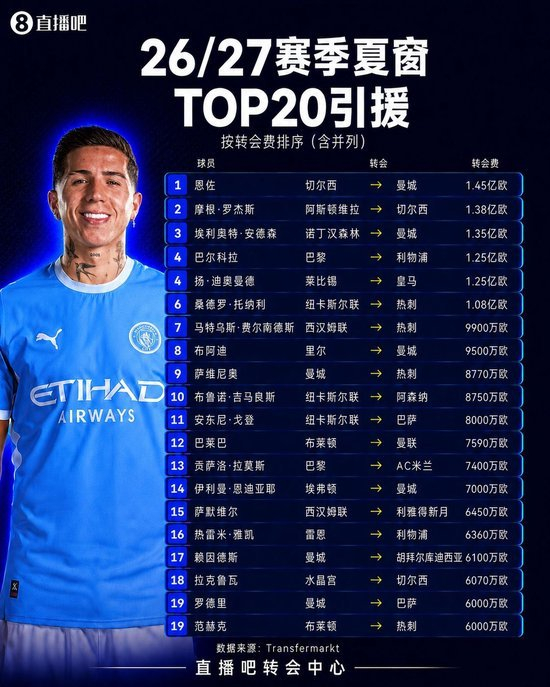
26/27賽季夏窗轉會費TOP20收購榜單
溢價水平同樣失控。2026年夏窗全歐6筆破億歐轉會。英超內部交易的平均溢價只會更高,因為賣方知道買方不缺現金,而且買方買的是「確定性」——一個已經在英超證明自己戰力的球員,適應風險遠小於外援。
財務專家威爾森把這叫做「英超溢價」,說白了就是同一個聯賽的玩家互相抬轎子,把價格抬到了跟實力沒有任何關係的水平。
英超自己的收入確實最高,年度營收達到79.79億歐元,但這個收入規模只比西甲多出不到一倍,轉會投入卻是五倍以上。
西甲聯盟高管高美斯算過一筆賬:按收入比例,英超合理的轉會支出應該在15億歐元上下,實際花掉的40億多出來的部分不是經營賺來的,是股東直接注資和永續債務滾存。
2024-25賽季全聯盟20傢俱樂部合計淨虧損20.27億歐元,這是連續第七年全聯盟整體虧損,全靠老闆往裡面填錢。
這病是內因驅動的:SCR規則倒逼出的自我循環
外部因素——轉播權收入增長、新資本收購球會——確實在早期推動了通脹加速。
2013/14賽季英超首次大幅更新全球轉播權合約,球會年均收入增速從6.7%抬升到9.4%;2016年波格巴1.05億歐回歸曼聯,把億元轉會從偶發事件變成常態;2022年沙特公共投資基金收購紐卡、伯利財團收購車路士,兩傢俱樂部開啟囤積式收購,把軍備競賽從BIG6擴散到全場次。
但這些都是外因,把病因全推給「有錢人來了」會漏掉最關鍵的一個內因。
2026-27賽季起,英超本土正式實施SCR規則,要求球會在球員薪資、轉會費攤銷、經理人佣金上的總開銷,不得超過總營收的85%,超出部分還要面對115%的硬性紅線。歐洲足協對參加歐戰的球會還有更嚴的控制要求——陣容成本不得超過收入的70%。
英超聯賽官方聲明頁面標識
兩條線一夾,花得越多、買人的空間反而越窄。熱刺今夏砸下3.2億英鎊收購,足球金融專家博爾森直接警告說,這支球隊已無歐戰、年收入缺口約1億英鎊,一旦拿到歐戰資格反而馬上撞上歐洲足協三年累計虧損不超6000萬歐元的紅線。
SCR規則最致命的後果不是限制花錢,而是改變了賣人的邏輯。過去,強隊賣人是「看價格合不合適」,現在是「不賣就買不了」。車路士今夏把內托標價1億英鎊,德轉身價不過6000萬歐,這不是漫天要價,而是車路士必須在SCR的賬本上騰出收購額度。
每賣出一個高價本土球員,就能換取下一次買入的空間。這種「為騰額度而出售」的剛需,直接導致英超內部交易的溢價率快速衝進危險區——交易不是為了競技補強,而是為了滿足財務合規,轉會費第一次跟球員本事脫了鉤。
這解釋了為什麼2026夏窗英超內部交易額暴漲到16.27億英鎊,佔比跳升到約一半。不是英超球員突然集體升值了一倍,而是SCR把轉會變成了一場「越買越貴、越賣越貴」的自循環。這套循環還能轉下去,暫時不會停。
但它的脆弱性也藏在這裏:一旦英超轉播權續約漲幅放緩、全球信貸環境收緊、美資控股的球會融資成本上升,那些堆出來的賬面利潤和滾動債務就全得現原形。
預後分級:誰在頂住、誰在出局、誰會先崩
這套通脹螺旋傳導的結果,已經把歐洲球壇的玩家分成了三層。
第一層是英超內部仍在頂住溢價、用SCR「合法作弊」的球會。車路士今夏通過賣人回收4.478億歐,曼城靠出售2.97億英鎊球員來支撐夏窗買人。他們的玩法是把成本攤銷到未來五六年,把實際現金流壓力藏進財報里。
車路士足球球會官方隊徽
但這種玩法的前提是球會估值增速始終跑贏資金成本——美資控股的球會佔英超半數以上,用華爾街的邏輯把球員當概念股炒,溢價超50%還能面不改色地繼續買。只要美聯儲不加息、球隊估值不掉,這套邏輯就還能自洽。
第二層是完全放棄頂級溢價競爭的非英超球會。國際米蘭在2023到2025這三年執行嚴格成本控制,低價免簽、高價出售盧卡古、阿舒拉夫、奧拿拿套現,在2024/25財年重回盈利,陣容成本卡在歐洲足協70%紅線以內,2026年正式退出FFP和解協議監管,完全轉向可持續運營。
RB萊比錫則走向另一個極端——連續出售所有核心主力,從尼根古到加華度爾到蘇保斯拉爾到迪奧曼德,累計套現超6億歐元,徹底放棄競拍億元級球員,專做小妖低買高賣。這兩家是「我退出、不玩了」的案例,主動放棄和英超在溢價競拍上比拚財力。
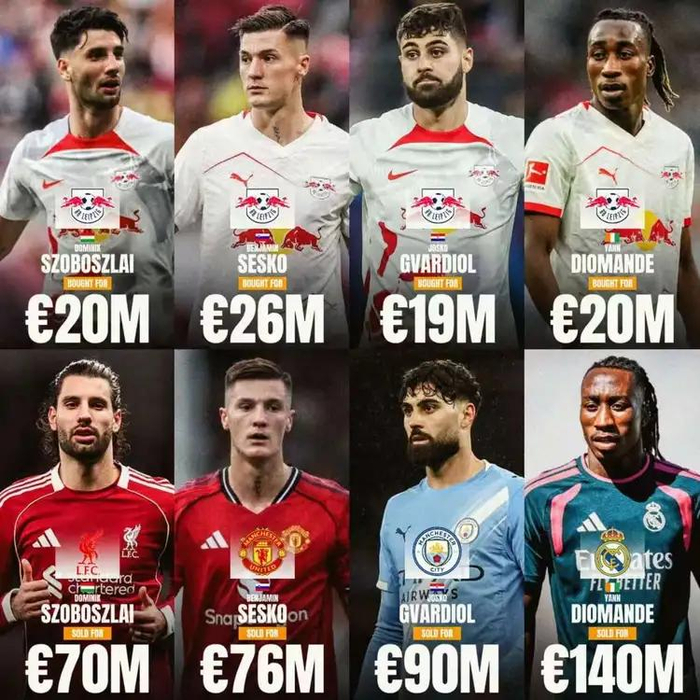 RB萊比錫核心球員轉會去向彙總海報
第三層是在通脹壓力下已經崩盤的球會。西維爾淨資產跌至負1.23億歐元,資不抵債,薪資成本佔營收比例逼近100%,被西甲薪資帽徹底鎖死,最終俯衝西乙。前英超冠軍李斯特城兩次降班後薪金支出依舊對標BIG6,核心球員接連免簽離隊,現在直接跌進英甲。
這些案例不是偶發的經營不善,而是通脹螺旋下被擠出競爭序列的標準樣本——你不跟著燒錢就留不住人,跟著燒又燒不起,只能一步步出清。
歐洲足協財務可持續性研究部主任特拉韋索今年3月有過一個清晰的警告:英超收入已佔全歐洲所有球會總收入的四分之一,40%的頂級球員集中在英超,其中不少人甚至只能坐後備。
新SCR規則又允許非歐戰球會將成本推高至115%,這會「迫使其他歐洲球會為了維持競爭力而承擔不必要的財務風險」。現實已經驗證了這個判斷——意甲、德甲、法甲這個夏窗基本都是在給英超出貨。德甲整個夏天淨賣人賺了3565萬歐,法甲淨收入7億歐。
這兩個聯賽已經事實上淪為英超的球員供給端。
轉會通脹螺旋目前處於高位盤整的中後期階段。它不是泡沫即將破滅的前夜,但已經開始進入「只欠一個拐點」的區間。
能用來提前預判轉向的先行指標是明確的:英超下一輪本土加海外轉播權招標的總漲幅能不能抵消今季實際價值下降23%和博彩贊助禁令帶來的5000萬至6000萬英鎊缺口;20傢俱樂部整體淨債務增速是否連續兩個賽季超過營收增速;英超內部交易的溢價率是否繼續在40%以上運行;美資控股球會的融資成本會不會因美聯儲加息而跳升。
任意兩個指標同時出現負面異動,通脹螺旋就會從自我循環變成逆向收縮——溢價率先坍塌,出售壓力從「為騰額度」變成「還債剛需」,中小球會批量出清。
這不是一個會不會發生的問題,而是一個什麼時候發生、由誰來承接第一輪衝擊的問題。西甲聯盟主席特巴斯把英超當前的財務狀況比作「十五年前的西甲」——球會整個賽季隨便花,賽季結束才去查賬,「就像確認病人死亡,已經救不回來了」。
這套傳導鏈本身的脆弱性,從來不是「錢太多」,而是定價的錨已經不在球員腳下了,在SCR規則的縫隙和美資基金的資產負債表裡。一旦這兩個錨鬆動,整條鏈子會從內部成交溢價最先塌陷的地方開始,傳遍整個歐洲。