“薄利多銷”不性感,機器人故事能拯救零跑估值嗎?
只有銷量還不夠。
來源:連線出行
 文/杜小尋
編輯/子夜
經曆了第一季度的階段性調整,零跑在第二季度找回了自己的節奏。
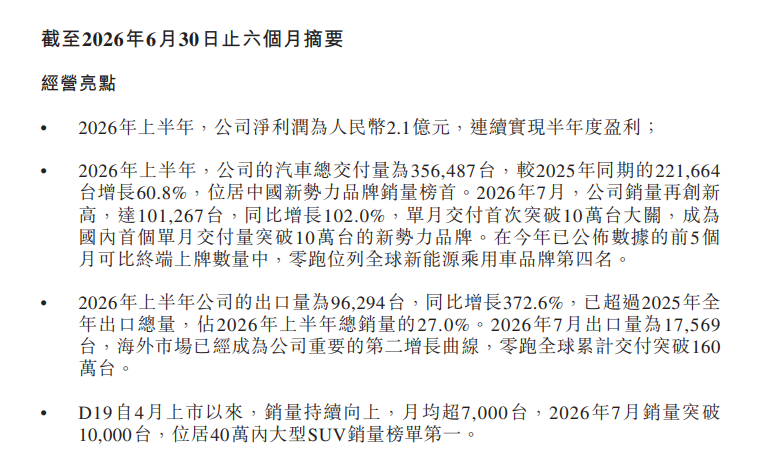
近日,零跑汽車發佈2026年第二季度及中期業績報告,公司在今年第二季度實現營收272.9億元,同比增長91.78%;淨利潤達6億元,扭轉一季度虧損3.9億元的局面。
作為造車新勢力中少數幾個率先實現扭虧的企業之一,零跑在今年第一季度沒逃過淡季和原材料價格上漲的雙重打擊,錄得業績虧損。
而第二季度的業績表現則證明了零跑的規模化策略依舊能夠跑通,第一季度對上半年整體業績的影響也有所緩解。零跑在今年上半年實現營收381.1億元,創同期歷史新高;整體淨利潤轉正至2.1億元。
 圖源零跑汽車2026年半年報
最新的銷量數據也證明了零跑的穩定性,今年7月,零跑交付了超過10萬輛汽車,是首個月銷破10萬輛的造車新勢力。
然而,扭虧的成績單和月銷破10萬的消息並沒有在資本市場激起多少水花。
財報發佈當日,零跑的股價僅上漲了0.05%,收報42.76港元,市值為608億港元,相比“蔚小理”還有不小的差距。
且從年初至今,零跑的股價已經累計下跌了12.05%,即使創始人朱江明在過去的一年多反複增持,也依然沒能穩住股價,近期,朱江明更是公開表態,認為零跑的股價與真正價值不匹配。
“500億太便宜,我們至少值2000億。”朱江明表示。
或許是為了提升市場的期待,零跑在8月24日官宣將入局具身智能機器人賽道。
但技術想像力一直不夠強的零跑,如何講好一個技術含量更高的故事?
1、光鮮的規模數字與隱現的盈利壓力
整體上看,零跑在今年第二季度的表現不錯。
今年上半年,新能源汽車市場被討論最多的就是整個行業都受到了原材料漲價的影響,多數車企毛利率承壓,價格戰打不下去,都在官宣漲價,但零跑的態度是暫不漲價。
最終的結果就是,不漲價的零跑保住了銷量,銷量也是其能實現營收增長的主要原因。
今年第二季度,零跑累計交付量達到了24.63萬台,較第一季度的11.02萬台增長了123.6%。
從4月到6月,零跑的交付量在持續提升。今年4月,零跑單月交付71387輛,同比增長73.9%,隨後的5月和6月,零跑又分別實現了8萬和9萬的交付量突破。
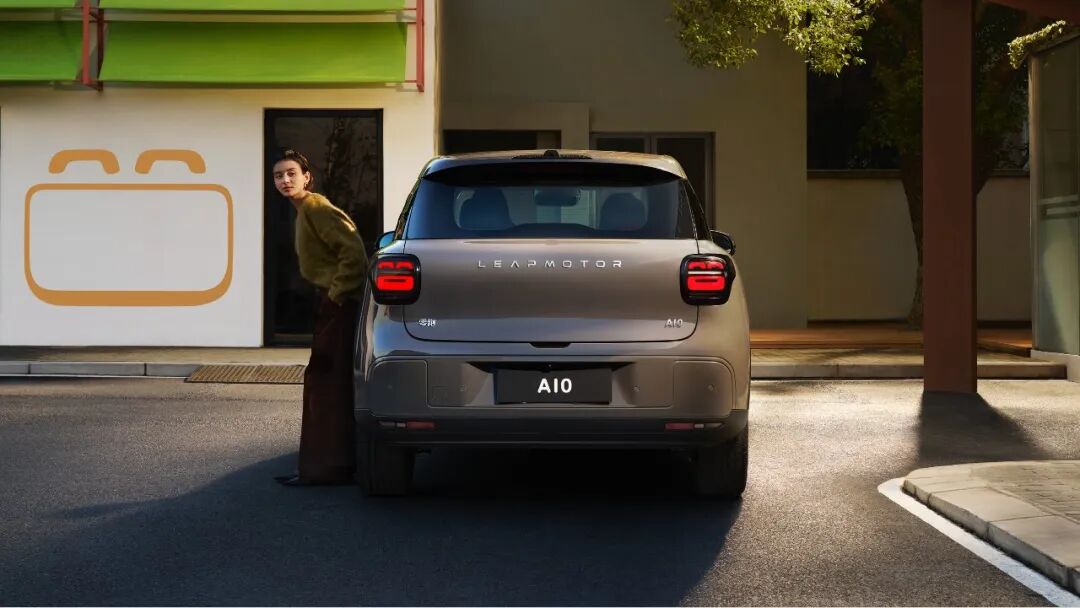
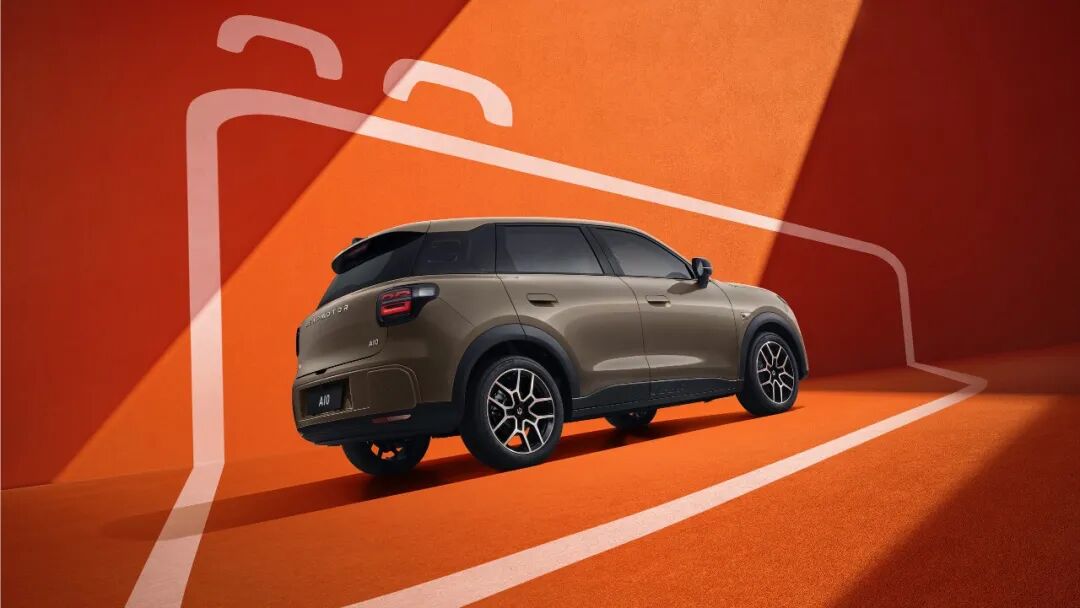
其中,零跑A10是最暢銷的車型,該款車型在3月底上市後,僅135天就實現了第10萬輛量產車下線,並在2026年5月至7月連續三個月位居中國品牌SUV銷量第一,承擔了主要的走量任務。
 零跑A10,圖源零跑汽車官網
零跑的C系列也一直是銷量的中堅力量,零跑C10、C11和C16都在上個季度貢獻了不錯的銷量表現。
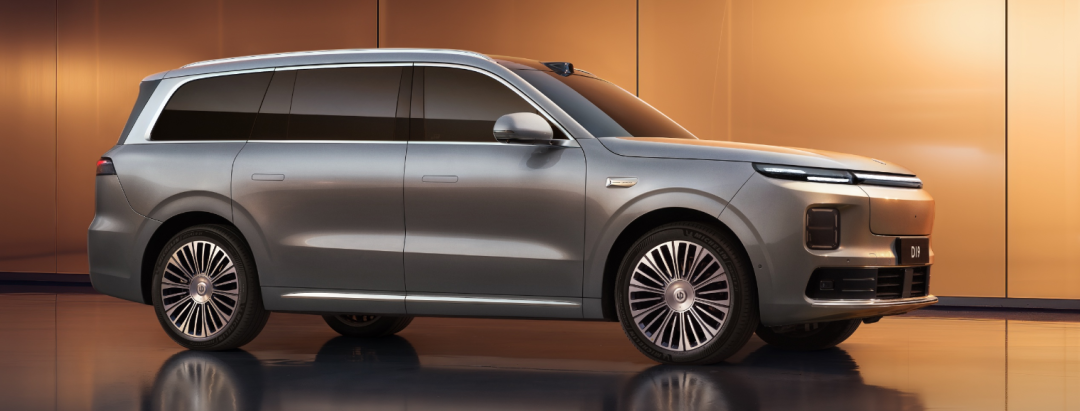
另一個值得關注的車型是D19,這款車型作為零跑在22萬-27萬區間的首次嚐試,到6月已經躍升為零跑旗下銷量第三名的車型,月銷量達到8034輛,意味著零跑有望在下一個階段探索更高的價格空間。
除此之外,零跑在海外市場的增長速度也很快。2026年上半年,公司出口量達9.6萬輛,同比增長372.6%,已經超過2025年全年出口總量,占上半年總銷量的27%。
規模效應帶來了成本上的攤薄,零跑的毛利率照比第一季度有所修復,達到了12.6%,較一季度的9.4%回升了3.2個百分點。
公司第二季度的盈利扭轉了第一季度的虧損局面,今年上半年,零跑保住了連續三個半年度盈利的紀錄,實現淨利潤2.1億元。
不過,棄提價、保銷量的模式是否可持續,是值得推敲的。
企業選擇在原材料成本壓力較大的情況下不漲價,側面意味著其品牌的溢價能力不強。
而零跑走的還是性價比路線,其平均產品價格低於其他競爭對手。這也會導致其在原材料成本上漲時的利潤壓力更大,公司的業績穩定性只能靠銷量這一個指標維持,有些被動。
 圖源零跑汽車官網
在零跑的財報中就可以看出其壓力。
儘管公司在今年第二季度毛利率有所修復,但上半年整體的毛利率僅有11.7%,較去年同期下降了2.4個百分點。
此外,零跑還在8月24日的業績電話會上,將今年的淨利潤目標從50億元修改為30億元,這更證明了其規模效應雖已顯現,但利潤受原材料價格上漲的影響不小。
即便是修改了目標,想完成下半年28億元的淨利潤也有些困難,零跑只能寄希望於抓住下半年的旺季,延續如今的銷量勢頭了。
2、銷量冠軍,估值為何上不去?
即便壓力存在,也不能否認零跑在銷量上已經建立了優勢。
對於一家汽車企業而言,銷量指標是衡量企業成長性的核心標尺,而零跑不管是從業績還是銷量的表現上看,都可以算是行業中表現良好的造車新勢力品牌,它在市場中找到了自己的站位,穩定性也比競爭對手更強。
但資本市場更關注的是未來的成長空間,零跑在技術路線和盈利模式上講的都不是有吸引力的故事。
單車價值低,溢價能力弱,是零跑不受資本青睞的原因之一。
由於零跑沒有在季報中披露整車銷售收入,因此暫按照總營收計算,零跑在二季度的單車均價約為11萬元。
 圖源零跑汽車官網
而對比其他造車新勢力,蔚來、理想、小米的主力車型,售價均在20萬-30萬元以上,且不少車型的銷量也不低,例如理想i6上半年銷量為12.04萬輛、小米SU7的銷量為8.05萬輛。
在單價較低的情況下,零跑的業績更容易受原材料價格的影響,且利潤的天花板也不高。上半年零跑淨利潤2.1億元,淨利率僅約0.55%;即便只看表現較好的二季度,6億元淨利潤對應272.9億元營收,淨利率也僅約2.2%。
資本市場喜歡高溢價敘事,更喜歡技術研發故事。在如今的新能源汽車行業,資本市場更願意為智能駕駛、汽車芯片等概念買單。
但或許是受到低價策略的影響,零跑在研發投入上也顯得放不開手腳。公司上半年的研發費用為23.2億元,研發費用率約為6.1%。
而同期,小鵬汽車的研發費用為58.2億元;理想的研發投入為55億元;蔚來管理層明確表示2026年將維持每季度20-25億元的研發投入,比零跑要高出一大截。
零跑在智能駕駛上的技術優勢也並不突出,其在智駕上前期採取了保守的跟隨策略,直到2024年行業技術路線明確後才開始加大投入。
起步較晚的零跑在智駕領域一直處於追趕者的位置,公司雖然已經將城市領航輔助駕駛在ABCD全系開放,還計劃在今年9月發佈“全行業第一梯隊水平”的智能輔助駕駛世界模型,但與競爭對手相比節奏偏慢。
橫向對比來看,不少造車新勢力自研的智能駕駛方案已經量產上車,例如小鵬第二代VLA端到端智駕大模型已經在今年3月正式量產推送;理想AD Pro 4.0系統在今年1月完成推送;蔚來也已全量推送基於世界模型的Cedar S 1.5.0系統。
不少車企也在研發智駕芯片,例如蔚來的“神璣NX9031”、小鵬的“圖靈”、理想的“馬赫M100”均已量產上車。
此外,在今年第二季度,零跑的銷售費用超過了研發費用,兩項費用分別為13.1億元和12.8億元。
 圖源零跑汽車官網
企業對營銷推廣、渠道投放的關注度比對研發更高,並不是一個積極的信號,資本市場對重營銷、輕研發的企業往往會持謹慎態度。
或許,市場已經將零跑劃定在“薄利多銷”的製造業公司範疇,因此給它的定價標準自然也與其他科技屬性更強的公司有所不同。
而在中期業績電話會上宣佈入局機器人,或許就是零跑在試圖講出更有想像力的故事。
3、機器人能成為零跑的估值“救兵”嗎?
零跑之所以對市值很在意,是因為市值較低可能會製約後續募資的進程。
如今的零跑要做的事很多,品牌需要繼續向高端市場突圍,D系列的銷量還需鞏固,同時也要向更高價位段探索;公司的自研智駕系統研發需要加速;為鞏固銷量優勢,零跑對營銷的投入也不能停止。
這些都需要獲得更多資金支援。
當前的零跑靠主營業務難尋融資機會,因此入局一個與自身業績匹配、並在當下熱度較高的賽道,是更好的選擇。
零跑已經在今年7月,通過旗下的子公司成立了一家機器人公司,又在中期業績電話會上高調公佈了這一佈局,初步對外展現了其佈局的決心。
從技術複用的角度看,零跑的選擇有一定合理性。
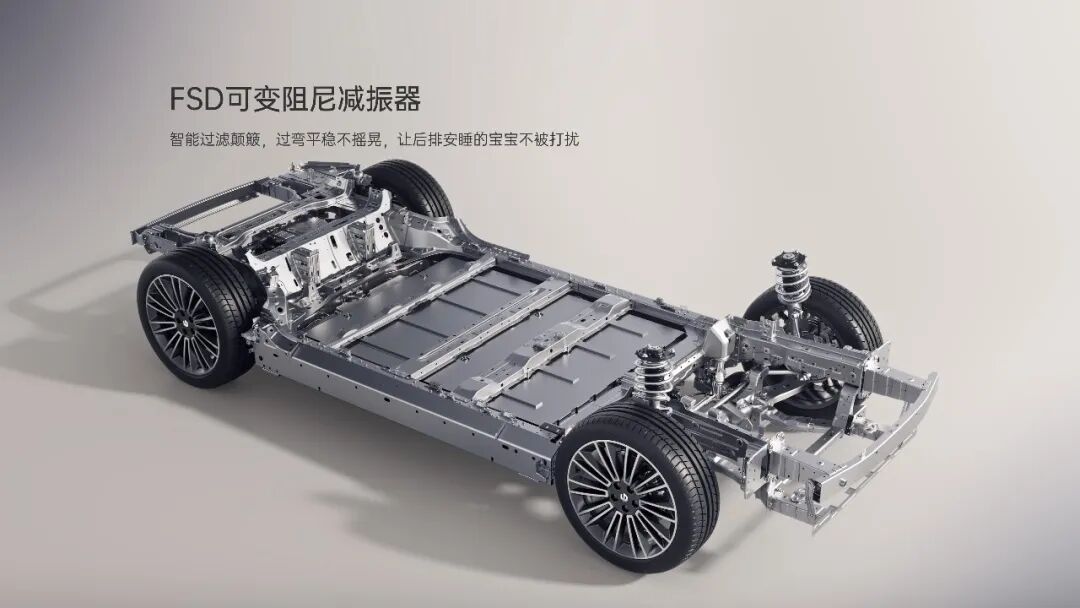
機器人在感知、決策、執行層面所需的技術,與智能汽車有重合,智能汽車中的傳感器融合、底盤運動控制、嵌入式軟件、電池能源管理等核心模塊,都可以在機器人上找到應用場景。
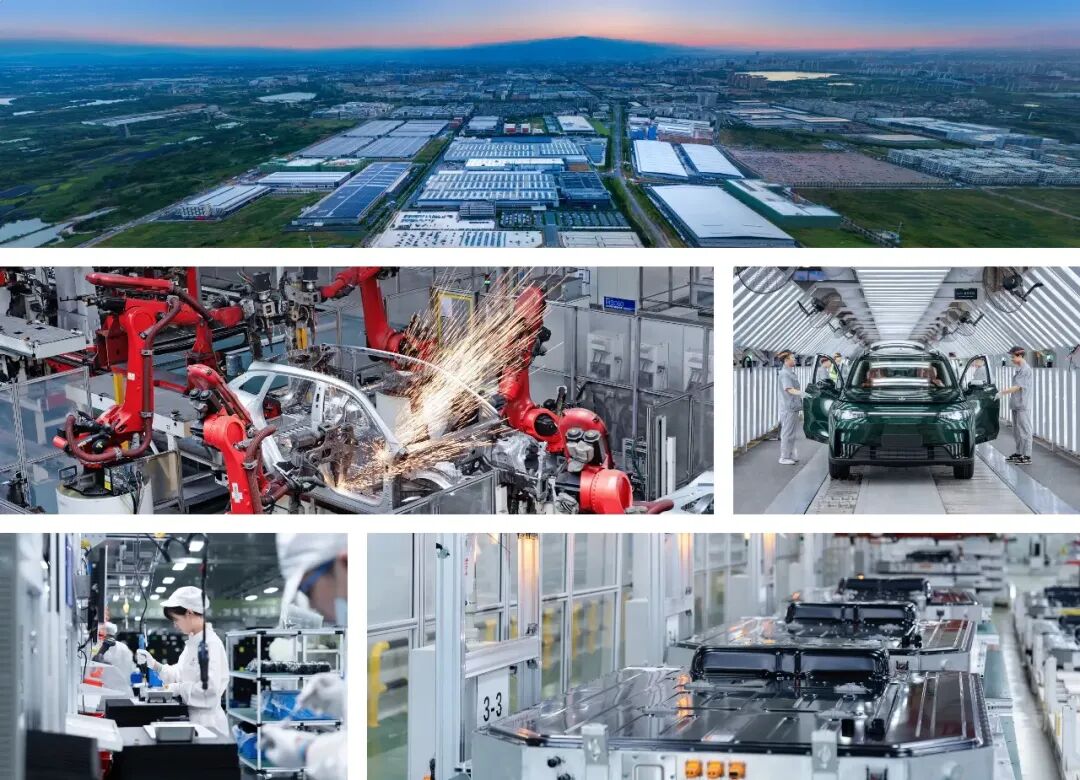
零跑的信心也在於此,硬件領域的優勢較強,控製器、電池、電驅核心的零部件都是由零跑自研自製的,公司的自研自製比例達到了65%。
 圖源零跑汽車官網
其副總裁李騰飛曾在8月24日中期業績電話會上表示,“新能源汽車企業,尤其是具備全域自研能力的企業,是最具備條件做機器人的企業之一”。
而借用具身智能,零跑更容易講好智能駕駛與具身智能“大腦”的故事。零跑汽車曾通過2026年半年度財報宣佈將在9月舉辦2026年度技術發佈會,核心亮點是發佈達到“全行業第一梯隊水平”的智能輔助駕駛世界模型。
從技術歸屬上看,世界模型本身也是屬於具身智能的核心技術路線之一。
但這些都是樂觀的看法,零跑的具身智能之路挑戰重重。
零跑給自己設定了必須盈利的目標,因此公司還要重點“抓”銷量,後續又要佈局全新的技術賽道,這些現實因素為零跑鎖定了很多花銷。
而零跑的機器人目前仍處於規劃階段。從規劃到產品定義、從樣機到量產、從量產到商業化創收,是一條漫長的路,零跑選擇的世界模型路線,在開發的過程中需要蒸餾大量算力,在如今算力成本高企的環境下,會導致公司的研發費用大幅攀升。
而在盈利目標的約束下,銷量持續衝高所帶來的供應鏈備貨、渠道建設等資金需求也不少,新的業務與主營業務都在消耗有限的資源,會給零跑帶來更大的壓力。
資本市場的視線也未必會因為機器人而轉向零跑。
市場對零跑“製造”公司的刻板印象很深,很難因為其僅僅提出了一個規劃就改變態度;同時,資本市場的耐心也十分有限,如果零跑不能在短期內拿出成果,也可能錯過當前的這輪具身智能的融資風口。
更重要的是,機器人賽道如今已經十分擁擠。
除了宇樹、智元等機器人行業原有的玩家,據不完全統計,海內外已有Tesla、小鵬、比亞迪、理想、廣汽、長安等近20家主流車企入局人形機器人賽道。
就在零跑確認機器人業務的同一天,小鵬宣佈旗下人形機器人業務完成首輪超9億美元融資,投後估值超63億美元(約430億元人民幣),刷新中國具身智能行業單輪私募股權融資紀錄。
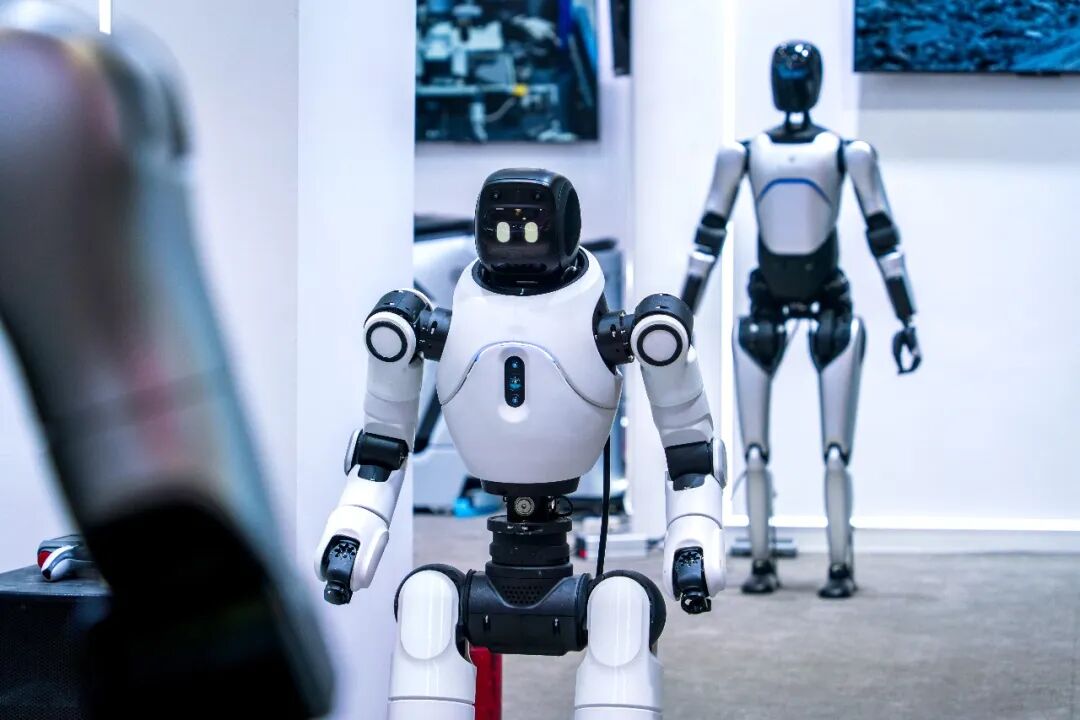
蔚來在同一天也釋放了信號,智能駕駛負責人任少卿創立了物理AI基礎模型與具身智能公司,蔚來將作為戰略股東投資並與其開展合作;理想汽車則在2026年初就將人形機器人產品立項研發;比亞迪首款商用服務人形機器人“小迪”已於8月初亮相。
而零跑目前還沒有拿出更多的進展和有創新的規劃。
對於零跑而言,短期靠機器人拉升估值並不現實。它的挑戰並不小,需要盡快完成三步走:既要做好高端化,提升單車價值和利潤空間;還要實現技術突破,改變市場對其“製造業公司”的定性;同時也需要盡快拿出機器人研發成果。
只有打出這三個組合拳,市場對它的估值邏輯,才有可能發生轉變。
(本文頭圖來源於零跑汽車官網。)
(來源:連線出行)